猜你想问
圣诺生物2026年半年度报告核心内容是什么?
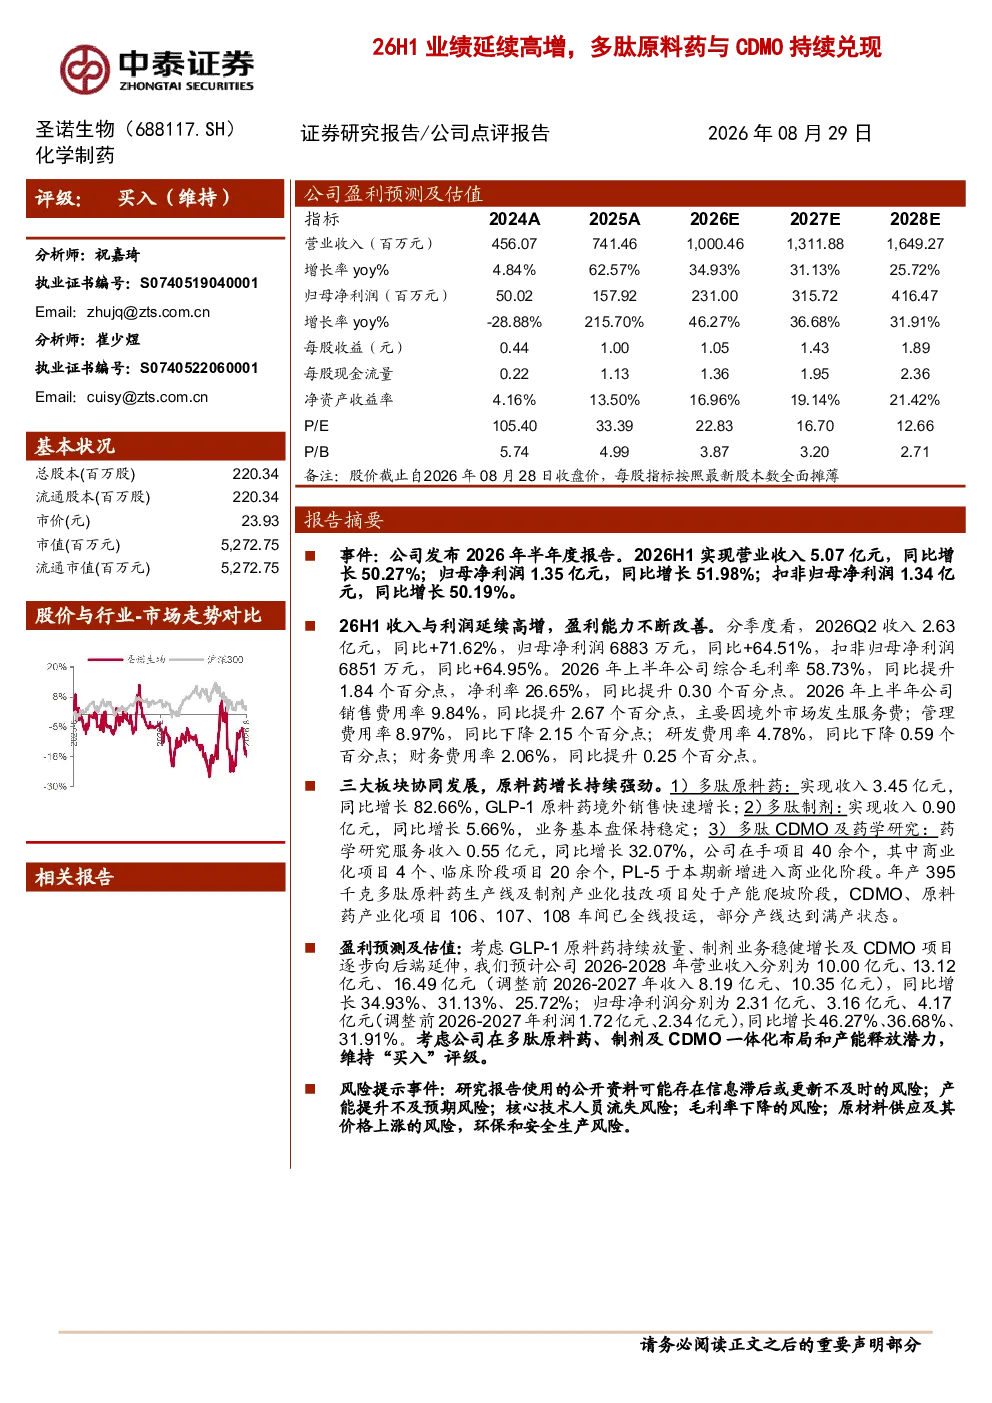
圣诺生物2026年半年度报告显示,公司业绩持续高增长,盈利能力不断改善。2026年上半年实现营业收入5.07亿元,同比增长50.27%;归母净利润1.35亿元,同比增长51.98%;扣非归母净利润1.34亿元,同比增长50.19%。分季度看,2026Q2收入2.63亿元,同比+71.62%,归母净利润6883万元,同比+64.51%。公司综合毛利率58.73%,同比提升1.84个百分点;净利率26.65%,同比提升0.30个百分点。费用方面,销售费用率9.84%(主要因境外市场服务费),管理费用率8.97%(同比下降2.15个百分点),研发费用率4.78%(同比下降0.59个百分点),财务费用率2.06%(同比提升0.25个百分点)。
多肽原料药赛道发展趋势如何?
多肽原料药赛道呈现快速增长态势,尤其在GLP-1原料药领域,境外销售表现突出。圣诺生物多肽原料药收入3.45亿元,同比增长82.66%,显示该赛道市场需求旺盛。随着技术进步和临床需求增加,多肽原料药在糖尿病、肥胖症等治疗领域的应用持续拓展。同时,国产替代趋势明显,头部企业产能扩张加速,行业集中度提升,头部企业有望凭借技术优势和规模效应获得更大市场份额。未来几年,多肽原料药市场预计将保持较高增速,但竞争也将日趋激烈。
圣诺生物报告重点分析了哪些方向?
圣诺生物报告重点分析了公司三大板块的协同发展情况。多肽原料药板块增长强劲,收入3.45亿元,同比增长82.66%,GLP-1原料药境外销售快速增长;多肽制剂板块业务基本盘稳定,收入0.90亿元,同比增长5.66%;多肽CDMO及药学研究板块收入0.55亿元,同比增长32.07%,在手项目40余个,PL-5进入商业化阶段。此外,报告还关注公司产能扩张计划,年产395千克多肽原料药生产线及制剂产业化技改项目处于产能爬坡阶段,CDMO、原料药产业化项目已全线投运。
当前多肽原料药市场现状如何?
当前多肽原料药市场呈现供需两旺的态势。一方面,随着GLP-1等靶点药物的临床应用扩大,市场对多肽原料药的需求持续增长。另一方面,国内企业产能扩张加速,头部企业如圣诺生物等多肽原料药企积极扩产,部分产线已达到满产水平。市场竞争日趋激烈,但头部企业凭借技术、规模和客户资源优势仍保持领先地位。同时,行业监管趋严,环保和安全生产要求提高,对企业的运营能力提出更高要求。
圣诺生物研报提示了哪些风险?
圣诺生物研报提示了产能提升不及预期、核心技术人员流失、毛利率下降、原材料价格上涨、环保和安全生产风险等主要风险。产能提升不及预期可能导致市场需求无法充分满足;核心技术人员流失可能影响研发进度和产品质量;原材料价格上涨会压缩利润空间;环保和安全生产风险则可能带来合规和财务损失。此外,行业竞争加剧也可能对公司的市场份额和盈利能力产生影响。