猜你想问
比亚迪2026Q2盈利环比修复的原因是什么?
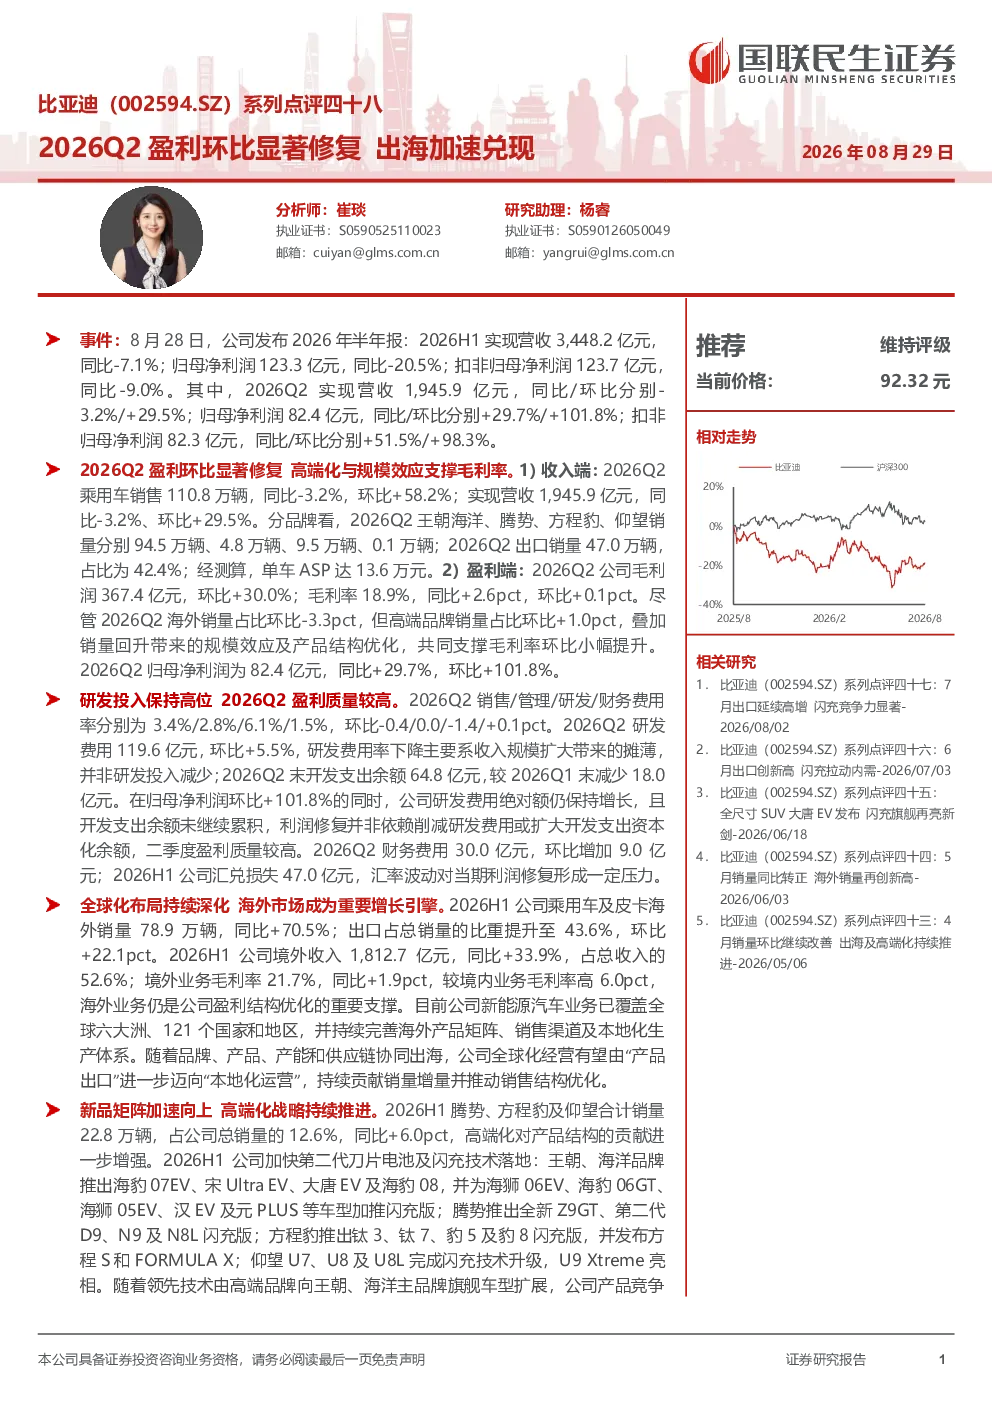
2026Q2比亚迪盈利环比显著修复主要得益于高端化战略与规模效应的支撑。报告显示,乘用车销售110.8万辆,环比增长58.2%,单车ASP达到13.6万元,毛利润367.4亿元,环比增长30.0%。此外,出口销量占比提升至42.4%,境外业务毛利率达到21.7%,较境内业务高6.0pct。这些数据表明,比亚迪通过提升产品高端化程度和扩大销售规模,有效提升了盈利能力。研发投入保持高位,2026Q2研发费用119.6亿元,环比增长5.5%,研发费用率下降主要由于收入规模扩大带来的摊薄效应,而非研发投入减少。这些因素共同作用,推动了公司二季度盈利的显著修复。
比亚迪全球化布局的最新进展如何?
比亚迪的全球化布局持续深化,2026H1乘用车及皮卡海外销量达到78.9万辆,同比增长70.5%,出口占总销量的比重提升至43.6%。境外收入1,812.7亿元,同比增长33.9%,占总收入的52.6%。境外业务毛利率达到21.7%,同比提升1.9pct,显示出海外市场的盈利能力正在逐步增强。公司通过加速海外产能建设和市场拓展,推动全球化战略的深入实施。此外,比亚迪的补能网络也在加速兑现,第10,000座闪充站在深圳落成,闪充网络已覆盖全国332座城市,计划于2026年底建成20,000座闪充站,进一步完善了全球补能体系。
比亚迪2026H1财务表现的主要特点是什么?
2026H1比亚迪财务表现呈现多方面特点。虽然整体营收3,448.2亿元,同比略有下降7.1%,但归母净利润123.3亿元,同比大幅下降20.5%。扣非归母净利润123.7亿元,同比下降9.0%。然而,2026Q2单季度表现亮眼,营收1,945.9亿元,环比增长29.5%;归母净利润82.4亿元,环比大幅增长101.8%;扣非归母净利润82.3亿元,环比增长98.3%。这表明公司盈利能力在下半年显著提升,高端化与规模效应成为主要支撑因素。境外市场表现突出,境外收入占总收入的52.6%,境外业务毛利率高于境内业务6.0pct。
比亚迪在产品创新和技术研发方面的最新动态是什么?
比亚迪在产品创新和技术研发方面持续投入,2026Q2研发费用119.6亿元,环比增长5.5%,研发费用率下降主要由于收入规模扩大带来的摊薄效应。2026Q2末开发支出余额64.8亿元,较2026Q1末减少18.0亿元,显示出公司在研发管理上的优化。新品矩阵加速向上,2026H1腾势、方程豹及仰望合计销量22.8万辆,占公司总销量的12.6%,同比提升6.0pct。公司加快第二代刀片电池及闪充技术落地,覆盖多款车型,推动产品技术升级。这些举措有助于提升产品竞争力,满足市场对高端化、智能化产品的需求。
比亚迪研报中提示的主要风险有哪些?
比亚迪研报中提示的主要风险包括:新车型销量不及预期,公司推出的新车型可能面临市场接受度不足的问题,影响未来销量和盈利表现;车企新车型投放进度不达预期,研发和投放计划可能因供应链、技术或其他因素导致延期,影响产品上市节奏;原材料成本变化不及预期,电池、芯片等关键原材料价格波动可能对公司成本控制和盈利能力产生影响;国际贸易政策变化不及预期,全球贸易环境的不确定性可能对公司的海外市场拓展和收入增长带来风险。这些因素需要投资者密切关注,以评估潜在的市场风险。