猜你想问
这份研报主要讲了什么内容?
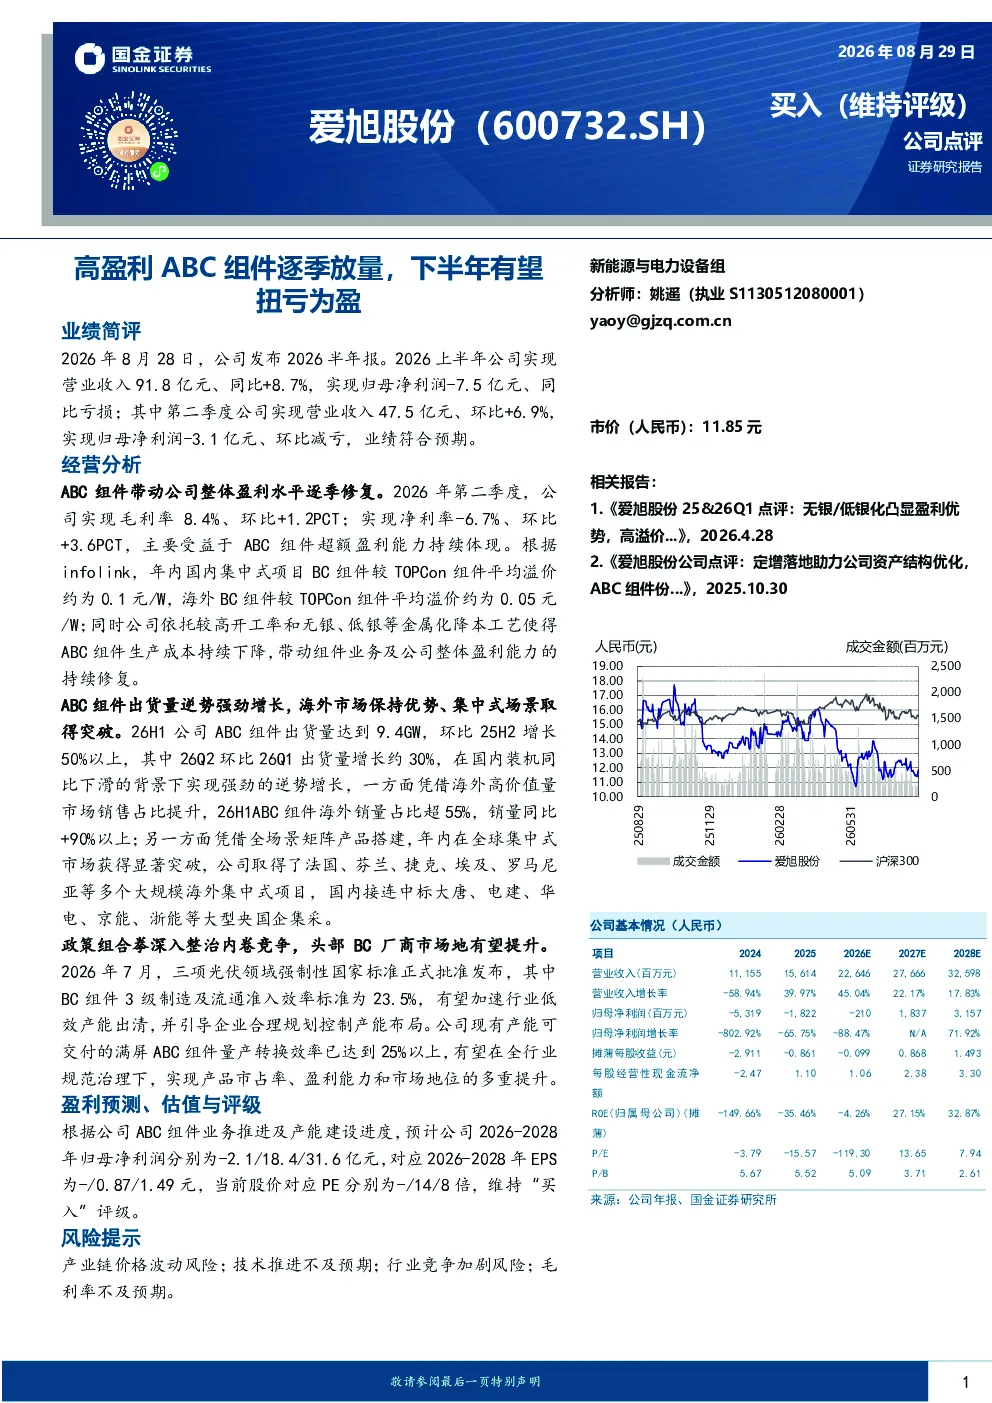
本报告重点分析了爱旭股份ABC组件的逐季放量情况及其对盈利能力的影响。报告指出,公司ABC组件出货量逆势增长,第二季度环比增长约30%,海外销量占比超55%,主要受益于组件超额盈利能力及降本工艺。同时,报告预测2026-2028年公司归母净利润将分别为-2.1/18.4/31.6亿元,维持“买入”评级。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前呈现技术升级趋势,特别是BC组件相较于TOPCon具有溢价能力,国内BC组件较TOPCon溢价约0.1元/W,海外溢价约0.05元/W。政策方面,三项光伏强制性国家标准发布,将加速低效产能出清,利好头部厂商提升市占率、盈利及市场地位。头部厂商如爱旭股份凭借25%以上量产效率优势,有望获得更多市场份额。
报告最值得关注的分析方向是什么?
报告最值得关注的是ABC组件的盈利修复能力。公司ABC组件毛利率及净利率均呈现环比改善,主要得益于组件超额盈利能力及降本工艺。此外,公司海外市场拓展显著,上半年海外销量占比超55%,同比大幅增长90%以上,并在法国、芬兰等海外市场取得突破。这些因素共同推动公司业绩改善及市场地位提升。
当前建筑建材市场的整体状况是怎样的?
当前建筑建材市场呈现结构性分化,高效组件如BC组件需求旺盛,头部厂商凭借技术优势及成本控制能力,市场份额持续提升。政策层面,新国标加速低效产能出清,为头部厂商创造有利竞争环境。同时,行业竞争依然激烈,技术迭代加速,厂商需持续提升效率、控制成本以保持竞争优势。爱旭股份作为行业头部企业,其ABC组件放量及海外市场拓展表现突出。
这份研报提示了哪些风险因素?
本报告提示的主要风险因素包括产业链价格波动、技术推进不及预期、行业竞争加剧及毛利率不及预期。产业链价格波动可能影响组件成本及盈利能力;技术推进不及预期可能导致公司竞争力下降;行业竞争加剧可能压缩利润空间;毛利率不及预期则可能影响公司整体盈利水平。这些因素需持续关注,以全面评估公司发展前景。