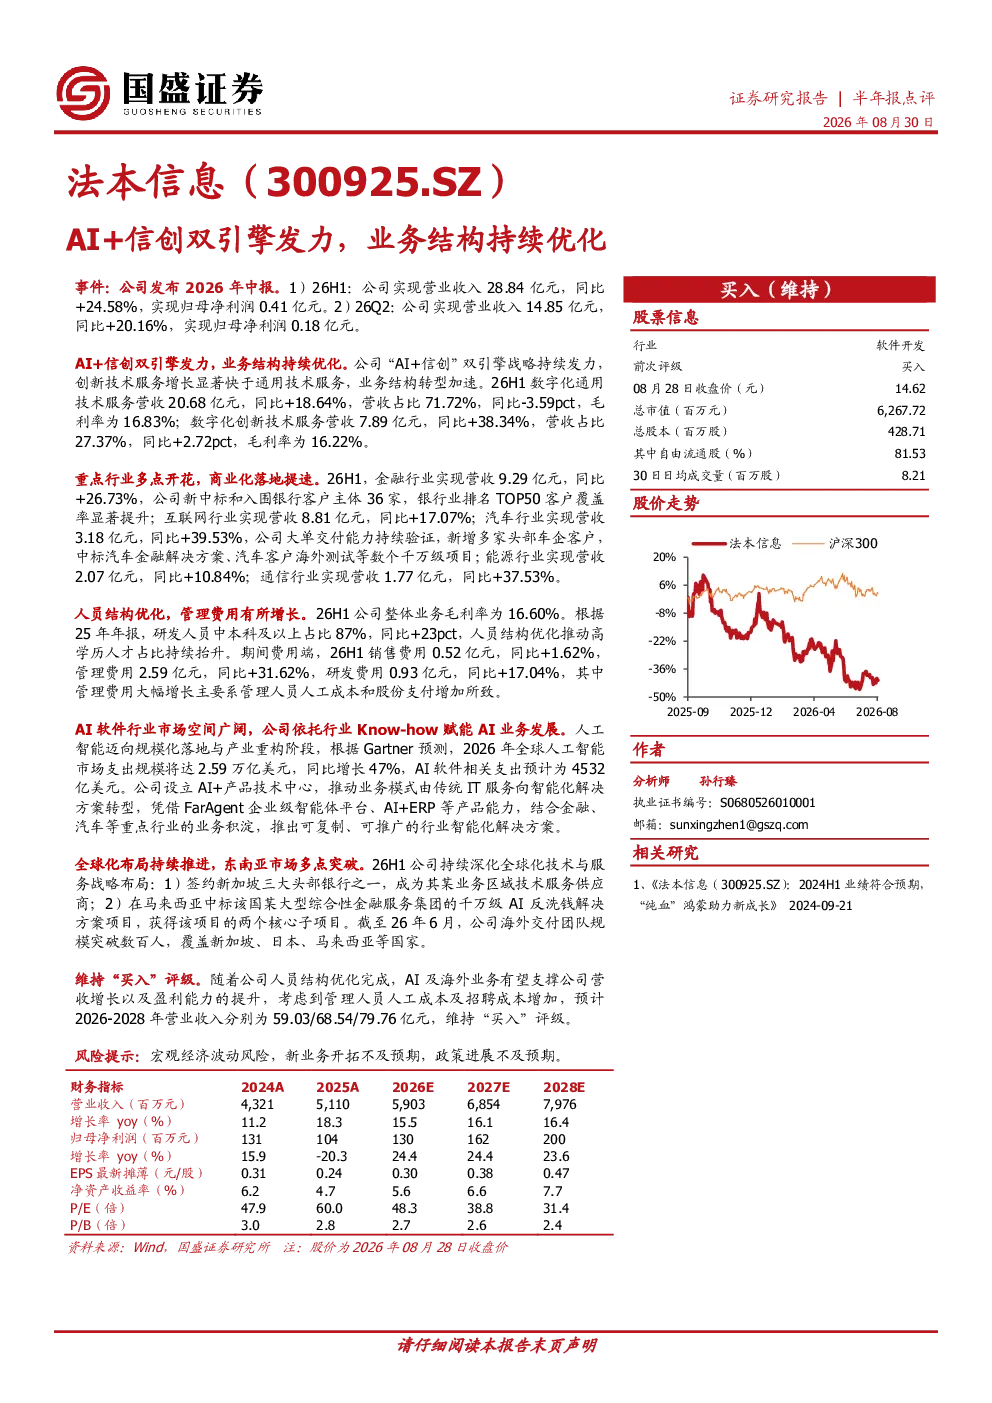
公司2026年中报显示,"AI+信创"双引擎战略持续发力,创新技术服务增长显著快于通用技术服务,业务结构转型加速。26H1公司实现营业收入28.84亿元,同比+24.58%,归母净利润0.41亿元;26Q2实现营业收入14.85亿元,同比+20.16%,归母净利润0.18亿元。
核心观点与关键数据:
- 业务结构优化:数字化通用技术服务营收20.68亿元(同比+18.%64),占比71.72%(同比-3.59pct),毛利率16.83%;数字化创新技术服务营收7.89亿元(同比+38.34%),占比27.37%(同比+2.72pct),毛利率16.22%。
- 重点行业多点开花:金融行业营收9.29亿元(同比+26.73%),新中标和入围银行客户36家,银行业TOP50客户覆盖率显著提升;互联网行业营收8.81亿元(同比+17.07%);汽车行业营收3.18亿元(同比+39.53%),新增多家头部车企客户,中标多个千万级项目;能源行业营收2.07亿元(同比+10.84%);通信行业营收1.77亿元(同比+37.53%)。
- 人员结构优化:研发人员中本科及以上占比87%(同比+23pct),推动高学历人才占比持续抬升。26H1整体业务毛利率16.60%。期间费用端,销售费用0.52亿元(同比+1.62%),管理费用2.59亿元(同比+31.62%)(主要系管理人员人工成本和股份支付增加),研发费用0.93亿元(同比+17.04%)。
- AI软件行业市场空间:根据Gartner预测,2026年全球人工智能市场支出规模将达2.59万亿美元(同比增长47%),AI软件相关支出预计为4532亿美元。公司设立AI+产品技术中心,推动业务模式向智能化解决方案转型,凭借FarAgent企业级智能体平台、AI+ERP等产品能力,结合重点行业积淀,推出可复制、可推广的行业智能化解决方案。
研究结论:
维持买入评级。随着人员结构优化完成,AI及海外业务有望支撑公司营收增长及盈利能力提升。预计2026-2028年营业收入分别为59.03/68.54/79.76亿元。风险提示包括宏观经济波动风险、新业务开拓不及预期、政策进展不及预期。
全球化布局:
26H1公司深化全球化技术与服务战略布局:签约新加坡三大头部银行之一,成为其某业务区域技术服务供应商;在马来西亚中标千万级AI反洗钱解决方案项目。截至26年6月,海外交付团队规模突破数百人,覆盖新加坡、日本、马来西亚等国家。