猜你想问
这份研报主要分析了哪些核心内容?
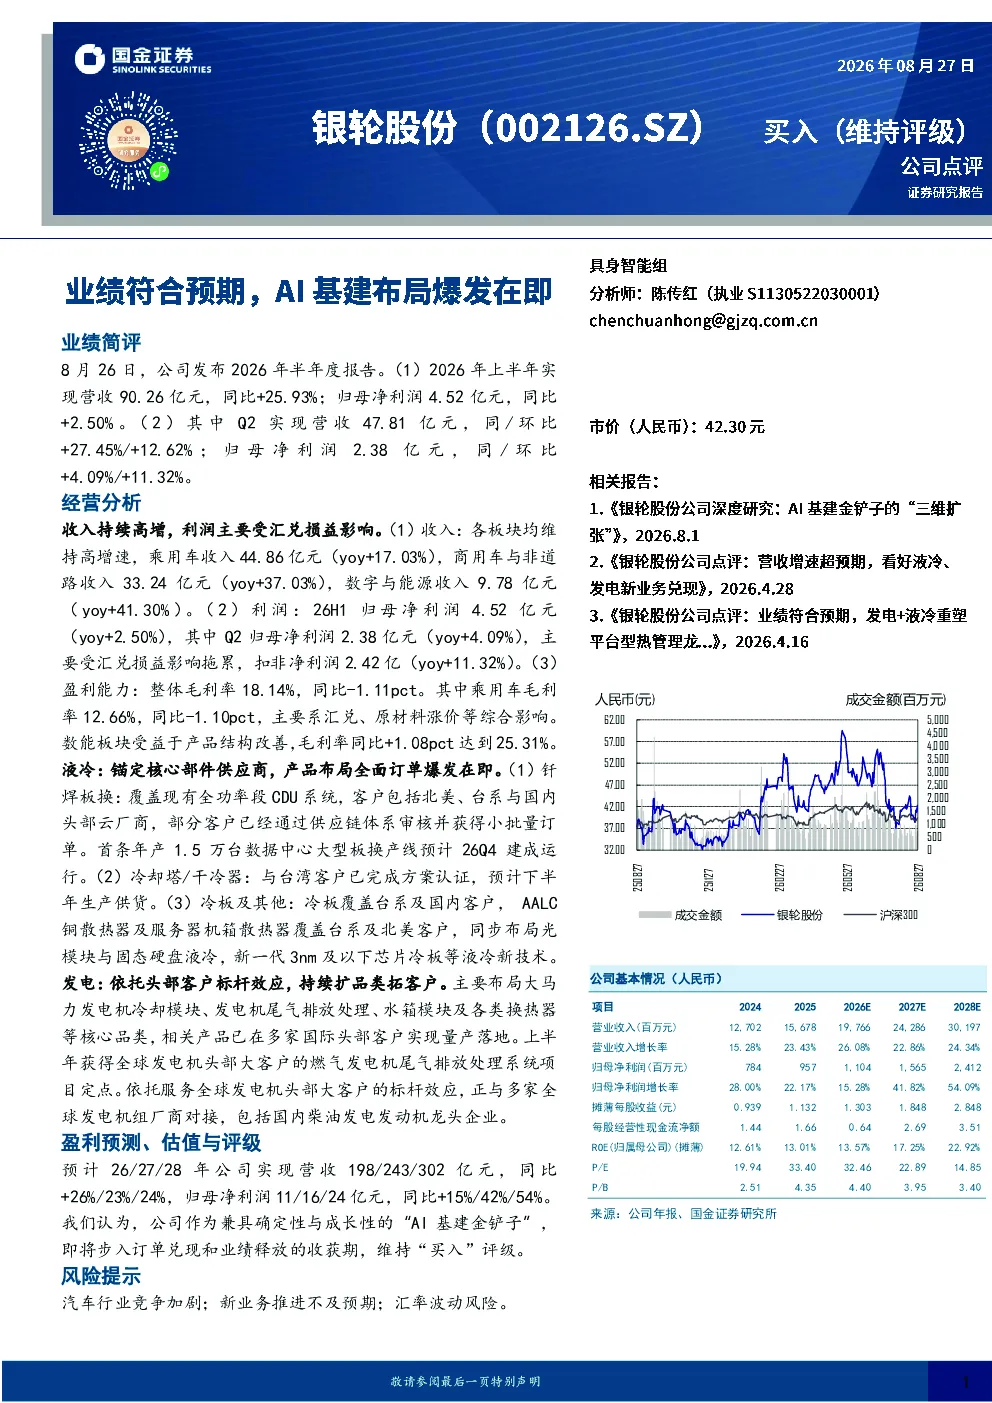
本报告重点分析了银轮股份2026年上半年的业绩表现,包括营收和净利润的同比增长情况,各业务板块的增长速度,以及公司液冷业务和发电业务的经营分析。报告还预测了公司未来三年的营收和净利润增长趋势,并维持了“买入”评级。
液冷业务和发电业务的行业发展趋势如何?
液冷业务方面,公司已全面布局数据中心、光模块、固态硬盘等领域,并预计订单将爆发。发电业务方面,公司依托头部客户,持续扩品类拓客户,主要产品已实现量产落地,并获得了新的项目定点。
报告中重点分析了银轮股份的哪些业务方向?
报告重点分析了银轮股份的液冷业务和发电业务。液冷业务方面,公司锚定核心部件供应商,产品布局全面,预计订单将爆发。发电业务方面,公司依托头部客户标杆效应,持续扩品类拓客户,主要产品已实现量产落地。
当前市场对银轮股份的判断是什么?
市场对银轮股份的判断是,公司作为兼具确定性与成长性的“AI基建金铲子”,即将步入订单兑现和业绩释放的收获期。公司液冷业务和发电业务均展现出良好的发展前景,未来业绩有望持续增长。
研报中提到了哪些风险提示?
研报中提到了汽车行业竞争加剧、新业务推进不及预期、汇率波动风险等风险因素。这些风险因素可能会对公司未来的业绩表现产生影响。
你可能感兴趣
银轮股份2026年半年报点评:收入高增,AI基建液冷业务爆发在即
国金证券2026-08-26
业绩符合预期,国六及OLED爆发在即
基础化工太平洋证券2019-04-28
2013年年报点评:业绩符合预期,新能源汽车爆发在即
交通运输长城证券2014-03-20
事件点评:业绩l下滑符合预期,受益低空空域改革业绩爆发在即
国防军工东吴证券2016-03-28
半年度财报点评:中报业绩符合预期,储能电池爆发在即
电气设备东兴证券2016-08-26
中小盘公司信息更新:业绩符合预期,2018年OLED检测设备爆发在即
机械设备新时代证券2018-02-27
2024年半年报点评:业绩符合预期,端侧AI创新在即
轻工制造民生证券2024-08-21
金山办公2023年业绩快报点评:符合预期,AI商业化在即,边际上行在望
信息技术东吴证券2024-02-28
AI云医院第一股,业绩爆发在即
大西部证券(香港)2026-03-23
中报符合预期, 疫苗研发龙头爆发在即
医药生物西南证券2017-08-23