猜你想问
这份研报的核心内容是什么?
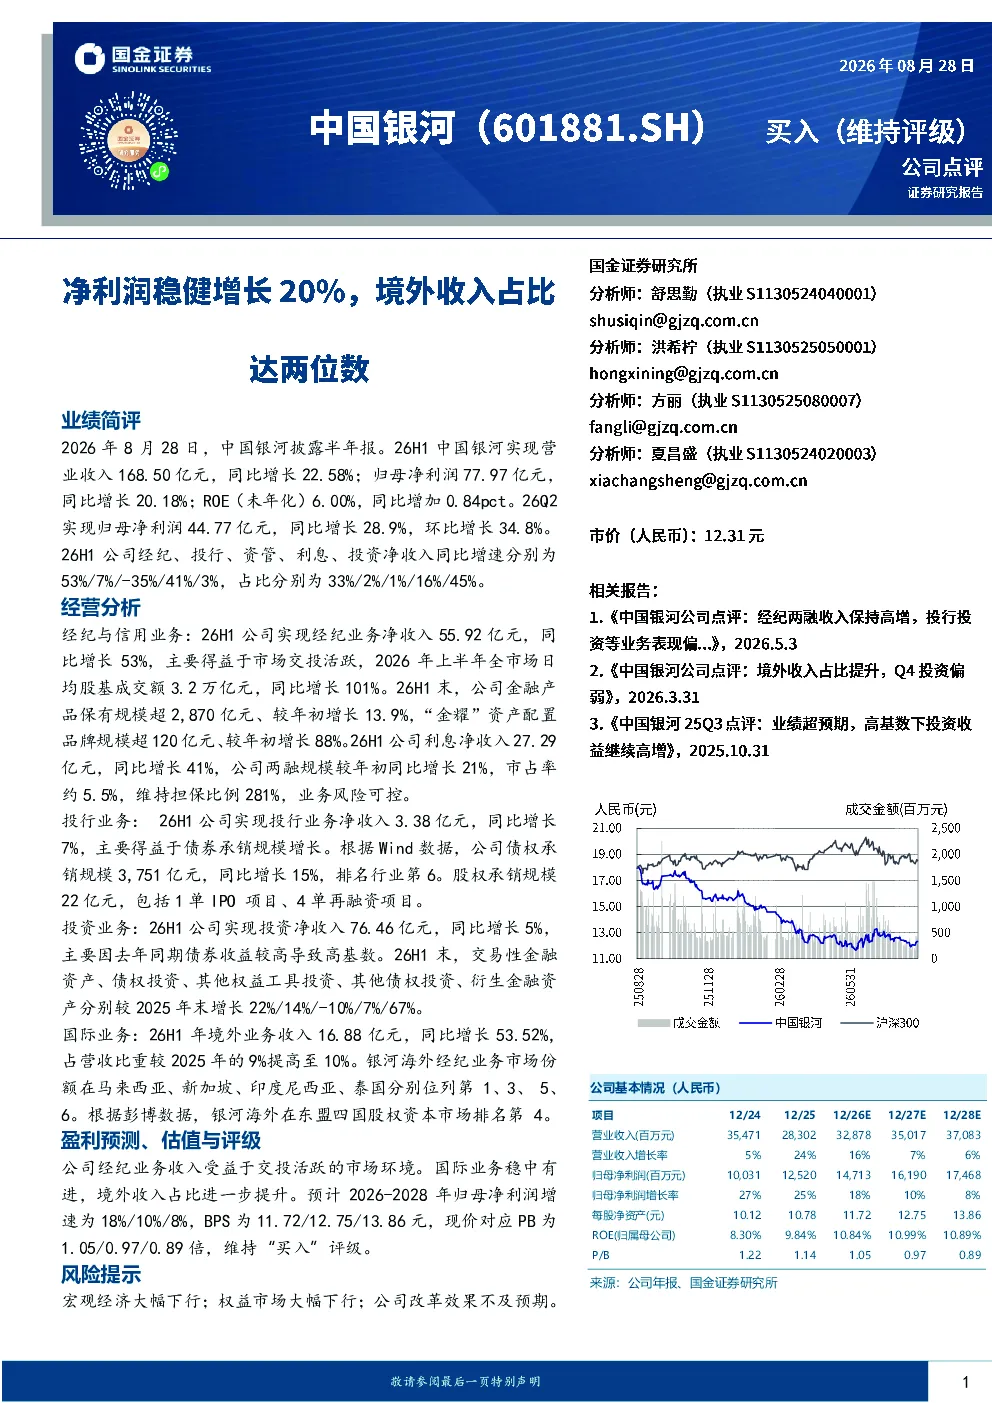
这份研报分析了中国银河2026年上半年的业绩表现,指出公司实现营业收入168.50亿元,同比增长22.58%;归母净利润77.97亿元,同比增长20.18%。主要增长动力来自经纪业务净收入同比增长53%,利息净收入同比增长41%。此外,境外业务收入16.88亿元,同比增长53.52%,占营收比重提升至10%,显示国际业务发展良好。报告还提到26Q2归母净利润同比增长28.9%,环比增长34.8%
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化发展态势。随着科技赋能,数字化转型加速,金融科技(FinTech)与传统金融深度融合,提升服务效率和客户体验。同时,监管政策持续完善,推动行业规范化发展。财富管理需求增长,金融机构需提供更个性化的服务。此外,绿色金融、普惠金融等新兴领域快速发展,为行业带来新的增长点。国际业务拓展成为重要方向,金融机构积极布局海外市场,提升全球竞争力。
研报重点分析了哪些方向?
研报重点分析了中国银河的业绩表现和业务板块发展。业绩方面,报告详细解读了公司营业收入和净利润的增长情况,特别是净利润稳健增长20%的亮点。业务板块方面,重点分析了经纪与信用业务、投行业务、投资业务和国际业务的表现。其中,经纪业务净收入同比增长53%贡献显著,国际业务收入占比达两位数,显示公司在全球市场的发展潜力。报告还分析了各业务板块的具体数据和增长原因,为投资者提供了全面的业绩解读
当前市场对金融行业的现状如何判断?
当前金融行业市场呈现积极发展态势。一方面,随着经济复苏,金融市场活跃度提升,投资者信心增强,为金融业务发展提供良好环境。另一方面,金融科技持续创新,推动行业服务模式变革,提升市场竞争力。同时,监管政策引导行业健康发展,防范金融风险。市场竞争加剧,金融机构需不断提升服务质量和创新能力。国际金融市场波动增加,对金融机构的全球风险管理能力提出更高要求。
研报提到了哪些风险提示?
研报提示了宏观经济大幅下行、权益市场大幅下行、公司改革效果不及预期等风险因素。宏观经济大幅下行可能导致市场需求萎缩,影响金融机构业务发展。权益市场大幅波动可能影响投资收益和资产价值。公司改革效果不及预期可能影响业务转型和效率提升。此外,行业竞争加剧、监管政策变化等也是潜在风险因素。投资者需关注这些风险,合理评估投资决策。