猜你想问
这份研报的核心内容是什么?
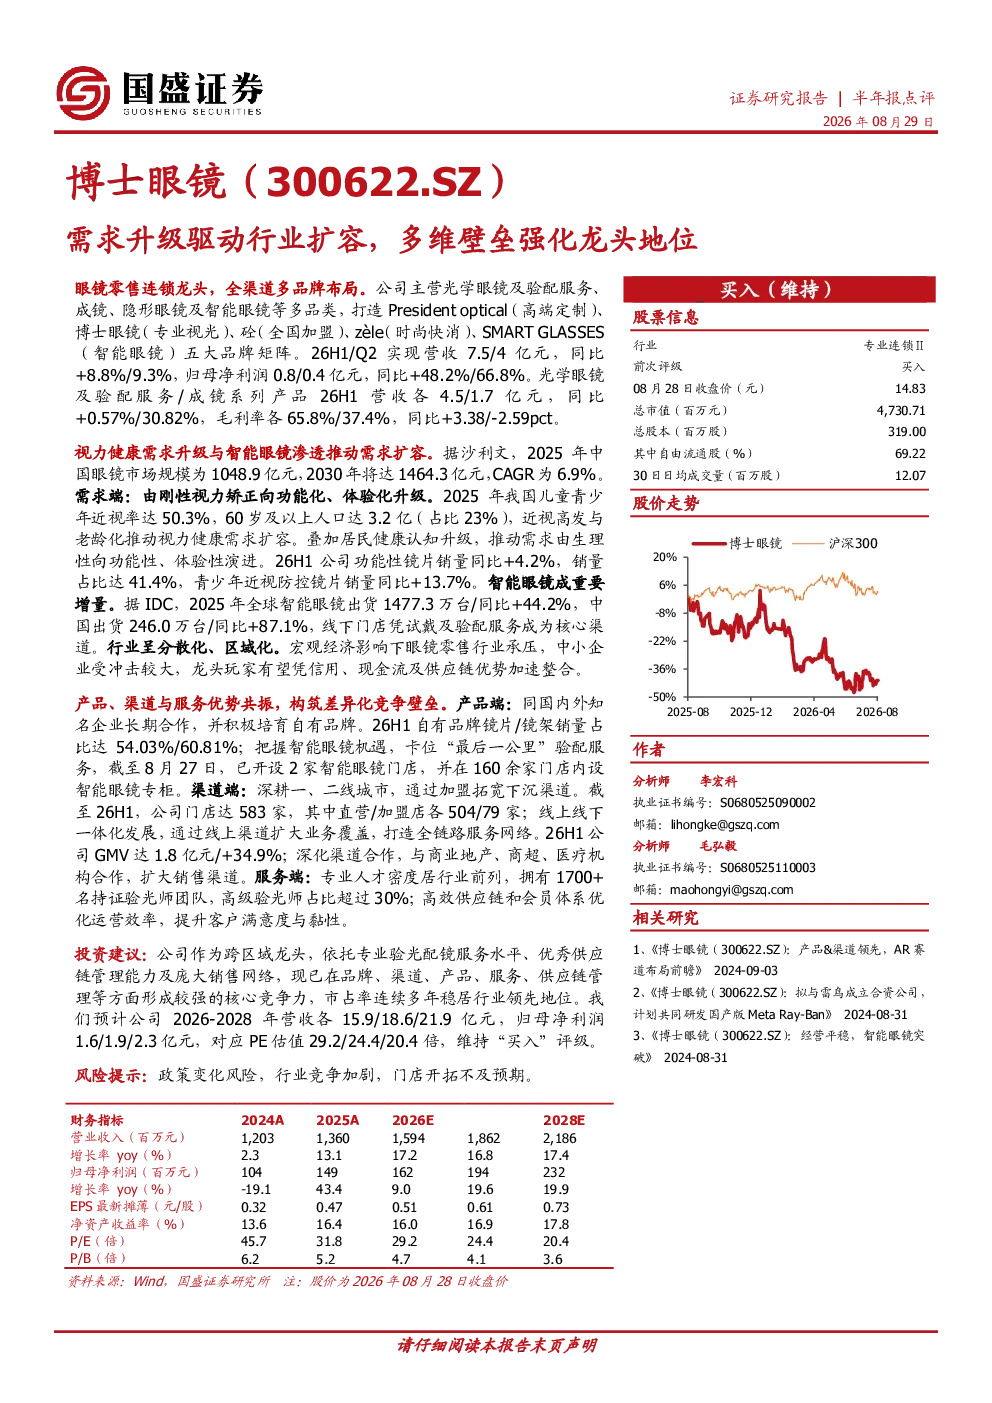
本报告分析视力健康需求从刚性矫正向功能化、体验化升级趋势,指出儿童青少年近视率上升与老龄化推动行业扩容,智能眼镜成为重要增量市场。同时强调公司通过全渠道多品牌布局、产品优势、渠道优势和服务优势构筑差异化竞争壁垒,强化龙头地位。
眼镜行业未来发展趋势如何?
眼镜行业市场规模预计2025年达1048.9亿元,2030年达1464.3亿元,CAGR为6.9%。儿童青少年近视率达50.3%,60岁及以上人口达3.2亿。智能眼镜市场在2025年全球出货1477.3万台,中国出货246.0万台,同比增长87.1%,行业增长潜力巨大。
报告重点分析了哪些方面?
报告重点分析公司通过全渠道多品牌布局、产品优势(如功能性镜片销量同比+4.2%,青少年近视防控镜片销量同比+13.7%)、渠道优势(门店达583家)、服务优势(1700+名持证验光师团队)及供应链管理能力,构筑核心竞争力,市比率连续多年稳居行业领先地位。
当前眼镜市场现状如何?
当前眼镜市场规模持续扩大,2025年预计达1048.9亿元,CAGR为6.9%。儿童青少年近视问题突出,2025年近视率达50.3%。智能眼镜市场快速增长,2025年中国出货量达246.0万台,同比增长87.1%。公司26H1营收7.5/4亿元(同比+8.8%/9.3%),归母净利润0.8/0.4亿元(同比+48.2%/66.8%)。
研报提示哪些风险?
研报提示政策变化风险,行业竞争加剧风险,以及门店开拓不及预期风险。需关注政策对视力健康行业的监管变化,行业内竞争加剧对公司市场份额的影响,以及新门店拓展进度是否达到预期目标。
你可能感兴趣
鲁阳节能2021年报点评:行业需求持续扩容,公司龙头地位夯实
国泰君安证券2022-04-18
商贸零售行业深度分析:渠道规模筑就婚庆珠宝壁垒,需求升级驱动未来成长
商贸零售安信证券2021-04-13
电量高增驱动业绩增长,多维优势巩固龙头地位
公用事业西南证券2022-10-31
锦纶龙头壁垒深筑,需求扩容催化成长
纺织服装国金证券2022-12-25
医疗器械行业康复器械专题:“政策+需求+技术”驱动行业扩容,国产龙头受益
医药生物国信证券2023-08-03
轻工纺服行业周报:产品质量引关注,多维升级驱动快消个护产业变革
轻工制造华安证券2025-03-23
集采驱动进口替代及产业升级,外延并购巩固龙头地位
华西证券2023-03-13
电动化需求方兴未艾,产能扩张强化龙头地位
建筑建材山西证券2022-10-25
集采驱动进口替代及产业升级,外延并购巩固龙头地位
华西证券2023-03-08