猜你想问
这份研报的核心内容是什么?
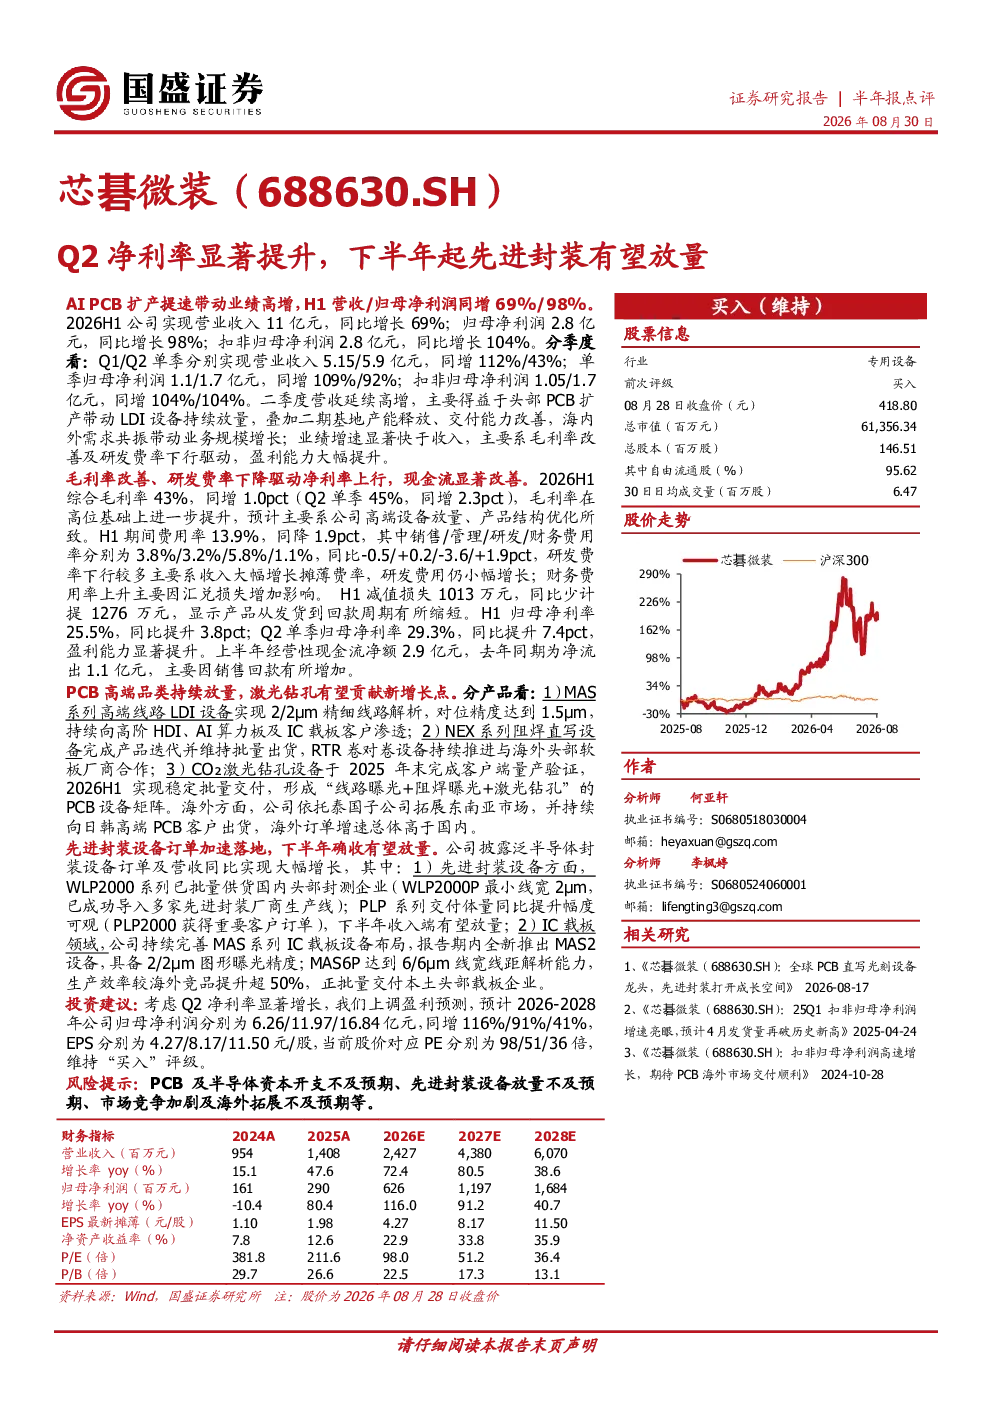
本报告指出Q2净利率显著提升,下半年先进封装设备有望放量。H1营收/归母净利润同增69%/98%,扣非归母净利润同增104%,主要得益于毛利率改善及研发费率下行。Q2单季营收/归母净利润/扣非归母净利润分别同增109%/92%/104%。报告强调业绩增速快于收入,归母净利率提升明显。
先进封装设备行业发展趋势如何?
先进封装设备行业正快速发展,本报告显示下半年有望放量。WLP2000系列已批量供货国内头部封测企业,PLP系列交付体量同比提升显著。IC载板领域推出MAS2和MAS6P设备,性能优于海外竞品。海外市场依托泰国子公司拓展东南亚市场,订单增速高于国内。产品方面,MAS系列高端线路LDI设备向高阶HDI、AI算力板及IC载板客户渗透,NEX系列阻焊直写设备完成迭代,CO₂激光钻孔设备2026H1实现稳定批量交付。
报告重点分析了哪些方向?
报告重点分析了公司业绩表现、毛利率与费用率、经营性现金流、产品与市场表现、先进封装设备及风险提示。业绩方面,Q2净利率提升,H1营收/归母净利润同增69%/98%,扣非归母净利润同增104%。毛利率改善显著,H1综合毛利率43%,Q2单季45%。费用率优化,H1期间费用率13.9%,同比降1.9pct。经营性现金流H1净额2.9亿元,去年同期为净流出。产品方面,MAS系列、NEX系列、CO₂激光钻孔设备均有进展。市场方面,海外市场拓展顺利。
当前先进封装设备市场现状如何?
当前先进封装设备市场呈现积极态势,本报告指出下半年收入端有望放量。国内头部封测企业已开始使用WLP2000系列设备,PLP系列交付量同比大幅提升。IC载板领域的技术优势明显,MAS2和MAS6P设备性能领先。产品布局完善,涵盖高端线路LDI、阻焊直写、CO₂激光钻孔等设备,并向高阶HDI、AI算力板及IC载板客户渗透。海外市场依托泰国子公司拓展东南亚,持续向日韩高端PCB客户出货,增速高于国内。
研报提示了哪些风险?
本报告提示了多项风险,包括PCB及半导体资本开支不及预期、先进封装设备放量不及预期、市场竞争加剧及海外拓展不及预期等。具体来看,财务费用率同比升1.9pct主要因汇兑损失增加,需关注汇率波动影响。H1减值损失同比少计提1276万元,显示回款周期缩短,但也需警惕应收账款风险。此外,市场竞争加剧和海外拓展的不确定性也是潜在风险点。