猜你想问
这份研报主要分析了什么内容?
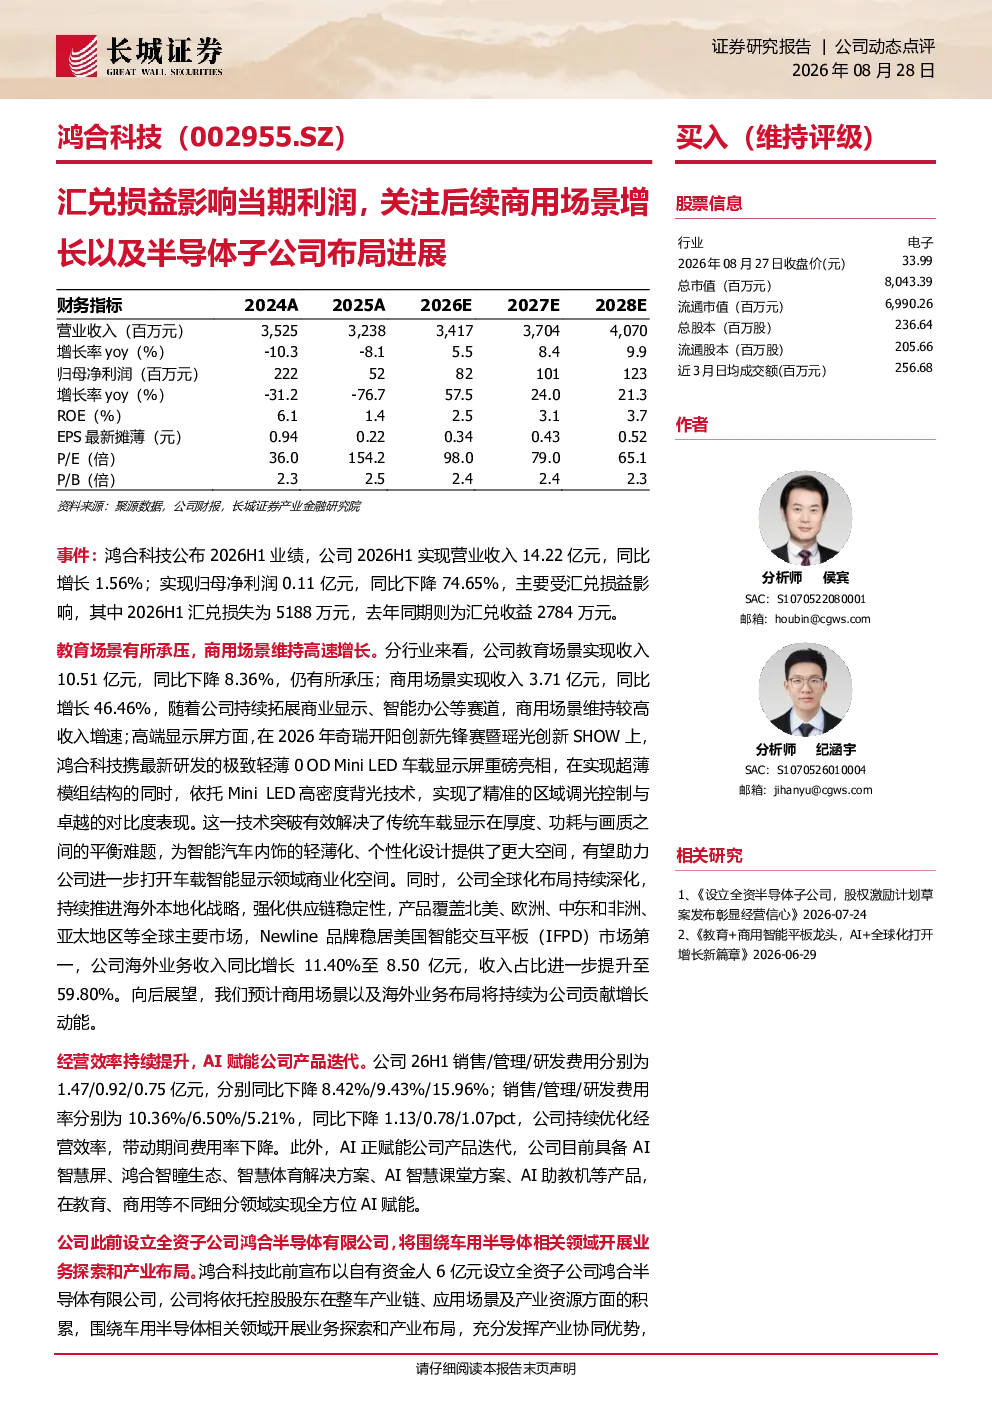
本报告重点分析了鸿合科技2026H1的业绩表现,指出公司归母净利润同比下降74.65%,主要受汇兑损益影响。报告关注公司商用场景收入增长46.46%的亮眼表现,以及其在高端显示屏技术,特别是Mini LED车载显示屏领域的突破。此外,报告还探讨了公司全球化布局的深化,海外业务收入同比增长11.40%,收入占比达59.80%。公司经营效率提升,期间费用率下降,AI技术赋能产品迭代,推出多款AI相关解决方案。报告还提及公司设立全资子公司鸿合半导体,围绕车用半导体领域布局,拓展产业生态边界。预计2026-2028年公司营收和归母净利润将稳步增长,维持“买入”评级。
商用场景收入增长对行业有何发展趋势?
商用场景收入增长对行业发展趋势具有重要意义。鸿合科技商用场景收入的显著提升,反映了市场对智能化、高效化商用解决方案需求的增加。这一趋势表明,企业级市场正加速数字化转型,对创新技术和优质服务的需求持续上升。未来,随着AI、大数据等技术的进一步融合应用,商用场景有望成为推动行业增长的重要引擎。企业需关注市场需求变化,加强技术研发和产品创新,以适应快速变化的市场环境。同时,全球化布局的深化也将为商用场景拓展提供更多机遇。
报告中重点分析了哪些方向?
本报告重点分析了鸿合科技在多个维度的经营状况和发展战略。首先,报告深入剖析了公司业绩受汇兑损益的影响,以及归母净利润的同比变化情况。其次,报告关注了公司商用场景收入的增长,以及其在高端显示屏技术,特别是Mini LED车载显示屏领域的突破性进展。此外,报告还分析了公司全球化布局的深化,海外业务收入增长情况,以及收入占比的提升。报告还探讨了公司经营效率的提升,期间费用率的下降,以及AI技术对产品迭代的赋能作用。最后,报告重点分析了公司设立全资子公司鸿合半导体,围绕车用半导体领域的布局,及其对产业生态边界的拓展作用。
当前市场对鸿合科技有何现状判断?
当前市场对鸿合科技的整体判断较为积极。公司商用场景收入的显著增长,以及其在高端显示屏技术领域的突破,展现了其较强的市场竞争力和发展潜力。全球化布局的深化,海外业务收入的增长,也表明公司具备较强的国际市场拓展能力。此外,公司经营效率的提升,期间费用率的下降,以及AI技术对产品迭代的赋能,进一步增强了市场对其未来发展的信心。然而,市场也需关注公司面临的行业竞争加剧、业务转型不及预期、原材料价格波动和汇率波动等风险因素。
研报中提示了哪些风险?
研报中提示了几个主要风险因素。首先,行业竞争加剧可能导致公司市场份额受到挑战,影响其业绩表现。其次,业务转型不及预期可能影响公司战略目标的实现,尤其是在新兴领域如车用半导体领域的布局。此外,原材料价格波动可能增加公司生产成本,对其盈利能力造成压力。最后,汇率波动可能影响公司海外业务的收入和利润,尤其是在海外收入占比较高的背景下。这些风险因素需引起投资者关注,并采取相应措施进行风险管理。