猜你想问
旭升集团1H26业绩表现如何?
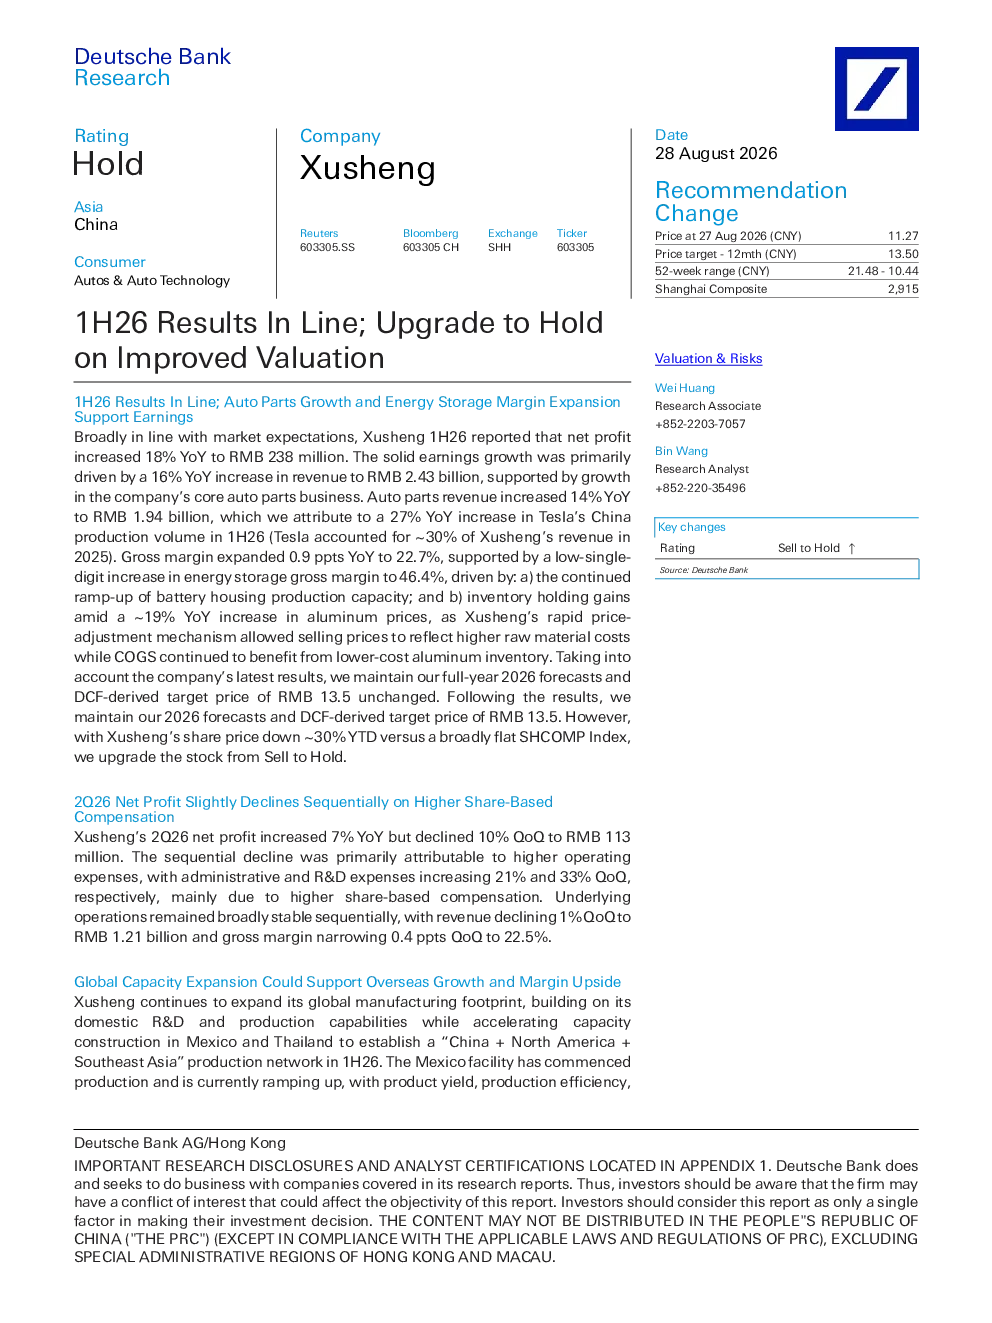
旭升集团2026年上半年业绩符合市场预期,净利润同比增长18%至2.38亿元人民币,主要得益于汽车零部件业务的增长。收入同比增长16%至24.3亿元人民币,其中汽车零部件收入同比增长14%至19.4亿元人民币,特斯拉贡献约30%的收入。毛利率同比提升0.9个百分点至22.7%,主要受储能业务毛利率提升推动,储能业务毛利率同比增长至46.4%,原因是电池壳体产能持续提升,以及铝价上涨带来的库存持有收益。公司二季度净利润同比增长7%但环比下降10%至1.13亿元人民币,环比下降主要由于运营费用增加,行政费用和研发费用环比分别增长21%和33%
汽车零部件行业发展趋势如何?
汽车零部件行业正经历电动化和智能化转型,推动行业向高端化、智能化方向发展。旭升集团作为汽车零部件供应商,受益于新能源汽车市场快速增长,其汽车零部件业务收入和毛利率均实现同比增长。同时,公司持续推进全球产能扩张,在墨西哥和泰国加速产能建设,建立“中国+北美+东南亚”的生产网络,有助于收入结构优化和盈利能力提升。未来,随着新能源汽车渗透率持续提升,汽车零部件行业有望保持较高增长速度。
报告重点分析了哪些方面?
报告重点分析了旭升集团的业绩表现、行业发展趋势、全球产能扩张计划以及估值和风险。在业绩方面,报告详细分析了公司2026年上半年净利润、收入、毛利率等关键财务数据,并指出储能业务毛利率提升是主要驱动因素。在行业发展趋势方面,报告强调了电动化和智能化对汽车零部件行业的推动作用。在产能扩张方面,报告介绍了公司在墨西哥和泰国的生产基地建设情况,以及这些扩张对收入结构和盈利能力的影响。最后,报告还分析了公司的估值和风险,包括墨西哥和泰国生产基地的产能爬坡速度、储能业务增长等上行风险,以及下游客户销量、定价竞争等下行风险。
当前市场对旭升集团有何判断?
当前市场对旭升集团的判断主要基于其业绩表现和行业发展趋势。旭升集团2026年上半年业绩符合市场预期,且公司持续推进全球产能扩张,市场对其未来发展持积极态度。报告指出,随着新能源汽车市场快速增长,旭升集团有望受益于行业景气度提升。同时,公司储能业务毛利率提升也为市场提供了积极信号。然而,市场也关注公司海外产能扩张的进展和储能业务增长情况,这些因素可能影响公司未来的盈利能力。总体而言,市场对旭升集团持谨慎乐观态度。
研报提示了哪些风险?
研报提示了旭升集团面临的主要风险,包括墨西哥和泰国生产基地的产能爬坡速度、储能业务增长等上行风险,以及下游客户销量、定价竞争等下行风险。上行风险方面,如果公司能够加快墨西哥和泰国生产基地的产能爬坡速度,提高海外收入贡献比例,且海外毛利率显著高于国内毛利率,将有助于提升公司盈利能力。储能业务增长超预期也将为公司带来更多发展机遇。下行风险方面,如果下游客户销量低于预期,或者定价竞争加剧、原材料成本上涨,可能导致公司利润率压力加大。此外,海外产能爬坡速度低于预期也可能影响公司盈利能力。这些风险需要公司密切关注和管理。