核心观点与评级
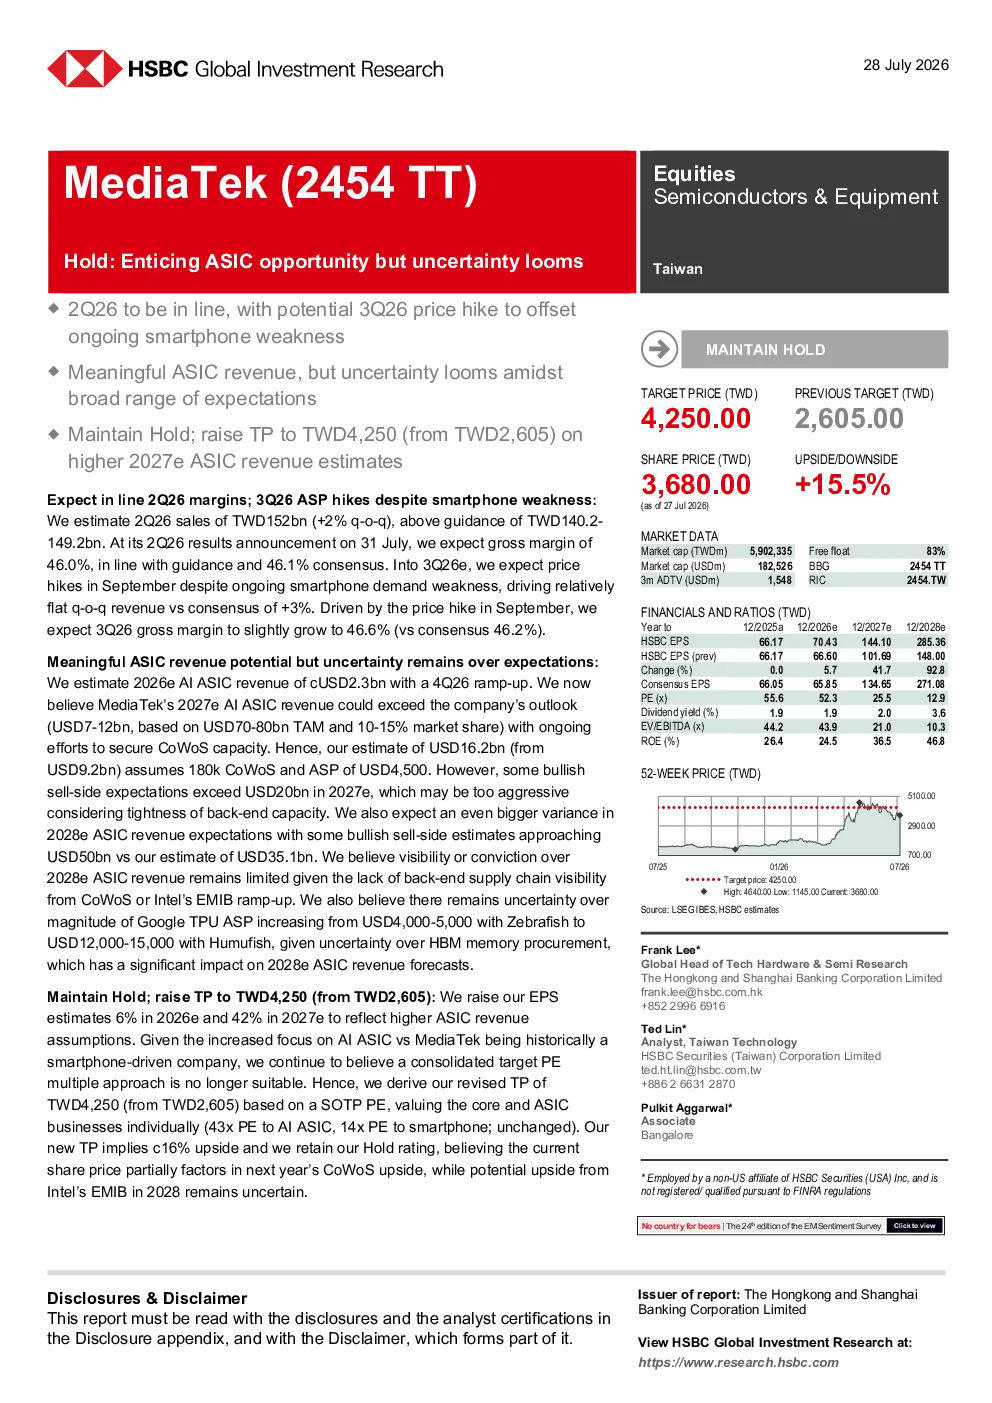
维持“持有”评级,目标价从新台币2,605元上调至4,250元,主要基于2027年AI ASIC收入预测上调。报告认为,尽管智能手机市场疲软,但2026年第二季度业绩符合预期,第三季度ASP(平均售价)上涨将推动相对稳定的季度收入。AI ASIC收入潜力显著,但市场预期存在较大差异,需关注CoWoS产能和Google TPU ASP增长的不确定性。
关键数据与预测
- 2026年第二季度:预计销售额新台币1520亿元(环比增长2%),符合指引范围;毛利率预计46.0%,符合预期。第三季度预计ASP上涨,推动毛利率小幅增长至46.6%。
- AI ASIC收入:预计2026年AI ASIC收入达23亿美元,第四季度开始放量。2027年AI ASIC收入预测达162亿美元(高于市场预期14亿美元),假设180,000片CoWoS产能和4,500美元ASP。但部分卖方机构预测过于乐观,需关注CoWoS和Intel EMIB产能限制。2028年AI ASIC收入预测35.1亿美元(低于市场预期),但部分卖方机构预测高达511亿美元,需警惕过于乐观。
- CoWoS产能:预计2027年CoWoS产能将从2026年的25,000片提升至180,000片(同比增长620%),2028年进一步增至300,000片。预计每片CoWoS产出20颗芯片,2028年ASP预计6,500美元(同比增长44%)。
估值与风险
- 估值:采用分离估值法,AI ASIC业务按43倍PE估值,智能手机业务按14倍PE估值,目标价4,250元,隐含16%上行空间。维持“持有”评级,认为当前股价已部分反映明年CoWoS upside,但Intel EMIB的潜在上行空间仍不确定。
- 风险:下行风险包括智能手机补库存动力不足、5G渗透率放缓和ASIC项目失败;上行风险包括竞争对手晶圆厂产能问题、需求超预期和5G手机渗透率加速。
结论
报告强调MediaTek在AI ASIC领域的增长潜力,但需关注产能和ASP增长的不确定性。当前估值已部分反映未来增长预期,需谨慎评估潜在风险。