猜你想问
这份研报的核心内容是什么?
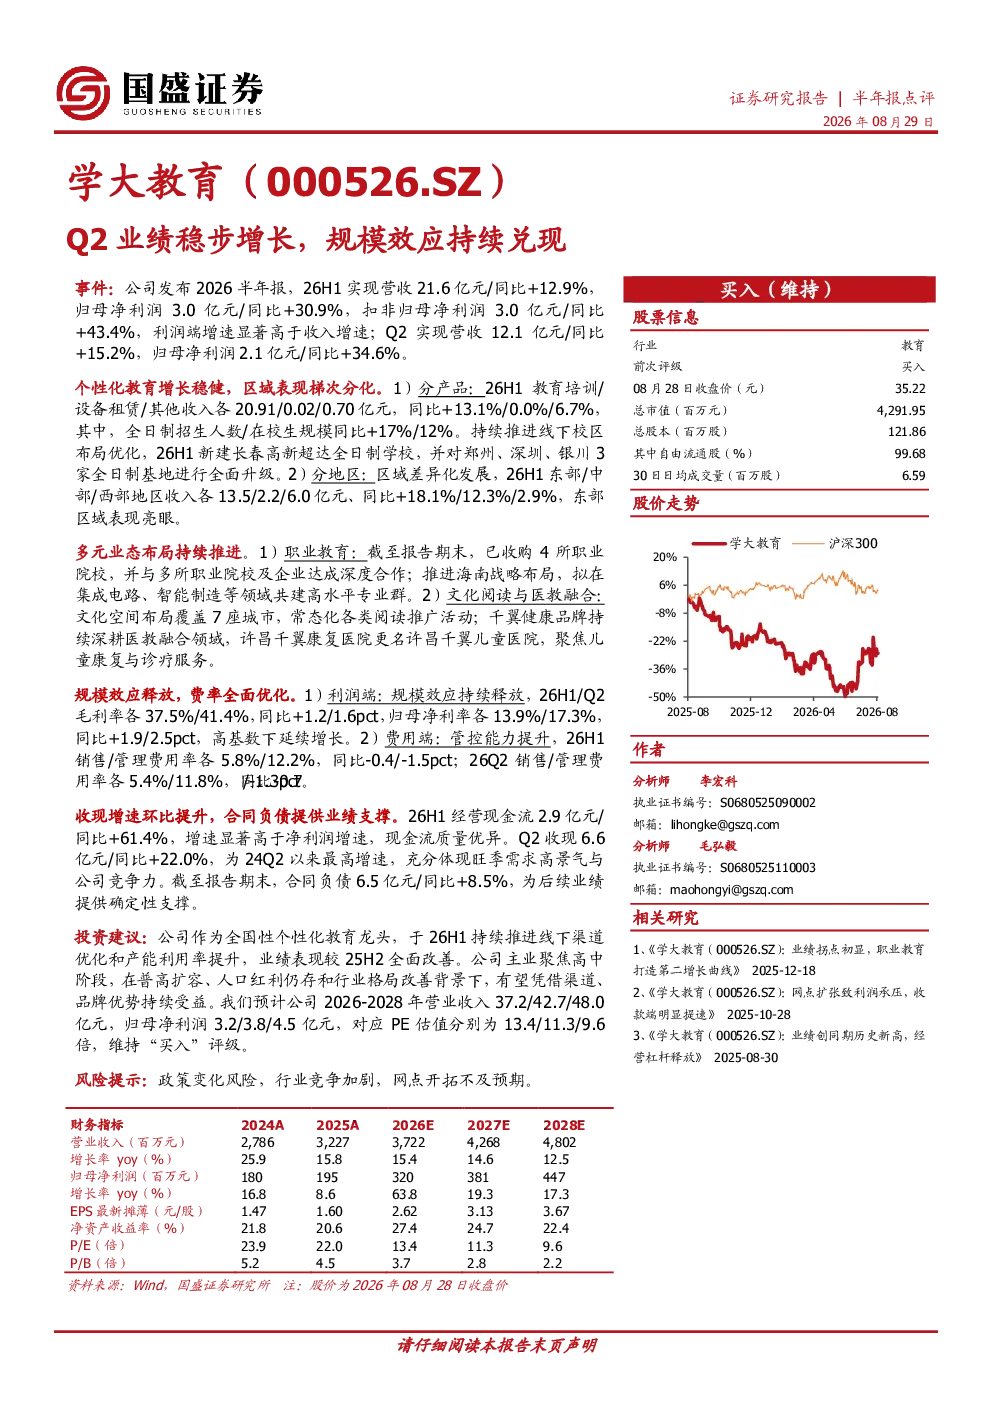
这份研报主要分析了学大教育2026年Q2的业绩表现,显示公司营收和利润均实现同比增长,Q2营收12.1亿元,同比增长15.2%;归母净利润2.1亿元,同比增长34.6%。报告还详细介绍了公司在个性化教育、区域发展、职业教育和文化阅读等业务板块的进展,以及财务指标如毛利率、净利率、费用控制、现金流和合同负债等关键数据。此外,研报提出了对学大教育的投资建议,维持“买入”评级,并对未来几年的业绩进行了预测。
当前文化传媒行业的发展趋势如何?
当前文化传媒行业正经历数字化转型和多元化发展的趋势。一方面,传统文化娱乐形式如影视、出版等持续创新,另一方面,新兴业态如在线教育、数字阅读、文化IP衍生等快速发展。政策支持和文化消费升级为行业带来机遇,但同时也面临内容同质化、市场竞争加剧等挑战。学大教育作为个性化教育领域的龙头企业,其业务布局和业绩增长反映了行业向专业化、精细化发展的方向。
研报重点分析了哪些方面?
研报重点分析了学大教育的整体业绩表现,包括营收、净利润等关键财务数据,以及个性化教育、区域发展、职业教育和文化阅读等业务板块的具体进展。报告详细解读了公司在规模效应方面的持续释放,如毛利率和净利率的提升、费用控制的有效性等。此外,研报还分析了公司在不同区域的收入表现差异,以及多元化业务布局的战略意义,为投资者提供了全面的业务分析视角。
从市场现状来看,学大教育处于什么位置?
从市场现状来看,学大教育作为全国性个性化教育龙头,在行业竞争中占据领先地位。公司通过持续扩大招生规模、优化区域布局、拓展职业教育和文化阅读等多元业务,增强了市场竞争力。报告显示,公司Q2业绩稳健增长,规模效应显著,且现金流状况良好,显示出较强的抗风险能力。尽管行业竞争激烈,但学大教育的综合实力和多元化布局使其在市场中具备明显优势。
研报提到了哪些风险提示?
研报提示了学大教育面临的主要风险,包括政策变化风险、行业竞争加剧风险和网点开拓不及预期风险。政策变化可能对教育培训行业产生直接影响,行业竞争加剧可能压缩利润空间,而网点开拓不及预期则可能影响未来的营收增长。此外,公司多元化业务布局的成效也存在不确定性,需要持续关注其战略执行和业务协同能力。这些风险因素可能对公司的长期发展带来挑战。