猜你想问
这份研报的核心内容是什么?
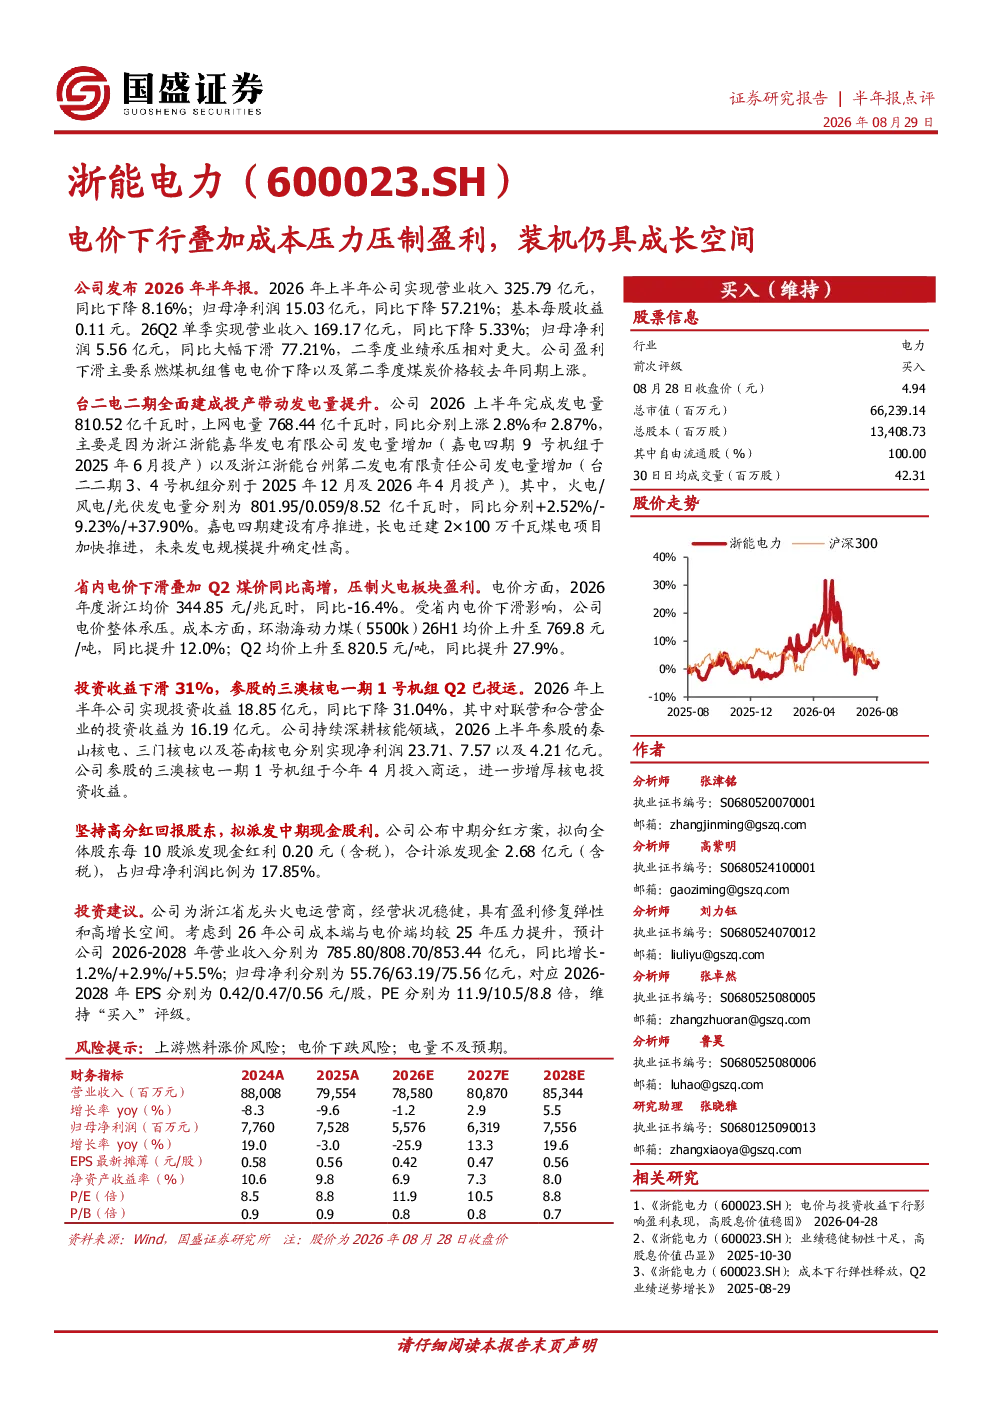
本报告分析浙能电力业绩下滑主因是燃煤机组售电电价下降及煤炭价格上涨。公司上半年营收325.79亿元降8.16%,净利润15.03亿元降57.21%。台二电二期投产带动发电量增长,火电板块受电价和煤价双重压制。投资收益因核电投产增厚,中期分红方案拟每10股派0.20元。公司定位浙江龙头火电运营商,预计未来三年营收和净利润将稳步增长,维持买入评级。
电力行业发展趋势如何?
电力行业正经历电价机制改革与能源结构调整。燃煤发电面临成本压力,清洁能源占比提升。浙能电力作为传统火电龙头,需适应市场变化。省内电价下滑及煤价波动直接影响盈利,但公司通过优化发电结构、拓展核电投资收益等方式应对。未来电力市场供需关系、新能源消纳能力将影响行业整体表现。
报告重点分析了哪些方面?
报告重点分析浙能电力业绩受电价和煤价影响情况,以及公司应对策略。台二电二期投产对发电量的贡献,火电板块盈利能力受压的具体表现,以及核电投资收益的增厚作用。此外,报告还评估了公司中期分红方案,并基于经营状况和财务预测给出投资建议,强调其盈利修复弹性和长期增长潜力。
当前电力市场状况如何?
当前电力市场呈现供需紧平衡状态,电价机制改革持续推进。浙能电力面临省内电价下滑16.4%,而煤炭价格持续上涨的困境。2026年上半年浙江燃煤均价344.85元/兆瓦时,Q2环渤海动力煤均价达820.5元/吨。市场波动对火电企业盈利能力造成显著影响,行业普遍面临成本压力。
研报提示了哪些风险?
报告提示的主要风险包括上游燃料价格波动,特别是煤炭价格持续上涨可能侵蚀火电盈利空间;电价政策调整不确定性,若市场化改革深化可能导致售电价格进一步承压;以及发电量不及预期的风险,需关注新能源发展对传统火电出力的替代效应。这些因素可能影响公司未来经营表现和盈利水平。
你可能感兴趣
电价下行叠加煤价高位压制盈利,下半年电价侧压力有望减小
公用事业国盛证券2026-08-27
招期基本金属铝产业链:氧化铝:现货价格持续下行,关注氧化铝厂减产停产情况,电解铝:中美贸易摩擦叠加需求边际走弱,铝价面临回调压力,铸造铝合金:废铝价格坚挺,但宏观情绪和持续累库压制上行空间
有色金属招商期货2025-10-13
招期基本金属铝产业链:氧化铝:现货价格持续下行,关注氧化铝厂减产停产情况 电解铝:中美贸易摩擦叠加需求边际走弱,铝价面临回调压力 铸造铝合金:废铝价格坚挺,但宏观情绪和持续累库压制上行空间
招商期货2025-10-12
中煤能源:成本管控助力业绩韧性,产业布局仍具成长空间
化石能源信达证券2025-03-24
聚酯早报:压力释放叠加成本止跌,下行空间不大
信达期货2024-03-08
聚酯早报:压力释放叠加成本止跌,下行空间不大
信达期货2024-03-07
PVC日报:压力释放叠加成本止跌,化工下行空间不大
信达期货2024-03-08
量稳价减盈利下降,各产业仍具成长空间
化石能源信达证券2024-04-25
公司事件点评报告:量增叠加成本下行,外销开拓成长空间
化石能源华鑫证券2026-04-16
中报点评:燃料成本下行叠加电价改善,助推上半年业绩高增长
公用事业安信证券2019-08-01