猜你想问
这份研报的核心内容是什么?
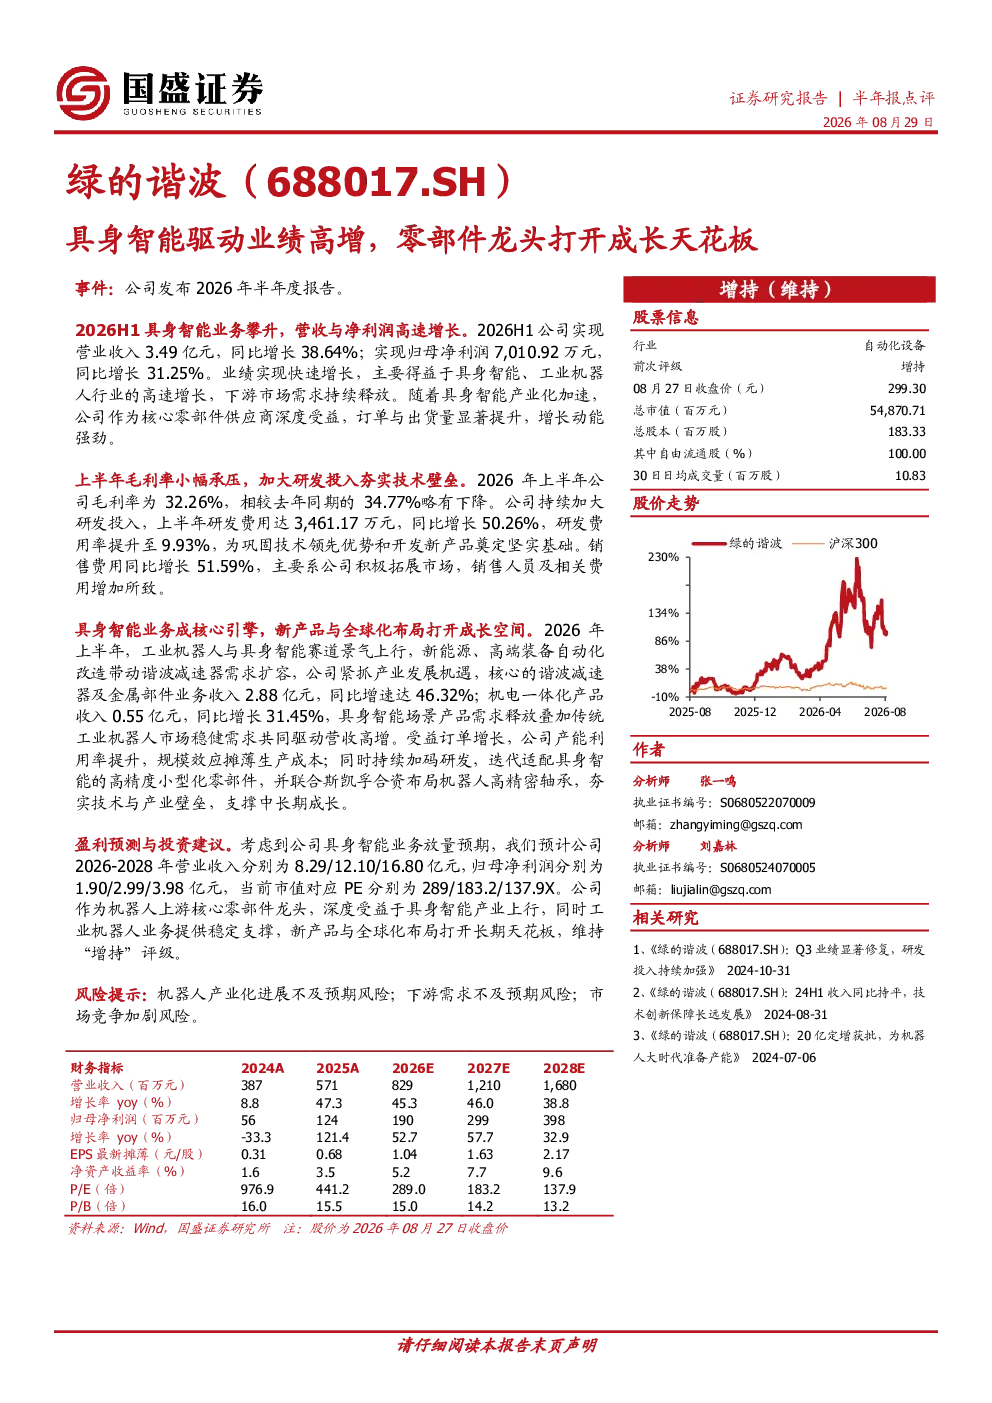
2026年上半年公司业绩高速增长,具身智能业务成为核心引擎。公司实现营业收入3.49亿元,同比增长38.64%;归母净利润7,010.92万元,同比增长31.25%。主要得益于具身智能和工业机器人行业的高速增长,下游市场需求持续释放。公司作为核心零部件供应商,订单与出货量显著提升。研发投入加大,研发费用达3,461.17万元,同比增长50.26%,研发费用率提升至9.93%。具身智能业务成核心引擎,新产品与全球化布局打开成长空间。工业机器人与具身智能赛道景气上行,谐波减速器需求扩容。公司核心业务收入2.88亿元,同比增速达46.32%。受益订单增长,产能利用率提升,规模效应摊薄成本。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。预计公司2026-2028年营业收入分别为8.29/12.10/16.80亿元,归母净利润分别为1.90/2.99/3.98亿元,对应PE分别为289/183.2/137.9倍。维持“增持”评级。
具身智能和工业机器人赛道的发展趋势如何?
工业机器人与具身智能赛道景气上行,谐波减速器需求扩容。公司核心业务收入2.88亿元,同比增速达46.32%。受益订单增长,产能利用率提升,规模效应摊薄成本。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。下游市场需求持续释放,公司作为核心零部件供应商,订单与出货量显著提升。预计公司2026-2028年营业收入分别为8.29/12.10/16.80亿元,归母净利润分别为1.90/2.99/3.98亿元,对应PE分别为289/183.2/137.9倍。公司作为核心零部件供应商,订单与出货量显著提升。研发投入加大,研发费用达3,461.17万元,同比增长50.26%,研发费用率提升至9.93%。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。
报告重点分析了哪些方向?
报告重点分析了公司业绩高速增长的核心驱动力,即具身智能业务成为核心引擎。公司实现营业收入3.49亿元,同比增长38.64%;归母净利润7,010.92万元,同比增长31.25%。主要得益于具身智能和工业机器人行业的高速增长,下游市场需求持续释放。公司作为核心零部件供应商,订单与出货量显著提升。研发投入加大,研发费用达3,461.17万元,同比增长50.26%,研发费用率提升至9.93%。具身智能业务成核心引擎,新产品与全球化布局打开成长空间。工业机器人与具身智能赛道景气上行,谐波减速器需求扩容。公司核心业务收入2.88亿元,同比增速达46.32%。受益订单增长,产能利用率提升,规模效应摊薄成本。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。
当前市场现状如何判断?
当前市场现状显示工业机器人与具身智能赛道景气上行,谐波减速器需求扩容。公司核心业务收入2.88亿元,同比增速达46.32%。受益订单增长,产能利用率提升,规模效应摊薄成本。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。下游市场需求持续释放,公司作为核心零部件供应商,订单与出货量显著提升。研发投入加大,研发费用达3,461.17万元,同比增长50.26%,研发费用率提升至9.93%。预计公司2026-2028年营业收入分别为8.29/12.10/16.80亿元,归母净利润分别为1.90/2.99/3.98亿元,对应PE分别为289/183.2/137.9倍。维持“增持”评级。
研报提到了哪些风险提示?
研报提到了以下风险提示:机器人产业化进展不及预期风险;下游需求不及预期风险;市场竞争加剧风险。公司毛利率为32.26%,同比下降2.51个百分点。研发费用达3,461.17万元,同比增长50.26%,研发费用率提升至9.93%。销售费用同比增长51.59%,主要因市场拓展导致人员及相关费用增加。公司持续加码研发,迭代适配具身智能的高精度小型化零部件,并联合斯凯夫合资布局机器人高精密轴承。预计公司2026-2028年营业收入分别为8.29/12.10/16.80亿元,归母净利润分别为1.90/2.99/3.98亿元,对应PE分别为289/183.2/137.9倍。维持“增持”评级。