猜你想问
这份报告主要分析了永兴材料的哪些业务板块?
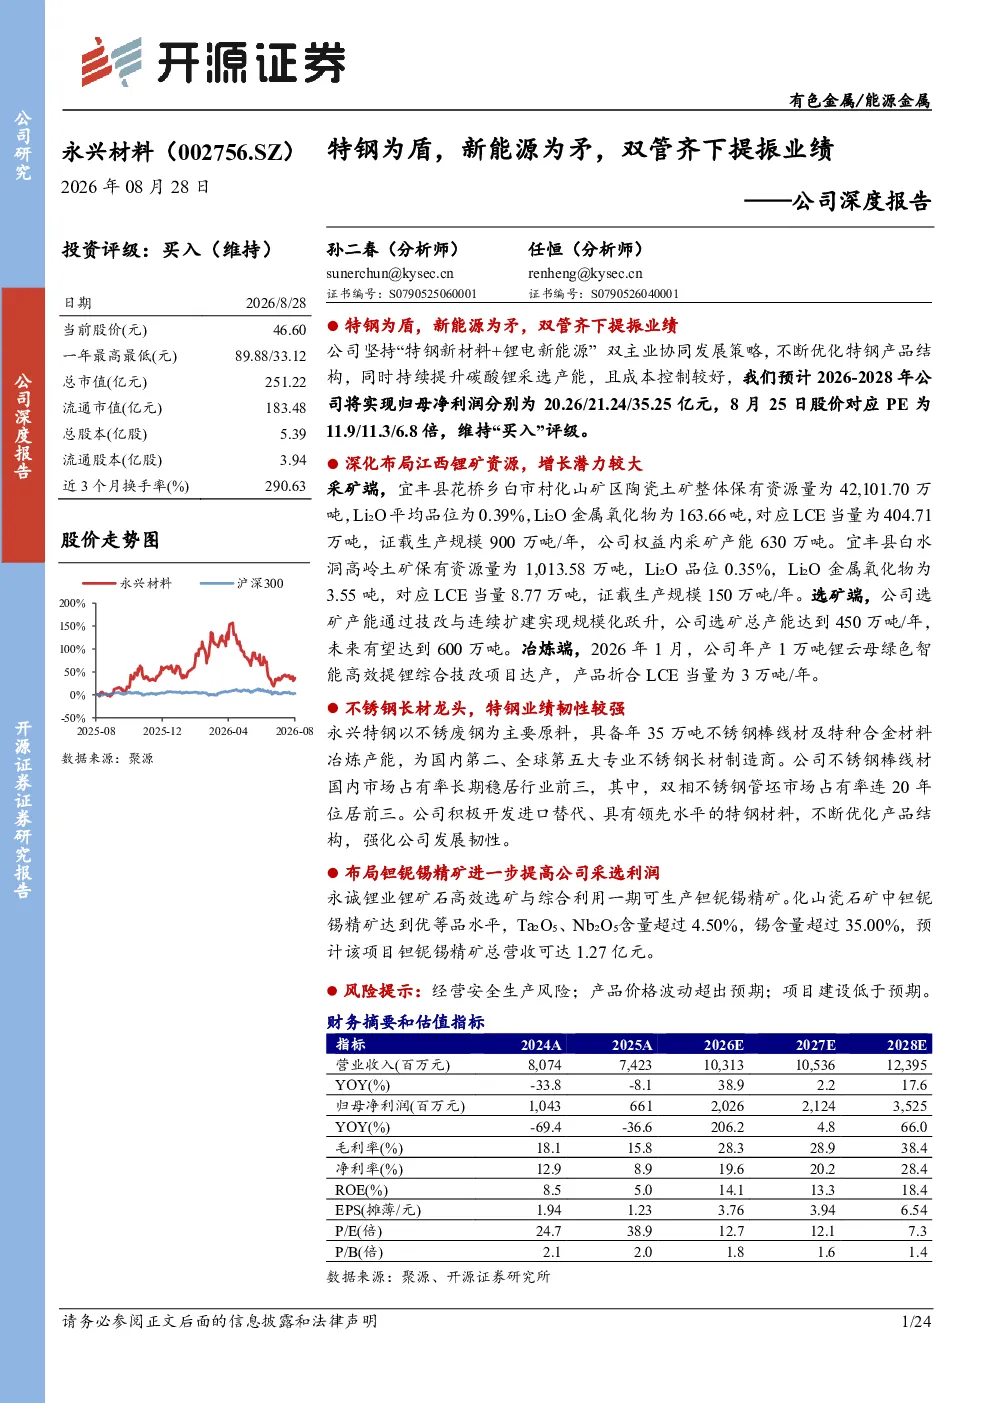
永兴材料是一家以特钢新材料和锂电新能源为核心业务的上市公司。公司特钢业务以不锈钢棒线材和特种合金材料为主,在国内市场占有率稳居前三,具有明显的成本和效率优势。锂电新能源业务方面,公司通过控股和参股锂矿资源,并持续提升碳酸锂采选产能,布局不断深化。报告重点分析了公司在特钢领域的市场地位、成本优势,以及锂电新能源业务的资源储备和产能扩张情况。
当前新能源行业的发展趋势如何?
当前新能源行业呈现快速发展态势,锂电新能源领域尤为突出。随着全球对碳中和目标的追求,新能源汽车和储能需求持续增长,带动了碳酸锂等关键原材料的需求。永兴材料通过布局锂矿资源和提升碳酸锂采选产能,积极顺应这一趋势。报告指出,新能源行业的持续发展为公司锂电业务提供了广阔的市场空间,但也伴随着激烈的竞争和价格波动风险。
报告中永兴材料的重点分析方向是什么?
报告重点分析了永兴材料在特钢和锂电新能源两大业务板块的协同发展策略。特钢业务方面,报告强调了公司在国内不锈钢棒线材和特种合金材料市场的领先地位和成本优势。锂电新能源业务方面,报告聚焦于公司锂矿资源的丰富性、采选产能的持续扩张,以及钽铌锡精矿业务的协同效益。报告认为,双业务板块的协同能够有效分散风险,提升公司整体抗风险能力。
从市场现状来看,永兴材料处于什么位置?
从市场现状来看,永兴材料在特钢领域具备显著优势,其不锈钢棒线材和特种合金材料业务在国内市场占有率稳居前三,具有明显的成本和效率优势。在锂电新能源领域,公司通过控股和参股锂矿资源,并持续提升碳酸锂采选产能,已形成一定的资源壁垒。然而,锂电行业竞争激烈,碳酸锂价格波动较大,公司仍需应对市场变化带来的挑战。
报告中提到了哪些风险提示?
报告提示了永兴材料面临的主要风险,包括经营安全生产风险、产品价格波动风险和项目建设不及预期风险。在特钢业务方面,安全生产是关键风险点,需加强管理。锂电新能源业务受碳酸锂价格波动影响较大,价格大幅波动可能影响公司盈利能力。此外,公司部分项目建设如若不及预期,也可能对公司发展造成不利影响。