猜你想问
超长债近期调整的原因是什么?
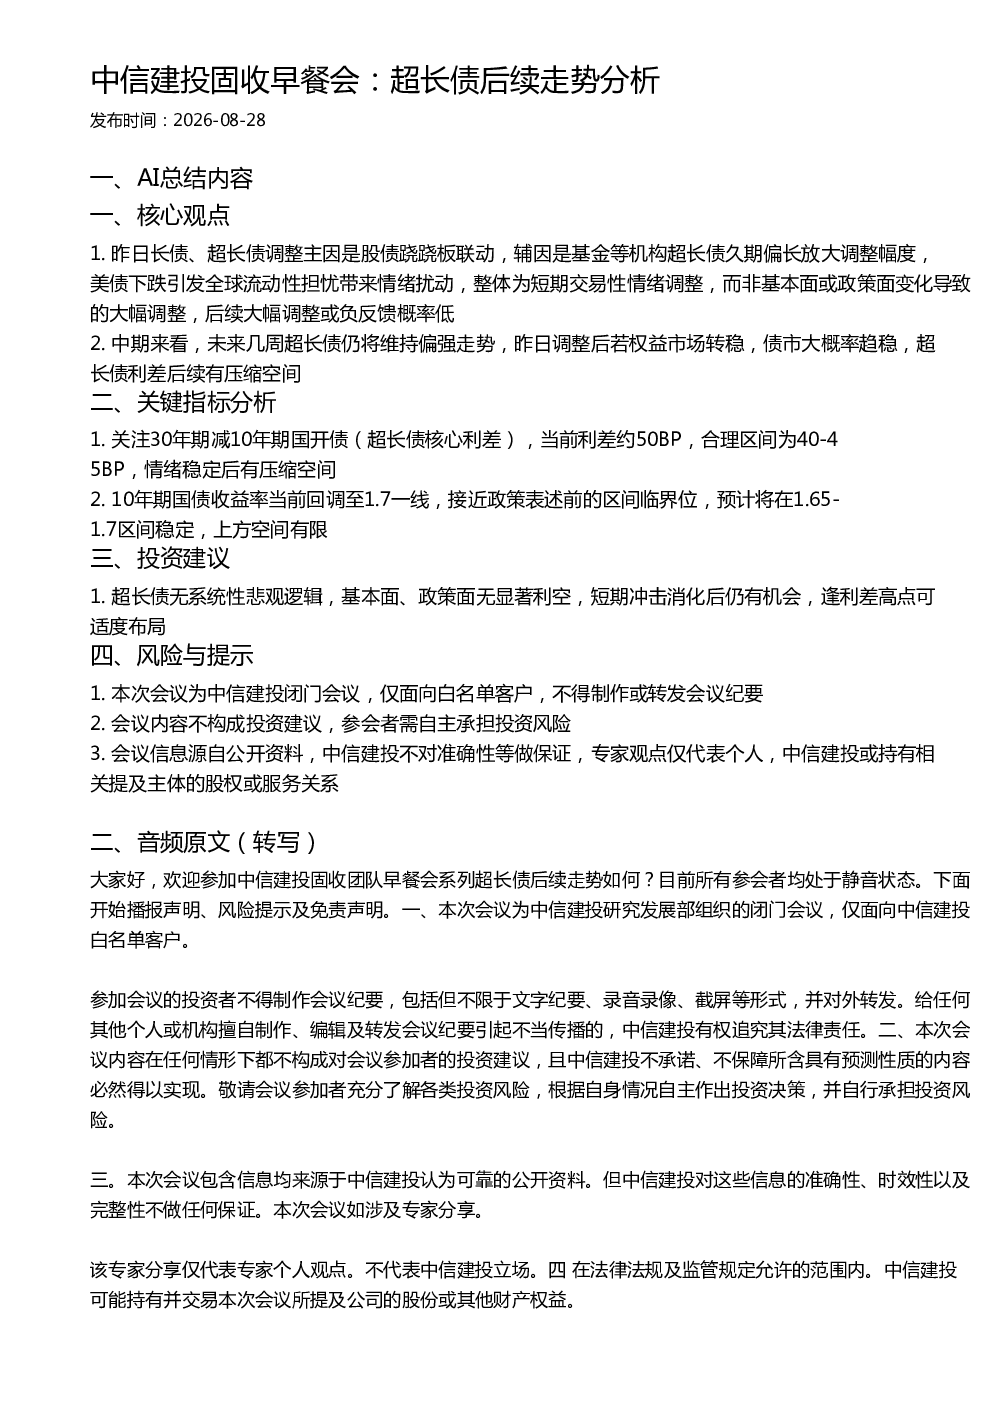
昨日长债、超长债调整主因是股债跷跷板联动,辅因是基金等机构超长债久期偏长放大调整幅度,美债下跌引发全球流动性担忧带来情绪扰动,整体为短期交易性情绪调整,而非基本面或政策面变化导致的大幅调整,后续大幅调整或负反馈概率低。
超长债未来走势如何?
中期来看,未来几周超长债仍将维持偏强走势,昨日调整后若权益市场转稳,债市大概率趋稳,超长债利差后续有压缩空间。关注30年期减10年期国开债(超长债核心利差),当前利差约50BP,合理区间为40-45BP,情绪稳定后有压缩空间。
报告重点分析了哪些指标?
报告重点关注30年期减10年期国开债(超长债核心利差)和10年期国债收益率。当前30年期国开债利差约50BP,合理区间为40-45BP,情绪稳定后有压缩空间。10年期国债收益率当前回调至1.7一线,接近政策表述前的区间临界位,预计将在1.65-1.7区间稳定,上方空间有限。
当前市场对超长债的看法?
当前市场对超长债的看法需关注短期情绪调整后的基本面和政策面。超长债无系统性悲观逻辑,基本面、政策面无显著利空,短期冲击消化后仍有机会,逢利差高点可适度布局。需关注30年期减10年期国开债利差变化,情绪稳定后利差有压缩空间。
研报有哪些风险提示?
本次会议为中信建投闭门会议,仅面向白名单客户,不得制作或转发会议纪要。会议内容不构成投资建议,参会者需自主承担投资风险。会议信息源自公开资料,中信建投不对准确性等做保证,专家观点仅代表个人,中信建投或持有相关提及主体的股权或服务关系。
你可能感兴趣
国盛固收:超长债后续配置价值与利差走势分析
未知机构2026-08-17
中信建投固收团队8月早餐会:8月MLF操作分析
未知机构2026-08-25
中信建投固收早餐会:9月资金与债市投资展望
未知机构2026-09-01
中信建投固收团队 早餐会系列 早晨八点 热点在线9月的信用焦虑如何化解
未知机构2026-09-11
中信建投固收早餐会:化债最新进展与城投市场判断
未知机构2026-08-27
中信建投固收团队9月转债投资早餐会观点
未知机构2026-09-08
中信建投固收早餐会:沃什杰克逊霍尔首秀后的美债定价
未知机构2026-08-31
中信建投固收团队 早餐会系列 早晨八点 热点在线新型政策性金融工具开闸资金存单影响几何
未知机构2026-09-07
中信建投固收早餐会:转债ETF择时与套利策略分享
未知机构2026-09-14
中信建投固收早餐会:利率突破关键点位后怎么看
未知机构2026-08-24