猜你想问
7月保险行业保费增速情况如何?
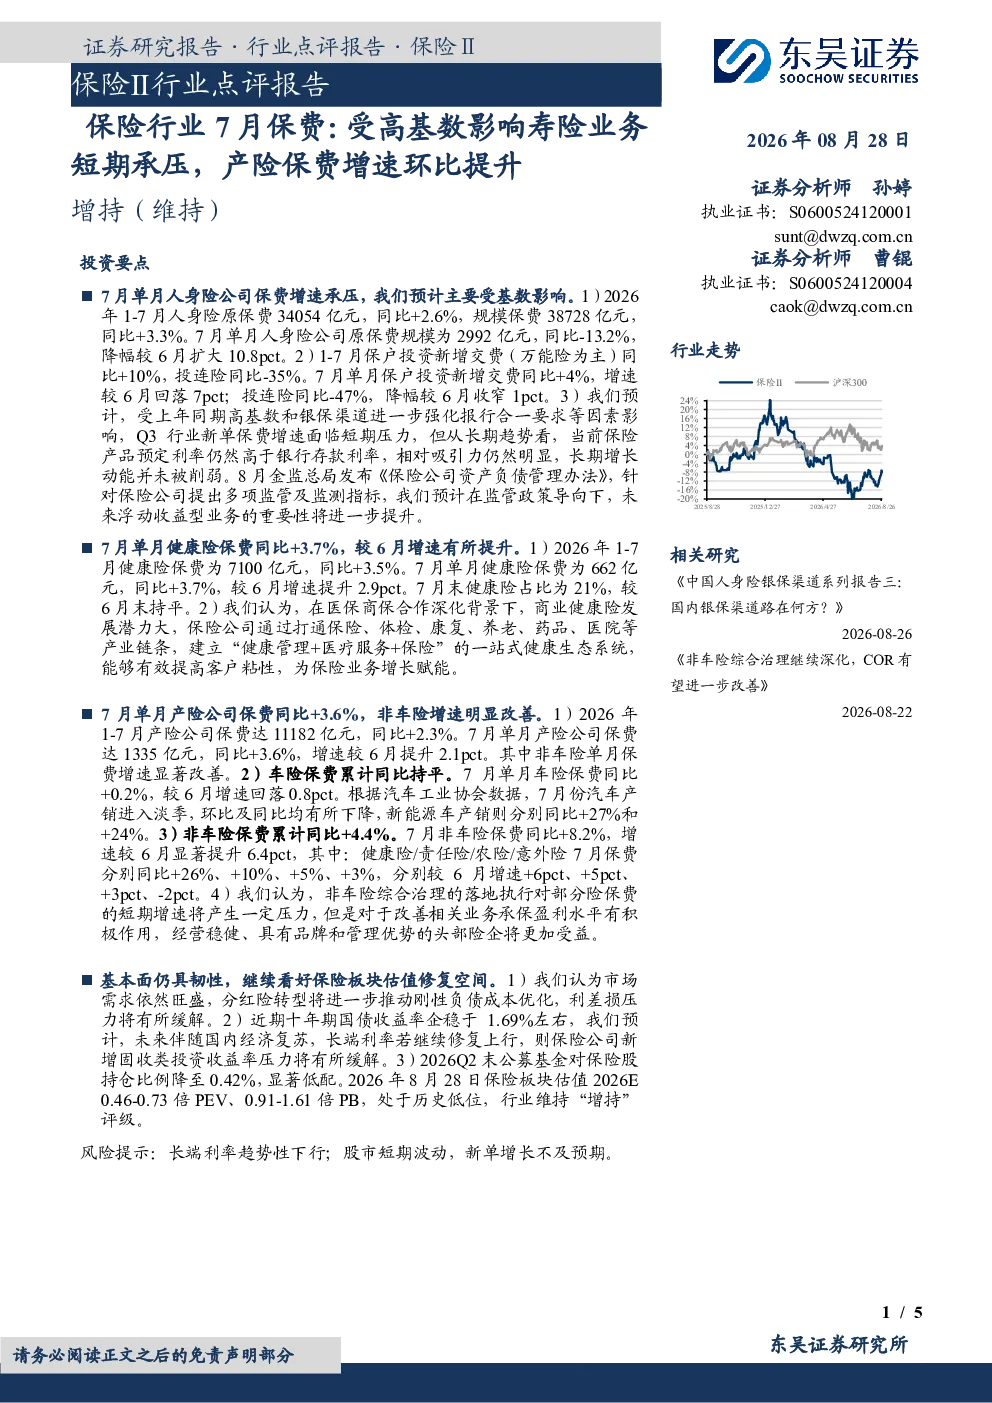
7月人身险公司原保费规模同比-13.2%,降幅扩大;保户投资新增交费增速回落,投连险同比-47%。产险公司保费同比+3.6%,非车险增速显著改善,7月同比+8.2%;车险保费累计同比持平,7月同比+0.2%
保险行业未来发展趋势是什么?
预计Q3新单保费增速面临短期压力,但当前保险产品预定利率仍高于银行存款利率,长期增长动能未削弱。监管政策导向未来浮动收益型业务重要性将提升,健康险发展潜力大,可通过建立“健康管理+医疗服务+保险”的一站式健康生态系统提高客户粘性
报告重点分析了哪些方面?
报告重点分析了7月保费增速承压的原因、长期增长动能、监管政策导向、健康险发展潜力、产险保费增速提升、非车险综合治理影响、基本面韧性及估值修复等内容
当前保险市场现状如何?
市场需求旺盛,分红险转型推动刚性负债成本优化,利差损压力缓解;十年期国债收益率企稳,若长端利率修复上行,保险公司新增固收类投资收益率压力将缓解。保险板块估值处于历史低位,行业维持“增持”评级
研报提示了哪些风险?
研报提示长端利率趋势性下行和股市短期波动,新单增长不及预期等风险,需关注市场变化对保险行业的影响
你可能感兴趣
图说2019年7月上市险企保费数据及投资建议:寿险保费增速有望筑底回升,产险一定程度上受“哈利马”影响承压
金融长城证券2019-08-17
保险行业2026年4月保费数据点评:26年4月寿险高基数下增速放缓,财险承压但责任险逆势增长
金融国泰海通证券2026-05-29
保险行业5月保费:产险单月保费增速转正,寿险高基数压力逐步显现
金融东吴证券2026-06-27
保险行业上市保险公司2013年3月保费收入点评:产险、寿险保费增速环比均有改善
金融上海证券2013-04-18
保险行业10月保费点评:寿险持续承压,产险增速回落
金融山西证券2022-11-22
保险行业12月保费点评:寿险增速继续承压,产险延续回落趋势
金融山西证券2023-01-30
非银行金融行业图说2023年1月上市险企保费数据及投资建议:寿险或受疫情扰动及春节因素而增速承压,产险表现分化
金融长城证券2023-02-19
非银行金融行业图说2021年1月上市险企保费数据及投资建议:上市险企寿险增速分化,产险受车险拖累增长承压
金融长城证券2021-02-23
非银行金融行业图说2022年8月上市险企保费数据及投资建议:寿险增速承压,产险延续高景气度
金融长城证券2022-09-18
2023M7保险行业保费收入月报:寿险保费延续高增,财险保费受非车影响单月增速转负
金融财通证券2023-09-04