猜你想问
托尔兄弟2026年季度报告核心内容有哪些?
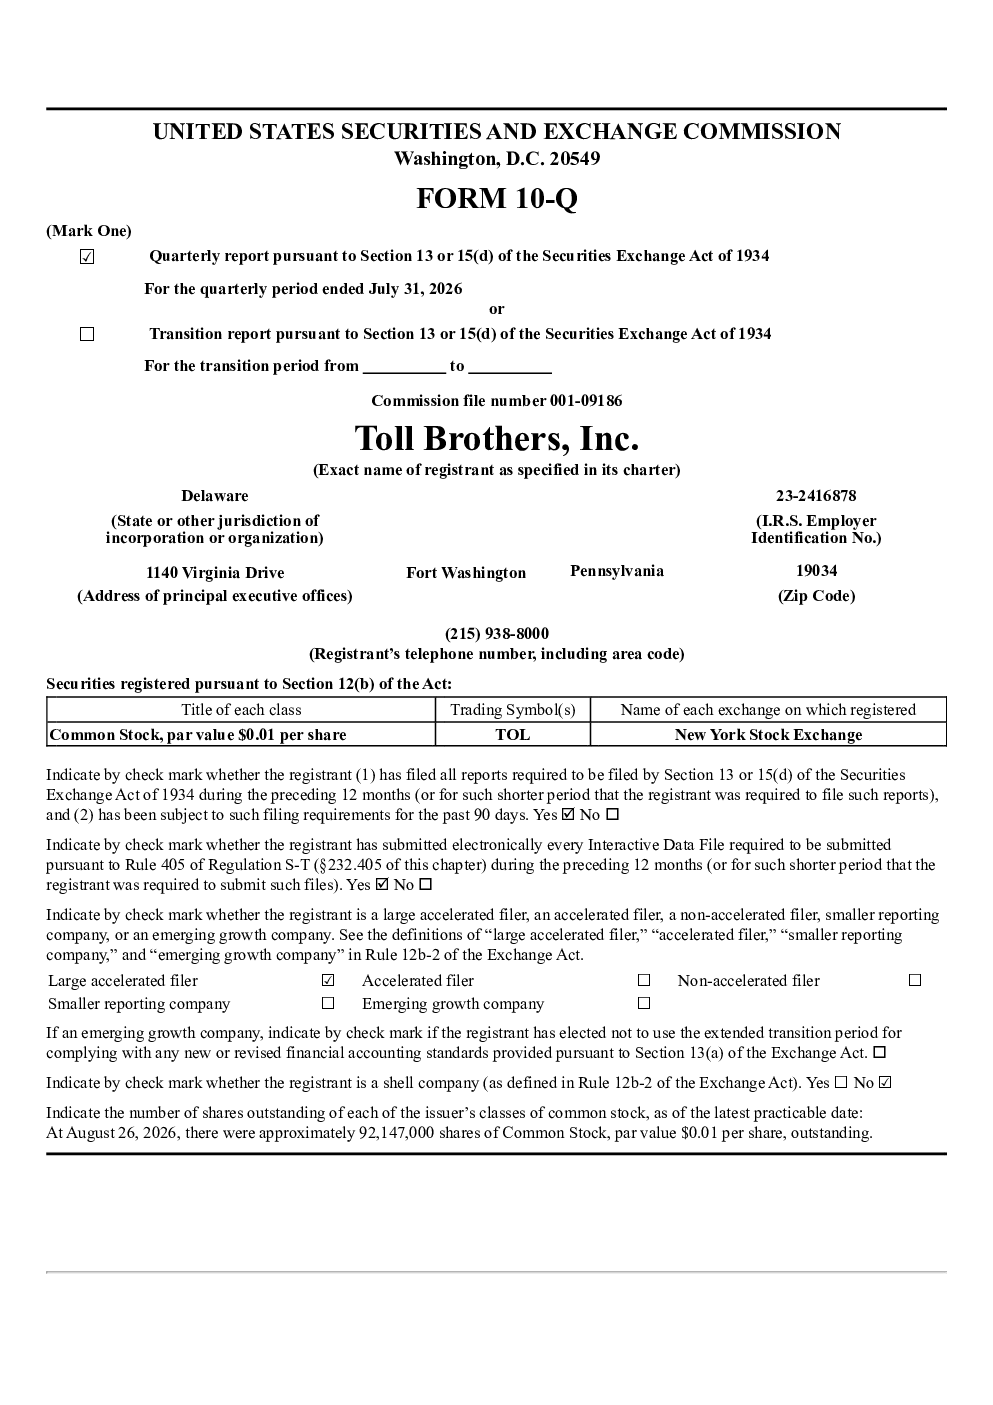
Toll Brothers Inc. 2026年第三季度报告显示收入和交付量下降,主要受高利率、消费者信心疲软和地缘政治影响。九个月内净收入同比下降16%,交付量下降10%。但公司凭借高端客户群和稳健财务状况,平均交付价格同比上涨5%,净合同签约量增长4%。报告强调公司财务状况良好,现金及现金等价物余额为11.30亿美元,受限现金7.24亿美元,贷款额度23.80亿美元。
报告反映的房地产行业发展趋势如何?
报告显示房地产行业面临高利率、消费者信心疲软等挑战,Toll Brothers交付量和收入下降。但高端市场表现相对稳健,平均交付价格上涨,净合同签约量增长。行业未来发展趋势需关注利率变化、消费者信心恢复及公司战略调整,如定价策略、库存管理和土地收购等举措可能影响长期增长。
研报重点分析了哪些方面?
研报重点分析了Toll Brothers 2026年第三季度及九个月的财务表现,包括收入、交付量、平均交付价格、净合同签约量等关键数据。报告还评估了公司财务状况,指出其现金储备充足,受限现金和贷款额度较高。此外,报告关注了市场环境因素对公司业绩的影响,以及公司为应对挑战采取的策略。
当前房地产市场现状如何判断?
当前房地产市场面临高利率、消费者信心疲软和地缘政治波动等挑战,导致部分企业交付量和收入下降。但高端市场表现相对稳健,平均交付价格和净合同签约量仍保持增长。市场现状需关注利率走势、消费者信心变化及政策调控,这些因素将影响未来市场表现。
研报提示哪些投资风险?
研报提示房地产市场面临的主要风险包括高利率、消费者信心疲软和地缘政治波动,这些因素可能影响公司业绩。此外,市场波动和政策调控也可能带来不确定性。投资者需关注公司财务状况、市场策略调整及宏观经济环境变化,以评估潜在风险。
你可能感兴趣
托尔兄弟 2025年季度报告
美股财报2025-05-29
托尔兄弟 2024年度报告
美股财报2025-01-30
托尔兄弟公司2025年第二季度业绩初步观察
巴克莱银行2025-05-20
托尔兄弟美股招股说明书(2025-06-06版)
美股招股说明书2025-06-06
托尔兄弟 2023年度报告
美股财报2024-12-20
托尔兄弟 2025年度报告
美股财报2026-01-29
华纳兄弟探索 2026年季度报告
美股财报2026-05-06
希尔托普控股 2026年季度报告
美股财报2026-04-24
墨卡托收购公司-A 2026年季度报告
美股财报2026-08-25
贝托收购公司2026年季度报告
美股财报2026-08-14