猜你想问
墨卡托收购公司-A 2026年季度报告主要内容包括哪些?
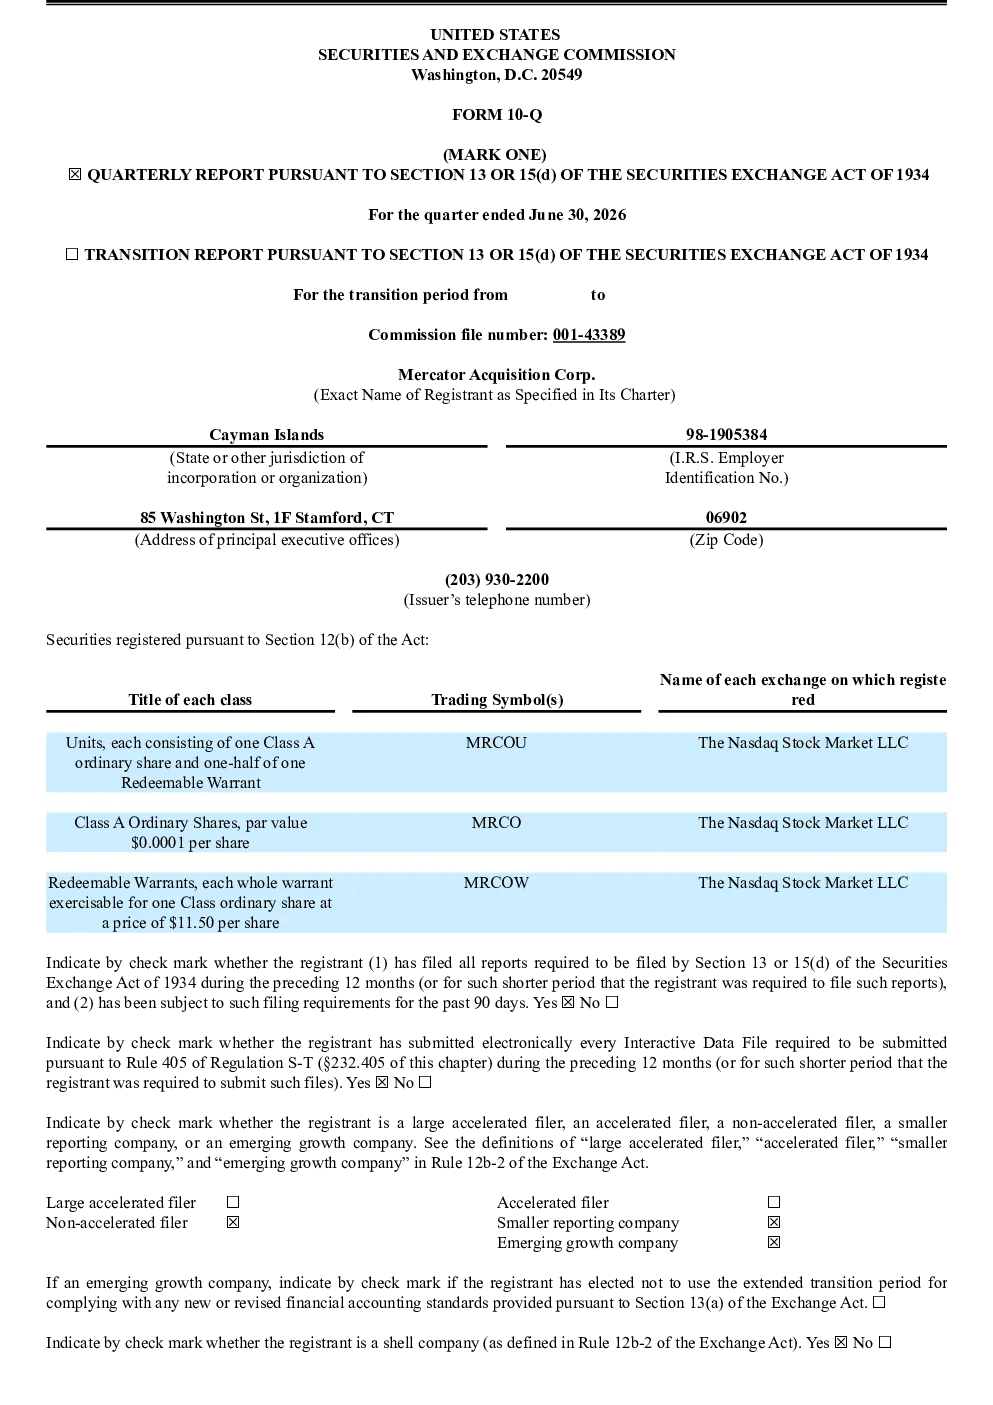
该报告详细介绍了墨卡托收购公司-A在2026年的运营情况。公司成立于2025年11月24日,是一家旨在进行商业合并的空白支票公司。截至2026年6月30日,公司尚未开展业务,所有活动围绕成立和首次公开募股(IPO)进行。7月10日完成IPO,以10.00美元/单位价格出售17,250,000个单位,总募资17,250,000美元,其中包含超额配售权。公司大部分IPO净收益存入信托账户,仅可投资于政府国库券或特定货币市场基金,用于未来商业合并。目前公司无现金,存在728,105美元工作资本赤字,可能需贷款完成合并。若2026年12月31日前未完成合并,公司可能被清算。报告还提及公司作为“新兴成长公司”可享受部分豁免,如萨班斯-奥克斯利法案第404条豁免及薪酬披露义务减少。
空白支票公司商业合并赛道发展趋势如何?
空白支票公司专注于商业合并的赛道,近年来呈现多元化发展趋势。一方面,全球经济不确定性增加,促使更多企业通过并购重组实现快速扩张或资源整合;另一方面,新兴技术如人工智能、大数据等推动行业边界模糊,为空白支票公司提供了更多并购机会。然而,监管环境趋严,特别是对并购动机和信息披露的要求提高,增加了操作难度。此外,市场对并购后整合能力的要求也日益提升,单纯财务驱动型并购面临更大挑战。未来,具备清晰战略方向和强大整合能力的空白支票公司更易获得市场认可。
本季度报告重点分析了哪些方向?
本季度报告重点分析了墨卡托收购公司-A的IPO进程及资金运用规划。报告详细披露了IPO定价、发行规模、超额配售权行使情况及募资总额,并强调了资金将严格存入信托账户,仅可投资于低风险金融产品。此外,报告突出了公司当前面临的流动性挑战,包括工作资本赤字及对贷款的潜在依赖,以及未能在规定期限内完成商业合并可能导致的清算风险。同时,报告也提及了公司作为“新兴成长公司”的特定豁免政策,如萨班斯-奥克斯利法案第404条豁免,这些政策对公司运营具有实际影响。
当前市场对墨卡托收购公司-A有何判断?
当前市场对墨卡托收购公司-A的判断主要围绕其商业合并计划的可行性与风险。作为一家空白支票公司,其核心价值在于未来商业合并的潜力,但报告显示公司目前缺乏足够流动性,存在728,105美元工作资本赤字,增加了合并交易成本融资的难度。IPO募资虽已到位,但资金使用受到信托账户限制,仅能投资于低风险产品,可能影响合并速度和规模。此外,公司管理层对在规定窗口期内完成合并缺乏把握,若无法达成目标,可能面临清算风险。市场普遍关注其能否在2026年12月31日前找到合适的合并目标并完成交易。
本季度报告提示了哪些风险?
本季度报告提示了墨卡托收购公司-A面临的多重风险。首先,流动性风险最为突出,公司目前无现金且存在工作资本赤字,若无法获得贷款或及时完成商业合并,可能被迫清算。其次,商业合并计划存在不确定性,公司管理层自身也承认缺乏完成合并的把握,市场对合并目标的选择和交易进程存在疑虑。再次,资金使用受限,IPO募资大部分存入信托账户,仅能投资于政府国库券或特定货币市场基金,限制了资金灵活性和潜在收益。最后,作为“新兴成长公司”虽享受部分豁免,但也可能面临监管关注,需确保合规运营。