猜你想问
中恒电气2026年中报核心数据有哪些?
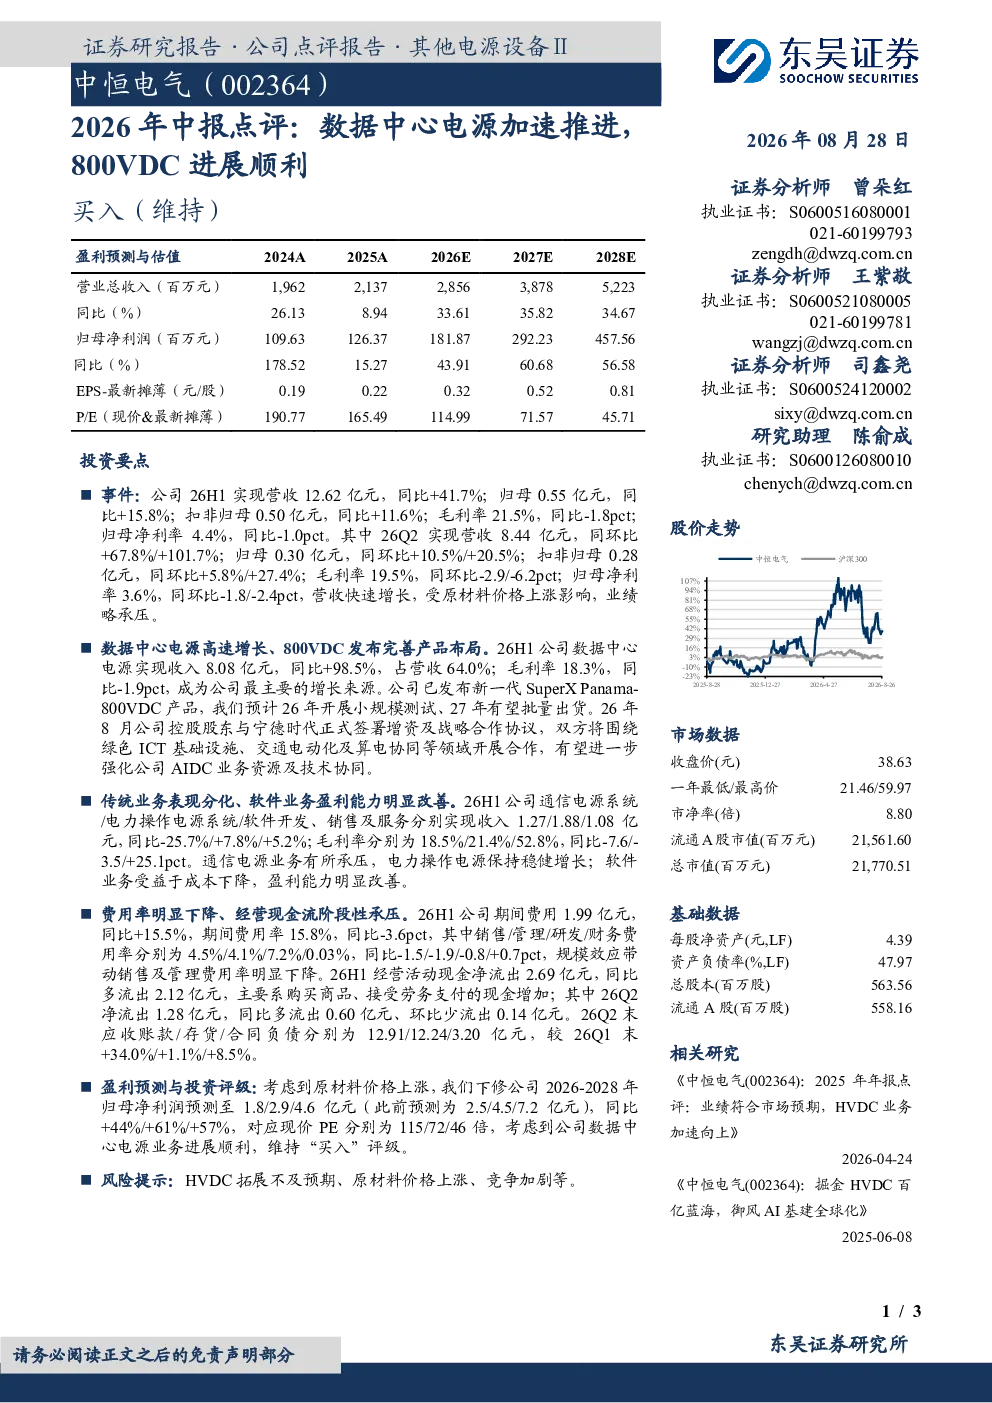
中恒电气2026年中期报告显示,公司营收12.62亿元,同比增长41.7%;归母净利润0.55亿元,同比增长15.8%。第二季度营收8.44亿元,同环比增长67.8%,归母净利润0.30亿元,同环比增长10.5%。数据中心电源业务收入8.08亿元,同比增长98.5%,占营收64.0%。
数据中心电源业务发展趋势如何?
数据中心电源业务成为中恒电气主要增长来源,收入占比达64.0%。公司发布新一代SuperX Panama-800VDC产品,预计2026年测试,2027年批量出货,显示800VDC技术路线加速推进,符合行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了数据中心电源业务进展,传统业务表现及费用率现金流情况。数据中心电源收入增长迅猛,传统业务部分下滑,期间费用率有所改善,但经营活动现金仍净流出。
当前市场对数据中心电源行业的判断?
数据中心电源市场持续高增长,800VDC成为行业技术发展方向。中恒电气凭借800VDC产品布局,有望受益于行业趋势。但需关注市场竞争加剧及技术迭代风险。
研报提示了哪些风险?
研报提示的主要风险包括HVDC拓展不及预期、原材料价格上涨以及行业竞争加剧。原材料价格上涨已影响盈利预测,下修2026-2028年归母净利润至1.8/2.9/4.6亿元。
你可能感兴趣
2026年中报点评 数据中心电源加速推进 800VDC进展顺利
未知机构2026-08-29
必易微(688045)2026年中报点评 26H1收入高增+实现扭亏,数据中心电源业务翻倍增长
华创证券2026-08-26
2026年中报点评:主业有韧性,AIDC电源加速突破
机械设备西南证券2026-09-07
2026年中报点评:业绩恢复增长,管线进展顺利
医药生物东吴证券2026-08-29
2026年中报点评:核心品种稳固,创新管线进展顺利
东吴证券2026-08-26
中报点评 :“2+4”战略持续推进,在建项目进展顺利
公用事业新时代证券2019-08-30
2023年半年度业绩快报点评:主业进展顺利,氢储运、碳资产业务加速推进
民生证券2023-08-05
公司点评报告:华为合作顺利推进,智能化进展加速
交通运输中原证券2024-11-28
2022中报点评:Q2收入加速,CAE和相控阵产品进展顺利
信息技术国信证券2022-08-30
电力设备行业周报:800VDC加速迈向产业化,数据中心电力架构迎来历史性重构
电气设备华鑫证券2026-05-31