猜你想问
瑞立科密2Q26业绩表现如何?
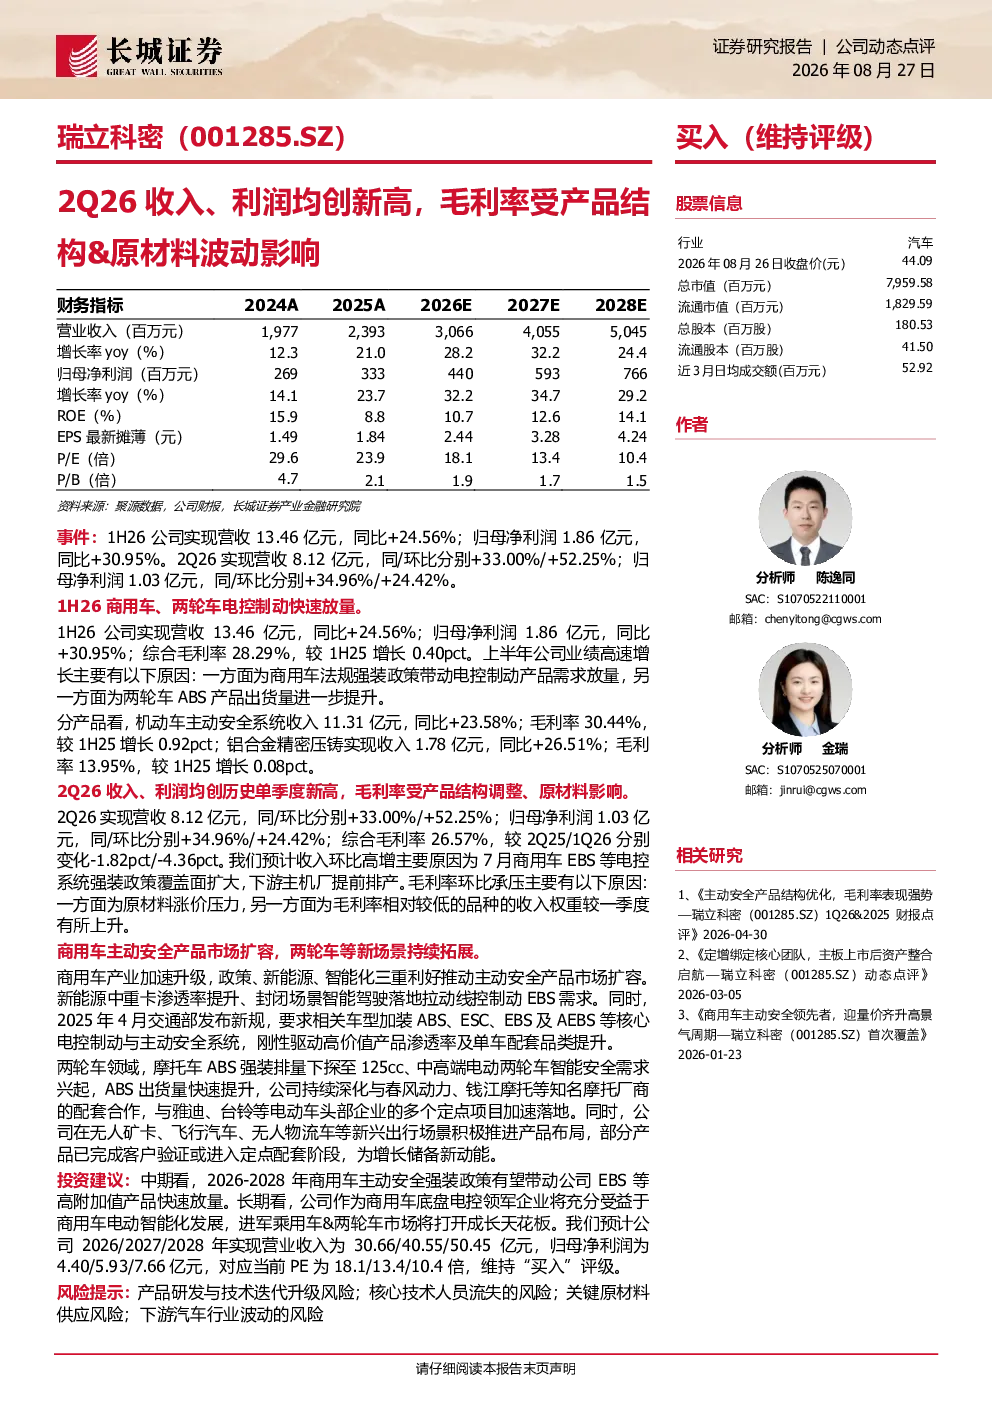
瑞立科密2026年第二季度业绩表现强劲,收入和利润均创历史新高。具体来看,2Q26营收8.12亿元,同比增长33.00%,环比增长52.25%;归母净利润1.03亿元,同比增长34.96%,环比增长24.42%。公司商用车、两轮车电控制动产品快速放量是推动整体业绩增长的主要动力。
瑞立科密产品结构有哪些特点?
瑞立科密产品结构呈现多元化发展态势。在机动车主动安全系统方面,收入11.31亿元,同比增长23.58%,毛利率30.44%,较1H25提升0.92个百分点;铝合金精密压铸业务收入1.78亿元,同比增长26.51%,毛利率13.95%,较1H25提升0.08个百分点。商用车电控制动产品是公司收入增长的主要驱动力。
商用车电控制动市场发展趋势如何?
商用车电控制动市场正经历快速发展阶段。法规强装政策显著提升了电控制动产品的市场需求,新能源中重卡渗透率提升和封闭场景智能驾驶落地进一步拉动线控制动EBS需求。同时,摩托车ABS强装政策推动排量下探至125cc,中高端电动两轮车智能安全需求兴起,带动ABS出货量快速提升。这些趋势为瑞立科密等企业提供了广阔的市场空间。
瑞立科密在市场上的竞争地位如何?
瑞立科密在商用车底盘电控领域具备领先地位。公司持续深化与知名厂商合作,产品市场扩容明显。在商用车市场,公司已与多家头部企业建立稳定合作关系;在两轮车市场,与雅迪、台铃等头部企业合作加速,并积极布局无人矿卡、飞行汽车、无人物流车等新兴场景,显示出公司较强的市场拓展能力和产品竞争力。
瑞立科密面临哪些风险因素?
瑞立科密面临的主要风险包括:产品研发与技术迭代升级风险,需持续投入研发以保持技术领先;核心技术人员流失风险,关键人才流失可能影响产品开发进度;关键原材料供应风险,原材料价格波动可能影响成本控制;下游汽车行业波动风险,汽车行业周期性波动可能影响公司订单稳定性。这些因素需引起投资者关注。
你可能感兴趣
瑞立科密2026年中报点评:商业车制动收入高增,拓展两轮车及新兴领域
交运设备国泰海通证券2026-08-26
瑞立科密:2025年三季度报告
财报2025-10-28
瑞立科密机构调研纪要
发现报告2025-12-16
西部汽车瑞立科密调研更新公司有望显著受益于法规下的商用车智
未知机构2025-12-22
广州瑞立科密汽车电子股份有限公司招股说明书(上会稿)
招股说明书2025-04-11
广州瑞立科密汽车电子股份有限公司招股说明书(申报稿)
招股说明书2024-06-29
瑞立科密机构调研纪要
发现报告2026-04-29
瑞立科密机构调研纪要
发现报告2026-08-16
7月重卡销量9.2万 产业链升级看好瑞立科密 中集车辆
未知机构2026-08-03
瑞立科密20260915 导读
未知机构2026-09-15