猜你想问
颐海国际2026年中报核心数据有哪些?
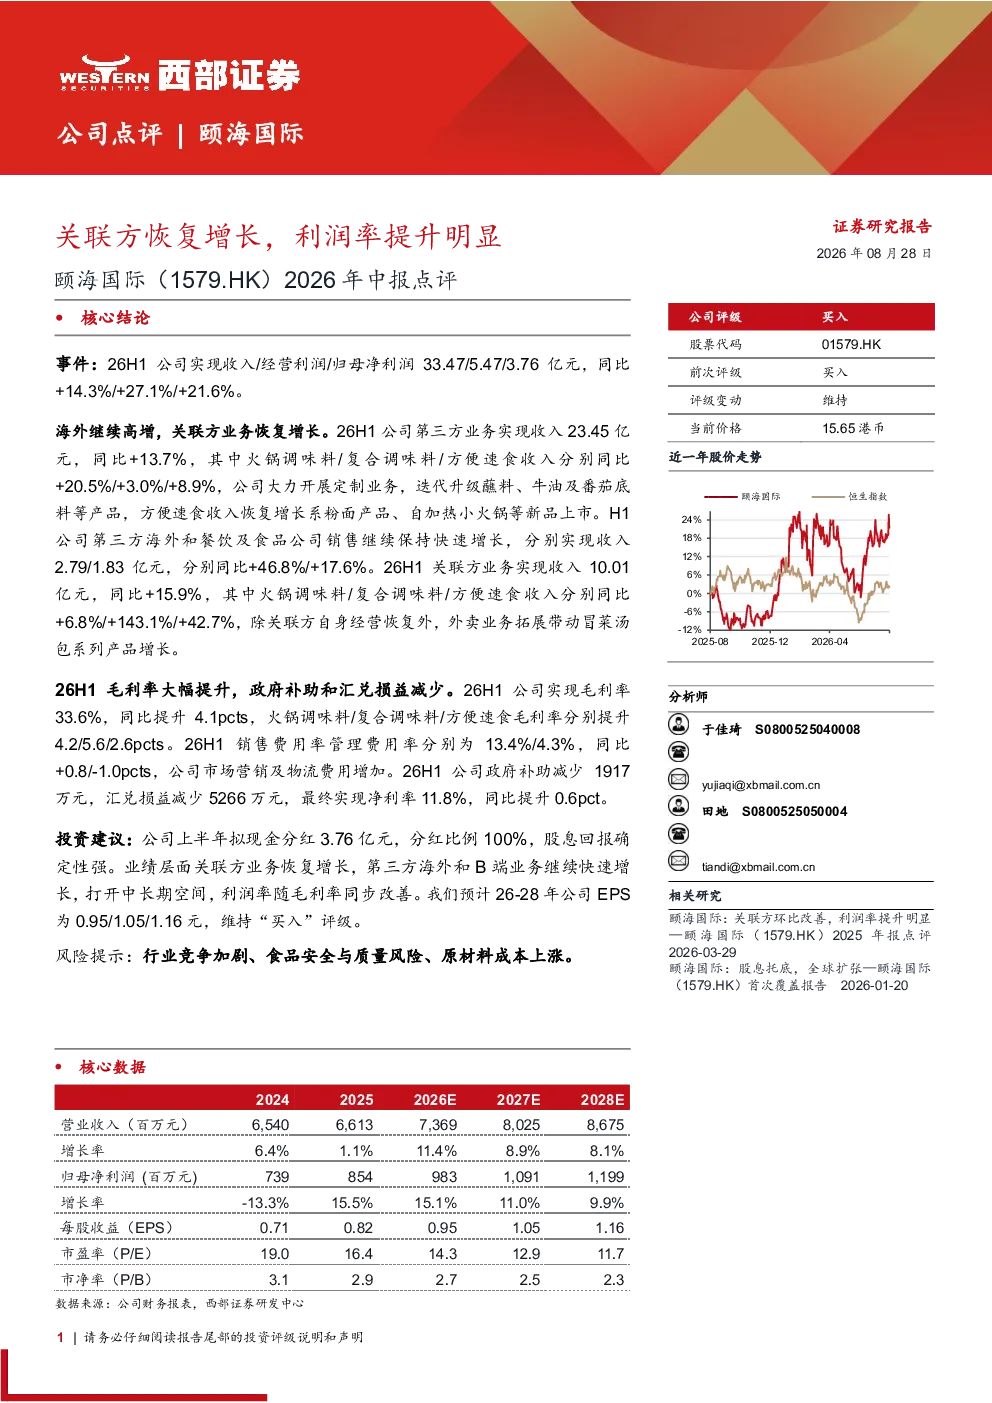
颐海国际2026年中报显示,公司收入达到33.47亿元,同比增长14.3%。经营利润为5.47亿元,同比增长27.1%。归母净利润为3.76亿元,同比增长21.6%。这些数据反映出公司整体业绩的强劲增长态势。在业务亮点方面,第三方业务收入23.45亿元,同比增长13.7%,其中火锅调味料增长20.5%,复合调味料增长3.0%,方便速食增长8.9%。海外业务收入2.79亿元,同比增长46.8%。餐饮及食品公司销售1.83亿元,同比增长17.6%。关联方业务收入10.01亿元,同比增长15.9%,其中火锅调味料增长6.8%,复合调味料增长143.1%,方便速食增长42.7%。这些业务板块的稳健增长为公司整体业绩提供了有力支撑。
颐海国际2026年利润率提升的原因是什么?
颐海国际2026年利润率提升的主要原因是多方面的。首先,公司毛利率达到33.6%,同比提升4.1个百分点,这得益于产品结构优化和成本控制措施的有效实施。其次,净利率为11.8%,同比提升0.6个百分点,这主要得益于政府补助减少1917万元和汇兑损益减少5266万元。这些因素共同作用,推动了公司利润率的提升。此外,公司在运营效率方面的改善也对其利润率的提升起到了积极作用。通过精细化管理和技术创新,公司能够更好地控制成本,提高生产效率,从而实现利润率的稳步增长。
颐海国际2026年财务预测情况如何?
颐海国际2026年的财务预测显示,公司预计收入将达到73.69亿元,同比增长11.4%。利润方面,预计经营利润为9.83亿元,同比增长15.1%。在关键指标方面,2026年预计ROE为19.7%,毛利率为34.5%,营业利润率为18.6%,销售净利率为14.1%。这些预测数据表明,公司在未来一年内有望继续保持稳健的增长态势。此外,公司在2026-2028年的EPS预测分别为0.95元、1.05元和1.16元,显示出公司盈利能力的持续提升。公司还计划拟现金分红3.76亿元,分红比例为100%,这将进一步增强投资者信心。
颐海国际2026年报告有哪些风险提示?
颐海国际2026年报告提示了几个潜在风险。首先,行业竞争加剧可能对公司市场份额和盈利能力产生影响。随着市场竞争的日益激烈,公司需要不断提升产品竞争力和品牌影响力,以应对来自同行的挑战。其次,食品安全与质量风险也是公司需要关注的重要问题。食品行业对产品质量的要求极高,任何安全事故都可能对公司声誉和业绩造成严重损害。最后,原材料成本上涨也是公司面临的风险之一。原材料价格的波动会直接影响公司的生产成本和利润水平,公司需要通过供应链管理和成本控制措施来应对这一挑战。
颐海国际2026年报告重点分析了哪些方向?
颐海国际2026年报告重点分析了公司关联方业务的恢复增长和利润率的提升。报告显示,关联方业务收入达到10.01亿元,同比增长15.9%,其中复合调味料业务增长尤为突出,达到143.1%。这一增长得益于公司对关联方业务的战略调整和资源优化配置。此外,报告还分析了公司在毛利率和净利率方面的提升,以及公司在财务预测和关键指标方面的表现。通过这些分析,报告揭示了公司在多个业务板块的稳健增长和盈利能力的持续提升。这些分析为公司未来的发展提供了重要参考,也为投资者提供了更全面的了解。