猜你想问
迎丰股份2026年Q2业绩表现如何?
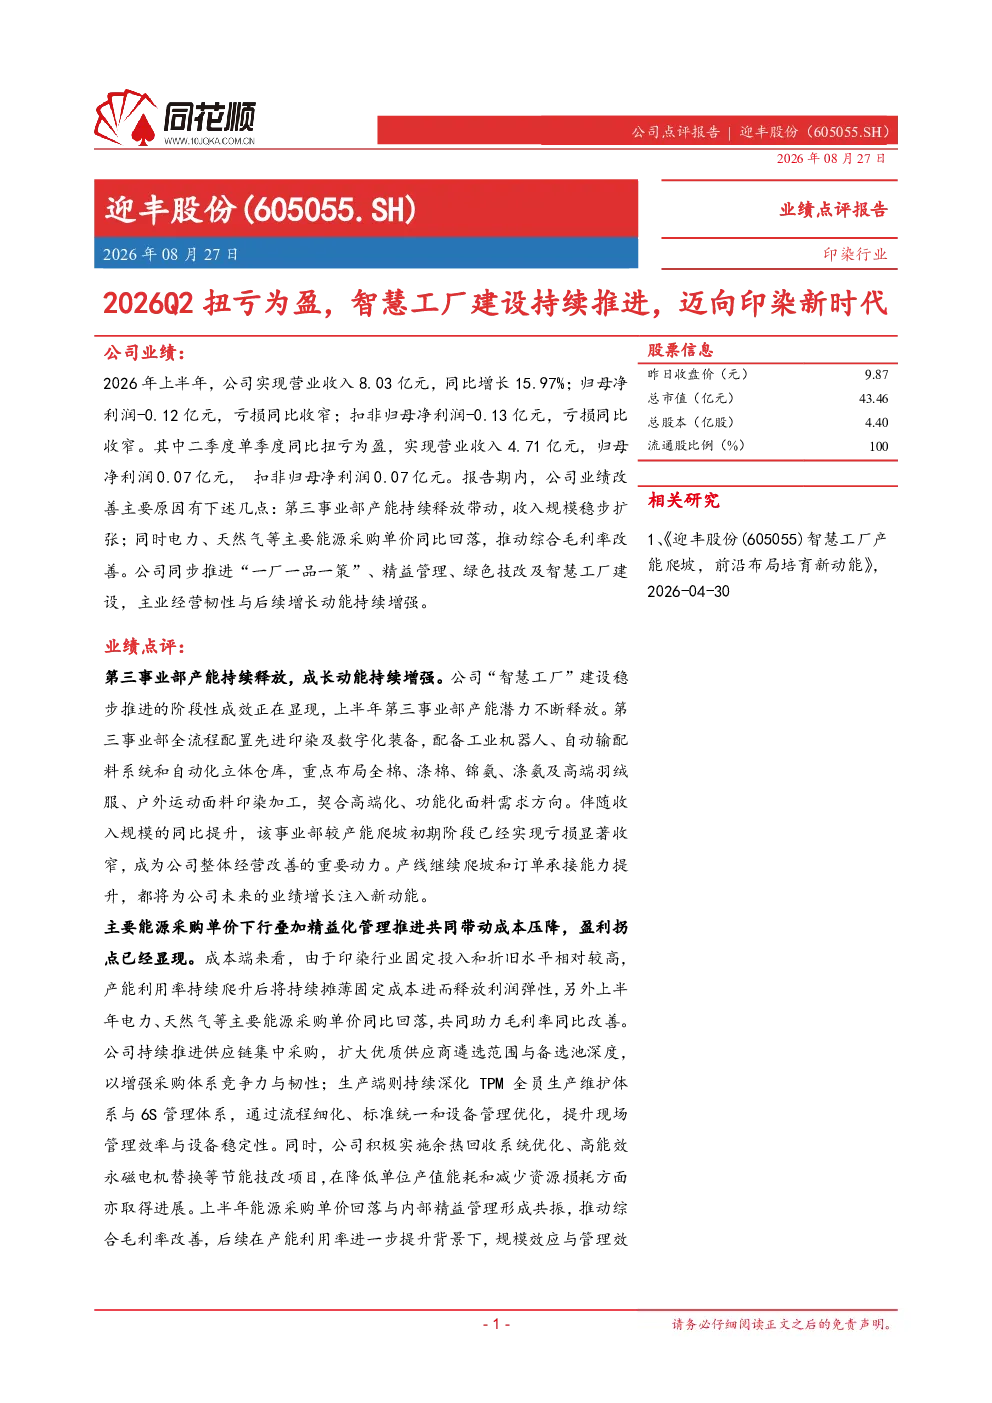
迎丰股份2026年上半年实现营业收入8.03亿元,同比增长15.97%,归母净利润扭亏为盈,达到0.07亿元。主要得益于第三事业部产能持续释放和主要能源采购单价同比回落,推动综合毛利率改善。公司持续推进“智慧工厂”建设,第三事业部已实现亏损显著收窄,成为公司经营改善的重要动力。成本端,通过供应链集中采购和精益化管理,毛利率同比改善,盈利拐点已显现。公司经营活动产生的现金流量净额为2.01亿元,同比增长1.96%,经营回款与资金周转表现稳健。
印染行业智能制造发展趋势是什么?
印染行业正朝着智能制造、绿色制造方向升级。企业通过提升智能制造能力,如迎丰股份的“智慧工厂”建设,增强高端休闲、运动及功能性面料领域的服务能力和客户黏性,有望受益于行业格局优化。智能制造能提高生产效率、降低能耗和人工成本,同时减少环境污染,符合可持续发展要求。未来,具备智能制造能力的企业将在市场竞争中占据优势,推动行业向高端化、绿色化发展。
迎丰股份报告重点分析了哪些方面?
报告重点分析了迎丰股份的业绩改善、智慧工厂建设进展以及产投布局。业绩方面,公司通过第三事业部产能释放和成本控制实现扭亏为盈,毛利率同比改善,经营现金流稳健。智慧工厂建设方面,第三事业部亏损收窄,成为经营改善的重要动力。产投布局方面,公司参股多家前沿科技企业,有望迎来阶段性收获。此外,报告还分析了出售宇波新材料股权对公司资产结构的优化作用。
当前印染行业市场状况如何?
当前印染行业市场呈现转型升级态势,传统印染企业面临成本压力和环保要求,而智能制造、绿色制造成为行业发展趋势。市场竞争加剧,具备技术优势和管理优势的企业将脱颖而出。迎丰股份通过提升智能制造能力,增强高端面料领域的服务能力,有望受益于行业格局优化。同时,宏观与终端需求波动、原材料及能源价格波动、行业竞争加剧等因素也需关注。
迎丰股份研报提示了哪些风险?
研报提示的风险包括宏观与终端需求波动、原材料及能源价格波动、行业竞争加剧等。宏观需求波动可能影响印染产品销售,原材料及能源价格波动会增加企业成本压力,行业竞争加剧则可能压缩利润空间。此外,公司产投布局的前沿科技项目也存在一定的不确定性,需关注其能否如期带来收益。这些风险因素可能影响公司的经营业绩和未来发展。