猜你想问
江苏神通最新业绩表现如何?
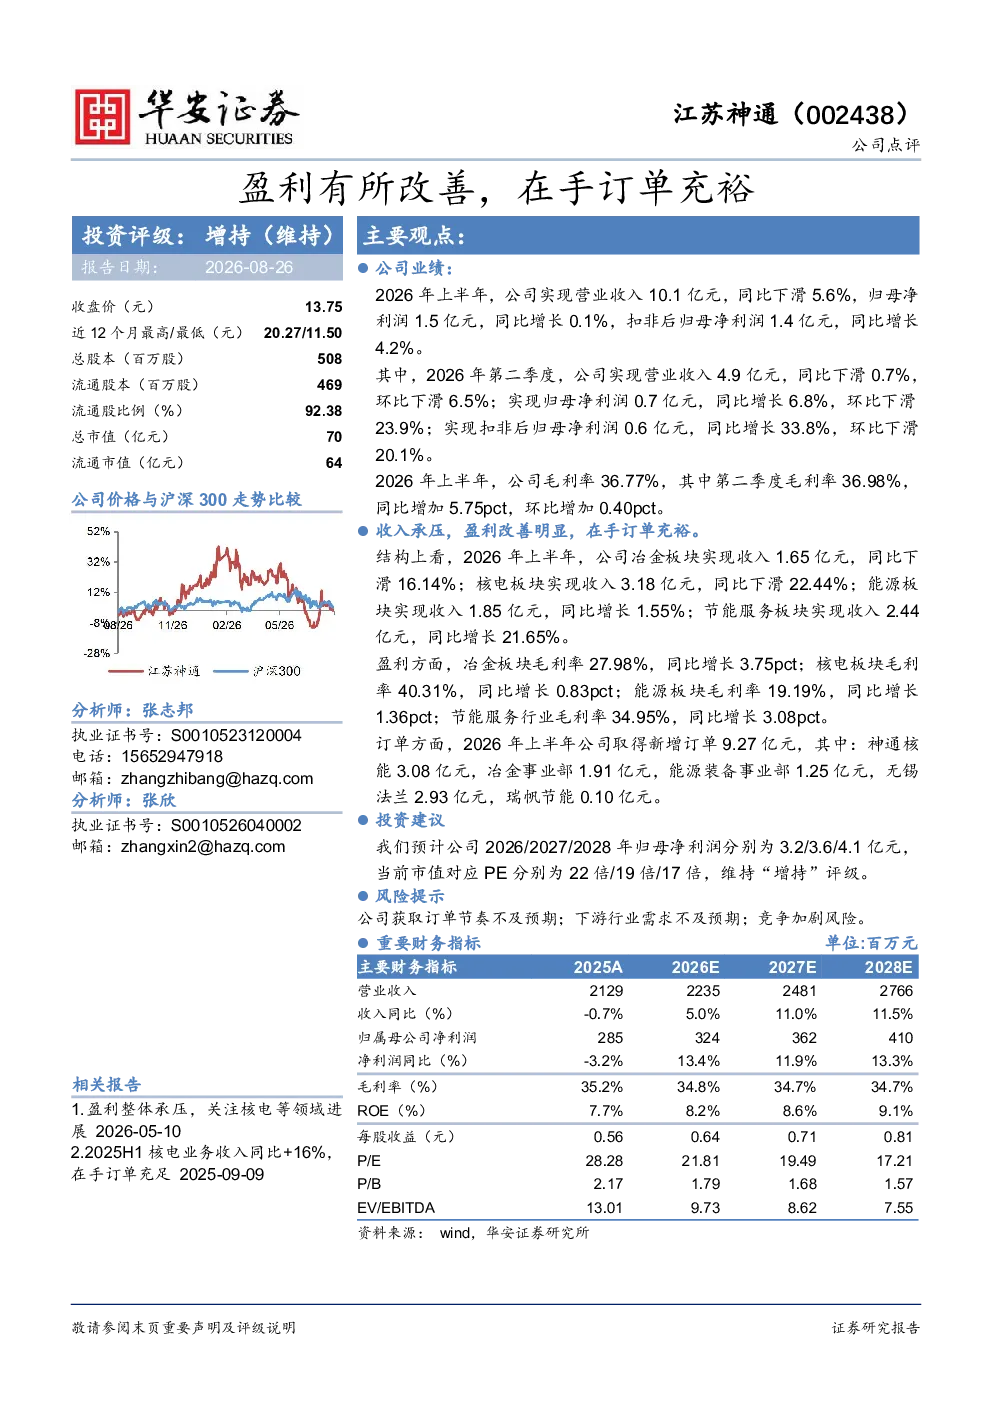
2026年上半年,江苏神通营业收入10.1亿元,同比下滑5.6%,但归母净利润1.5亿元,同比增长0.1%,扣非后归母净利润1.4亿元,同比增长4.2%。第二季度营业收入4.9亿元,同比下滑0.7%,归母净利润0.7亿元,同比增长6.8%,扣非后归母净利润0.6亿元,同比增长33.8%。毛利率方面,2026年上半年毛利率36.77%,第二季度毛利率36.98%,同比增加5.75pct,环比增加0.40pct。整体来看,公司盈利有所改善,但收入端面临压力。
江苏神通各业务板块发展情况怎样?
2026年上半年,江苏神通冶金板块收入1.65亿元,同比下滑16.14%;核电板块收入3.18亿元,同比下滑22.44%;能源板块收入1.85亿元,同比增长1.55%;节能服务板块收入2.44亿元,同比增长21.65%。毛利率方面,冶金板块毛利率27.98%,同比增长3.75pct;核电板块毛利率40.31%,同比增长0.83pct;能源板块毛利率19.19%,同比增长1.36pct;节能服务行业毛利率34.95%,同比增长3.08pct。节能服务板块表现突出,但核电和冶金板块收入下滑明显。新增订单9.27亿元,主要来自神通核能、冶金事业部、能源装备事业部和无锡法兰。
江苏神通未来发展趋势如何?
从行业角度看,冶金和核电板块面临需求收缩压力,但能源和节能服务板块增长潜力较大。公司预计2026-2028年归母净利润分别为3.2/3.6/4.1亿元,当前市值对应PE分别为22倍/19倍/17倍,维持“增持”评级。主要财务指标显示,2025年营业收入212.9亿元,同比下滑0.7%;归母净利润28.5亿元,同比下滑3.2%。预计2026-2028年营业收入分别为235、248、1276.6亿元,同比增长5.0%、11.0%、11.5%;归母净利润分别为32.4、36.2、24.1亿元,同比增长13.4%、11.9%、13.3%;毛利率34.8%-34.7%;ROE 8.2%-9.1%。公司需关注下游行业需求变化和竞争加剧风险。
当前市场对江苏神通的评价如何?
市场对江苏神通的判断需结合多维度分析。公司上半年盈利有所改善,毛利率提升,但收入端承压,部分传统业务板块下滑明显。节能服务板块表现亮眼,未来增长潜力较大。预计未来三年业绩将稳步提升,但需警惕行业周期性和竞争风险。从估值来看,当前PE处于合理区间,但需关注业绩兑现情况。投资者需关注公司订单获取节奏和行业需求变化。
江苏神通面临哪些风险?
江苏神通面临的主要风险包括:1)订单获取节奏不及预期,尤其核电和冶金板块订单下滑明显;2)下游行业需求不及预期,可能影响公司收入增长;3)竞争加剧风险,节能服务等领域竞争激烈。此外,公司还需关注宏观经济波动和政策变化对业务的影响。投资者需密切关注公司订单情况和行业动态,以评估潜在风险。