猜你想问
中国人寿2026年中期业绩表现如何?
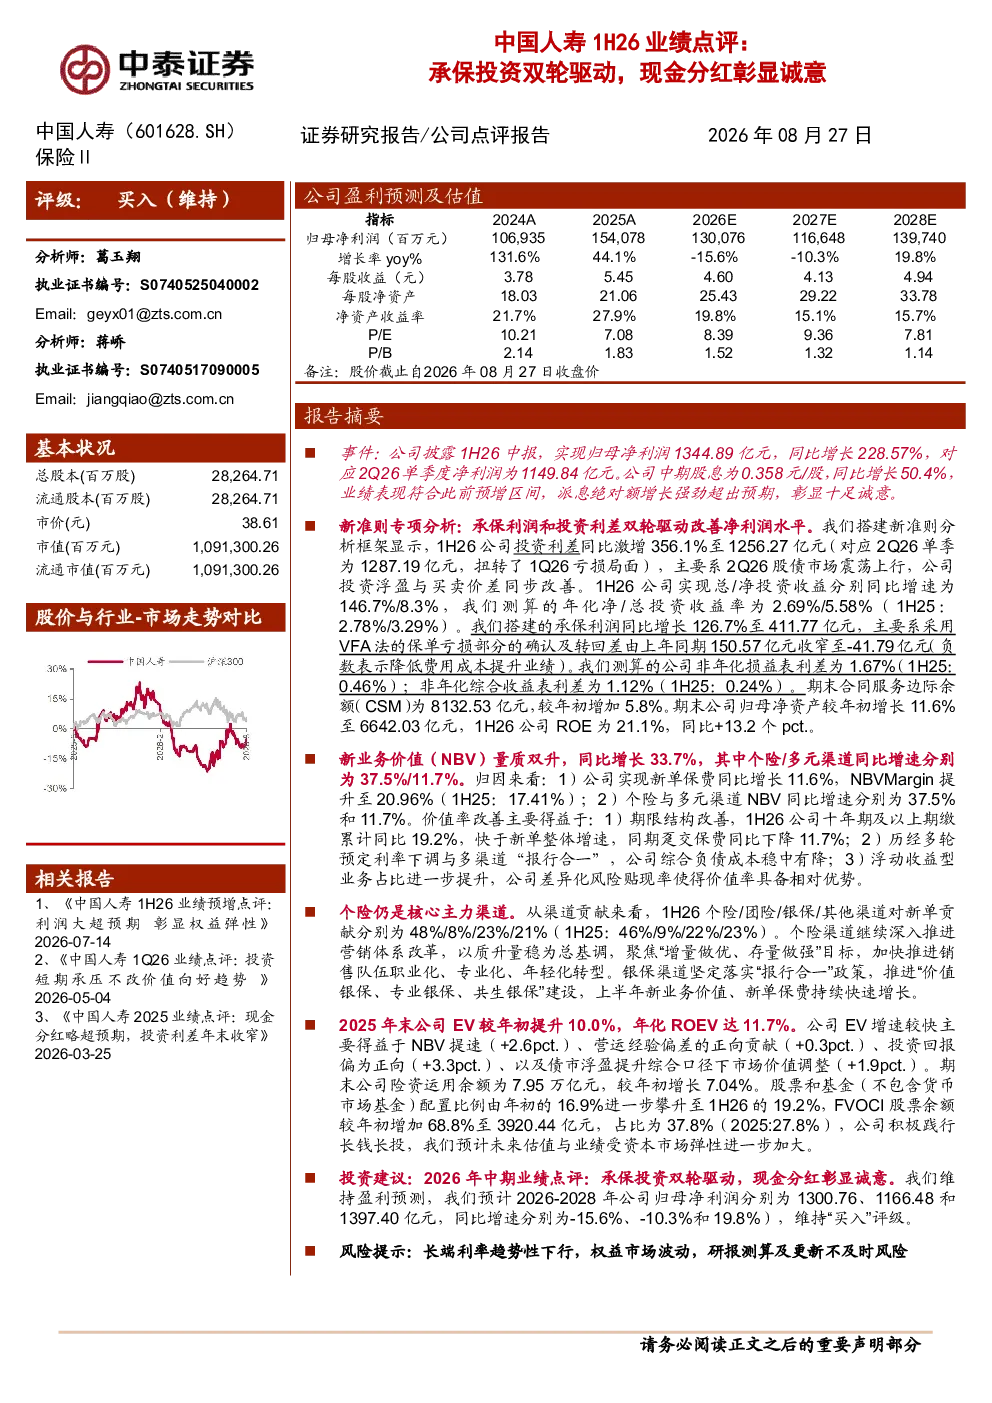
中国人寿2026年中期实现归母净利润1344.89亿元,同比增长228.57%,单季度净利润为1149.84亿元。中期股息为0.358元/股,同比增长50.4%,业绩符合预增区间,派息绝对额增长强劲。投资利差同比激增356.1%至1256.27亿元,承保利润同比增长126.7%至411.77亿元。净资产较年初增长11.6%至6642.03亿元,ROE为21.1%,同比+13.2个pct。
中国人寿新业务价值增长情况如何?
中国人寿新业务价值同比增长33.7%,其中个险/多元渠道同比增速分别为37.5%/11.7%。新单保费同比增长11.6%,NBVMargin提升至20.96%。价值率改善主要得益于期限结构改善(十年期及以上期缴累计同比19.2%)、综合负债成本稳中有降、浮动收益型业务占比提升。
中国人寿主要业务渠道贡献分析?
个险仍是核心主力渠道,对新单贡献48%,深入推进营销体系改革,聚焦“增量做优、存量做强”。银保坚定落实“报行合一”,推进“价值银保、专业银保、共生银保”建设,新业务价值、新单保费持续快速增长。
中国人寿投资回报及险资运用情况?
年化ROEV达11.7%,主要得益于NBV提速、营运经验偏差正向贡献、投资回报偏为正向、债市浮盈提升综合口径下市场价值调整。险资运用余额为7.95万亿元,较年初增长7.04%。股票和基金配置比例由年初的16.9%攀升至19.2%,FVOCI股票余额较年初增加68.8%至3920.44亿元,占比为37.8%。
中国人寿研报提示的主要风险是什么?
研报提示的主要风险包括长端利率趋势性下行,权益市场波动,以及研报测算及更新不及时可能带来的偏差。
你可能感兴趣
2023年年报点评:现金分红历史新高,承保利润彰显韧性
东吴证券2024-03-26
承保投资双轮驱动,利润及分红表现亮眼
国泰海通证券2026-08-29
2018年半年报点评:承保投资双轮驱动业绩稳步增长
国信证券2018-08-27
1H25业绩点评:承保投资双轮驱动,业绩高增好于预期
中泰证券2025-08-27
中国人寿2025年年报点评:规模价值双轮驱动,投资表现出色
金融太平洋证券2026-03-26
2020年一季报点评:承保投资双轮驱动,净利润超预期增长
东吴证券2020-04-29
2023年年报点评:归母净利润同比高增,高额分红彰显诚意
房地产民生证券2024-03-21
南山铝业(600219.SH):Q2单季度业绩表现亮眼,慷慨分红回馈股东彰显诚意
西部证券2026-08-21
2022年半年报点评:业绩大幅增长,中报分红彰显现金实力
民生证券2022-08-26
现金分红+送股诚意满满,高股息配置价值较强
化石能源中泰证券2024-04-01