猜你想问
比亚迪和吉利在研报中的核心推荐理由是什么?
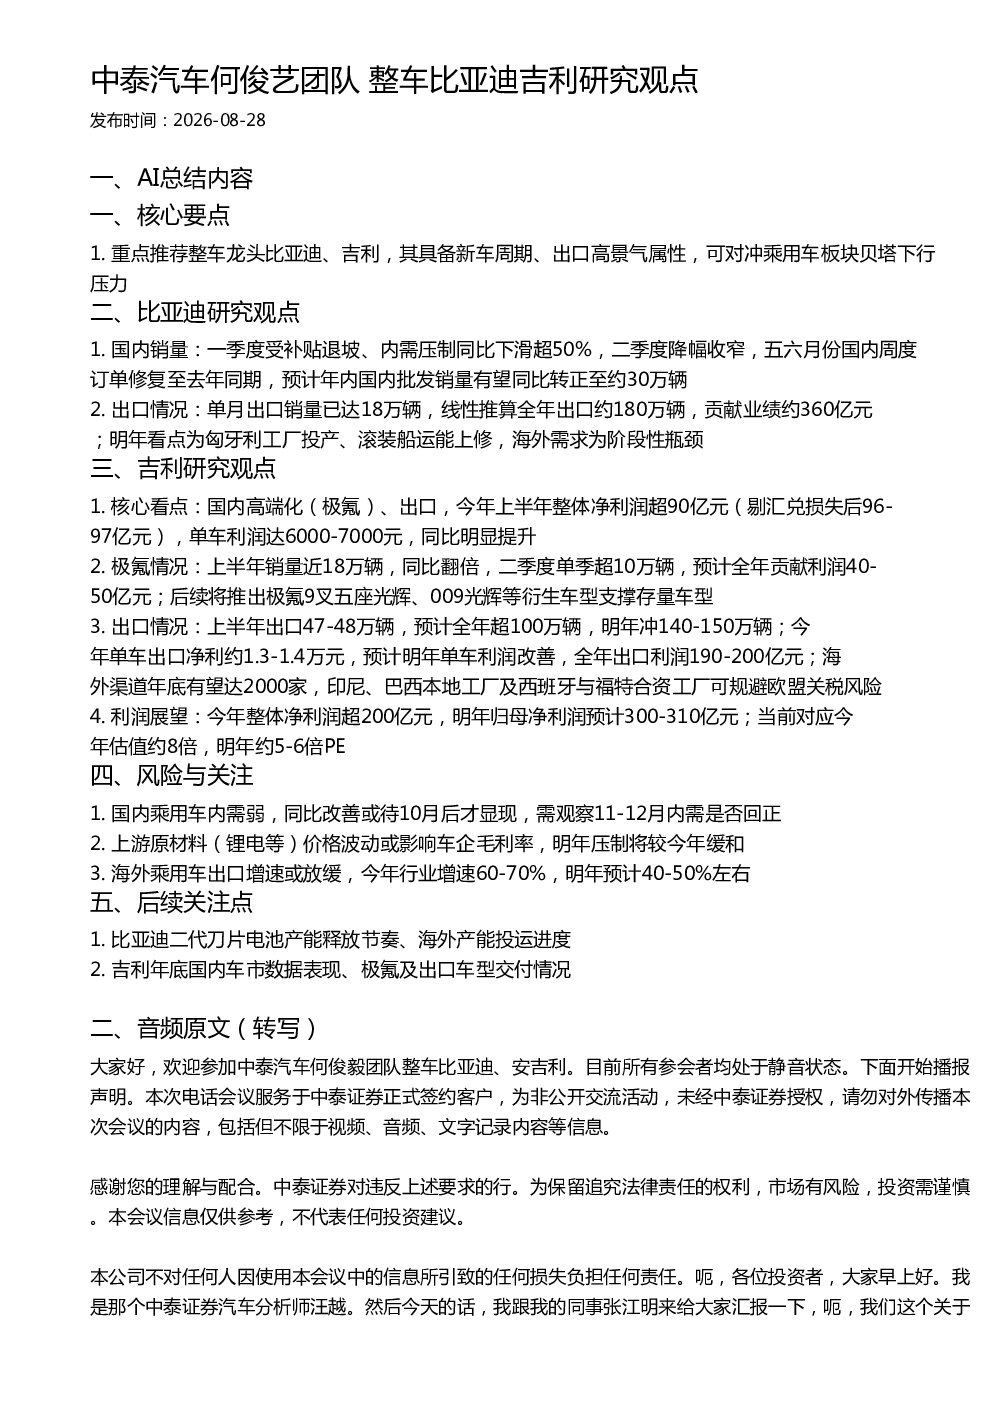
研报重点推荐整车龙头比亚迪、吉利,主要基于其具备新车周期和出口高景气属性。比亚迪一季度国内销量受补贴退坡、内需压制同比下滑超50%,但二季度降幅收窄,五六月份国内周度订单修复至去年同期水平,预计年内国内批发销量有望同比转正至约30万辆。其单月出口销量已达18万辆,全年出口约180万辆,贡献业绩约360亿元;明年看点为匈牙利工厂投产、滚装船运能上修,海外需求为阶段性瓶颈。吉利核心看点在于国内高端化(极氪)和出口,今年上半年整体净利润超90亿元(剔汇兑损失后96-97亿元),单车利润达6000-7000元,同比明显提升。吉利上半年出口47-48万辆,预计全年超100万辆,明年冲140-150万辆;今年单车出口净利约1.3-1.4万元,预计明年单车利润改善,全年出口利润190-200亿元;海外渠道年底有望达2000家,印尼、巴西本地工厂及西班牙与福特合资工厂可规避欧盟关税风险。两家企业均具备对冲乘用车板块贝塔下行压力的潜力。
研报对乘用车行业的发展趋势有何分析?
研报指出,重点推荐整车龙头比亚迪、吉利,其具备新车周期、出口高景气属性,可对冲乘用车板块贝塔下行压力。国内乘用车内需目前相对较弱,同比改善或待10月后才显现,需观察11-12月内需是否回正。上游原材料(锂电等)价格波动或影响车企毛利率,明年压制将较今年缓和。海外乘用车出口增速或放缓,今年行业增速60-70%,明年预计40-50%左右。整体来看,行业面临内需和原材料成本的双重挑战,但龙头企业在高端化和出口方面展现出较强竞争力,未来发展趋势需持续关注国内消费复苏和海外市场拓展情况。
研报主要分析了比亚迪和吉利的哪些方面?
研报主要分析了比亚迪和吉利的整车业务表现和未来展望。比亚迪方面,报告关注其国内销量恢复情况,一季度受补贴退坡、内需压制同比下滑超50%,二季度降幅收窄,五六月份国内周度订单修复至去年同期水平,预计年内国内批发销量有望同比转正至约30万辆;同时,报告强调其出口表现强劲,单月出口销量已达18万辆,全年出口约180万辆,贡献业绩约360亿元,明年看点为匈牙利工厂投产和滚装船运能上修。吉利方面,报告聚焦其高端化(极氪)和出口业务,上半年整体净利润超90亿元(剔汇兑损失后96-97亿元),单车利润达6000-7000元,同比明显提升;极氪上半年销量近18万辆,同比翻倍,预计全年贡献利润40-50亿元;出口方面,上半年出口47-48万辆,预计全年超100万辆,明年冲140-150万辆,今年单车出口净利约1.3-1.4万元,预计明年单车利润改善,全年出口利润190-200亿元。两家企业均展现出较强的盈利能力和增长潜力。
研报对当前市场现状有何判断?
研报对当前市场现状的判断显示,国内乘用车市场面临一定压力,一季度受补贴退坡、内需压制同比下滑超50%,但二季度降幅已收窄,五六月份国内周度订单修复至去年同期水平,预计年内国内批发销量有望同比转正至约30万辆。海外市场方面,比亚迪和吉利的出口表现强劲,单月出口销量已达18万辆,全年出口约180万辆,贡献业绩约360亿元,其中吉利上半年出口47-48万辆,预计全年超100万辆。但报告也指出,海外乘用车出口增速可能放缓,今年行业增速60-70%,明年预计40-50%左右。整体来看,市场呈现国内复苏缓慢、海外出口景气但增速可能放缓的态势,龙头企业在国内外市场均展现出较强韧性。
研报提示了哪些主要风险?
研报提示的主要风险包括:国内乘用车内需相对较弱,同比改善或待10月后才显现,需观察11-12月内需是否回正;上游原材料(锂电等)价格波动可能影响车企毛利率,明年压制将较今年缓和;海外乘用车出口增速可能放缓,今年行业增速60-70%,明年预计40-50%左右。此外,报告还关注比亚迪二代刀片电池产能释放节奏、海外产能投运进度,以及吉利年底国内车市数据表现、极氪及出口车型交付情况等后续关注点。这些风险因素可能对车企的业绩表现和市场竞争力产生影响,需持续关注相关动态。