猜你想问
这份研报的核心内容是什么?
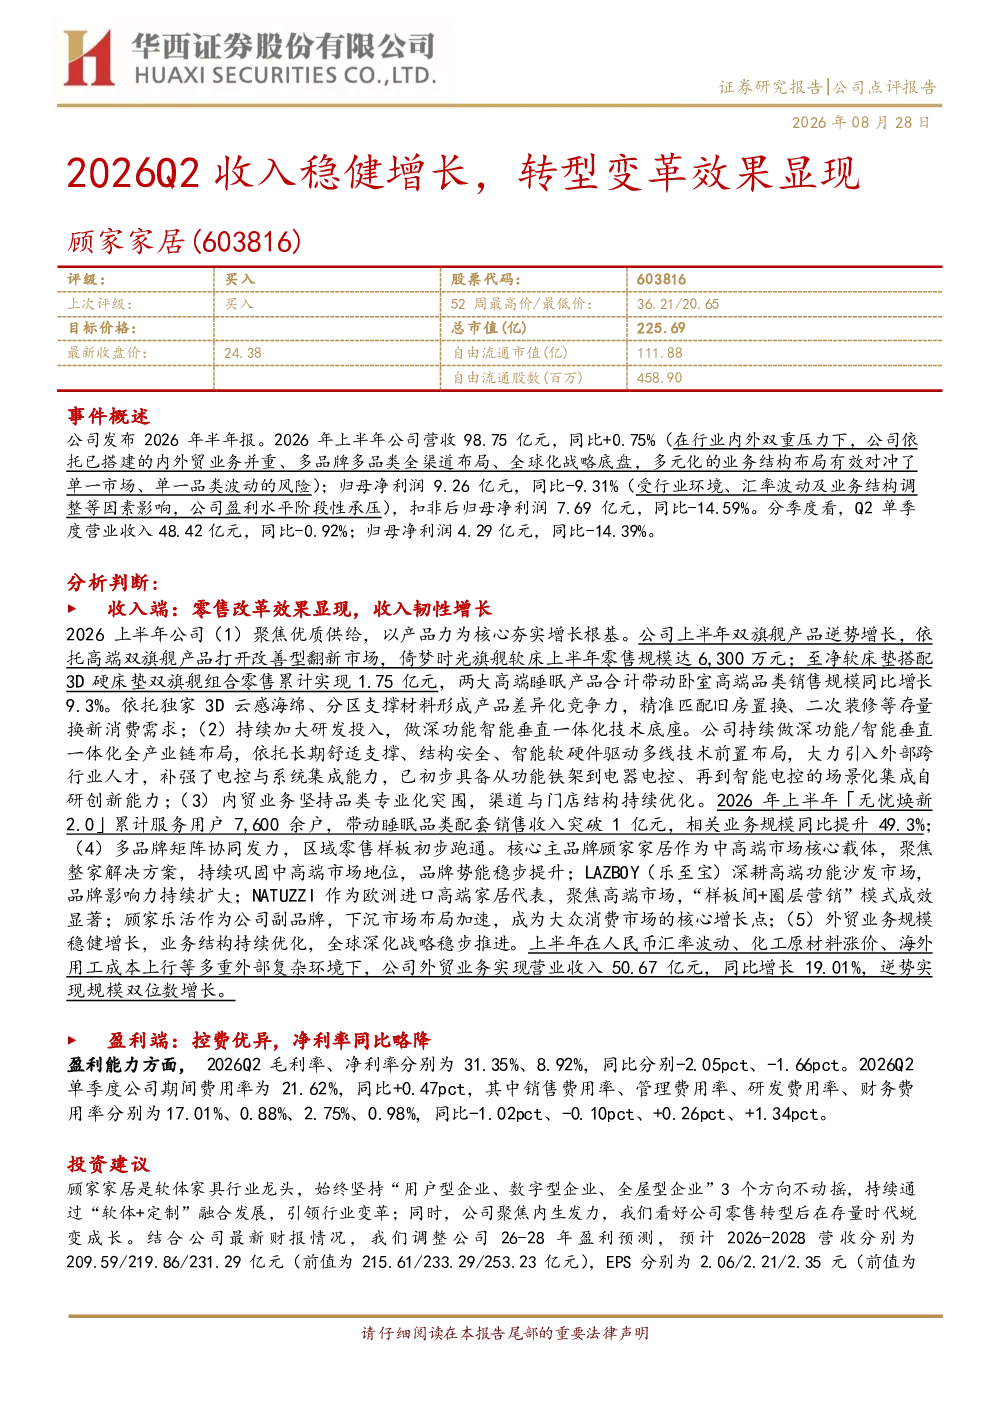
这份研报分析了顾家家居2026年上半年的业绩表现和转型效果。报告显示,公司上半年营收98.75亿元,同比+0.75%;归母净利润9.26亿元,同比-9.31%。Q2单季度营收48.42亿元,同比-0.92%;归母净利润4.29亿元,同比-14.39%。尽管净利润有所下滑,但公司通过多品牌矩阵和外贸业务实现了逆势增长,特别是卧室高端品类销售规模同比增长9.3%,外贸业务同比增长19.01%。研发投入持续加大,初步具备场景化集成自研创新能力。内贸业务方面,“无忧焕新2.0”服务规模同比提升49.3%
家居行业的发展趋势如何?
家居行业正经历数字化转型和消费升级。消费者对个性化、智能化、健康环保的产品需求日益增长,推动企业加大研发投入,提升产品竞争力。多品牌战略成为主流,企业通过不同品牌定位不同细分市场,巩固市场地位。同时,外贸业务成为重要增长点,逆势实现规模双位数增长。行业竞争加剧,企业需通过提升服务质量和用户体验来增强用户粘性。顾家家居通过多元化业务结构有效对冲风险,展现了行业发展趋势下的应对策略
研报重点分析了顾家家居的哪些方面?
研报重点分析了顾家家居的收入端和盈利端表现。收入端方面,报告关注了公司双旗舰产品的逆势增长,倚梦时光旗舰软床和至净软床垫组合的零售规模分别达6,300万元和1.75亿元,卧室高端品类销售规模同比增长9.3%。研发投入方面,公司持续做深功能/智能垂直一体化全产业链布局,已初步具备场景化集成自研创新能力。内贸业务方面,“无忧焕新2.0”服务用户7,600余户,相关业务规模同比提升49.3%。多品牌矩阵方面,顾家家居巩固中高端市场,LAZBOY深耕高端功能沙发,NATUZZI聚焦欧洲高端市场,顾家乐活下沉市场加速。外贸业务方面,上半年营收50.67亿元,同比增长19.01%
当前家居市场的现状如何?
当前家居市场处于转型升级阶段,消费需求呈现多元化、个性化趋势。一方面,消费者对产品功能和智能化要求提高,推动企业加大研发投入;另一方面,市场竞争加剧,企业需通过多品牌战略和差异化服务来增强竞争力。外贸业务成为重要增长点,部分企业逆势实现规模双位数增长。同时,原材料成本上升和国际贸易环境变化也给企业带来压力。顾家家居通过多元化业务结构和零售转型,展现了在复杂市场环境下的应对能力
研报提到了哪些风险提示?
研报提示了顾家家居面临的主要风险,包括国际贸易环境变化、下游需求不及预期、原材料大幅涨价和汇率大幅波动。国际贸易环境的不确定性可能影响公司外贸业务的表现;下游需求波动可能导致公司业绩受市场影响;原材料价格大幅上涨会增加生产成本,压缩利润空间;汇率波动可能影响公司海外业务收入。这些风险因素需引起投资者关注,需结合公司应对策略进行综合评估