猜你想问
开润股份2026年Q2业绩表现如何?
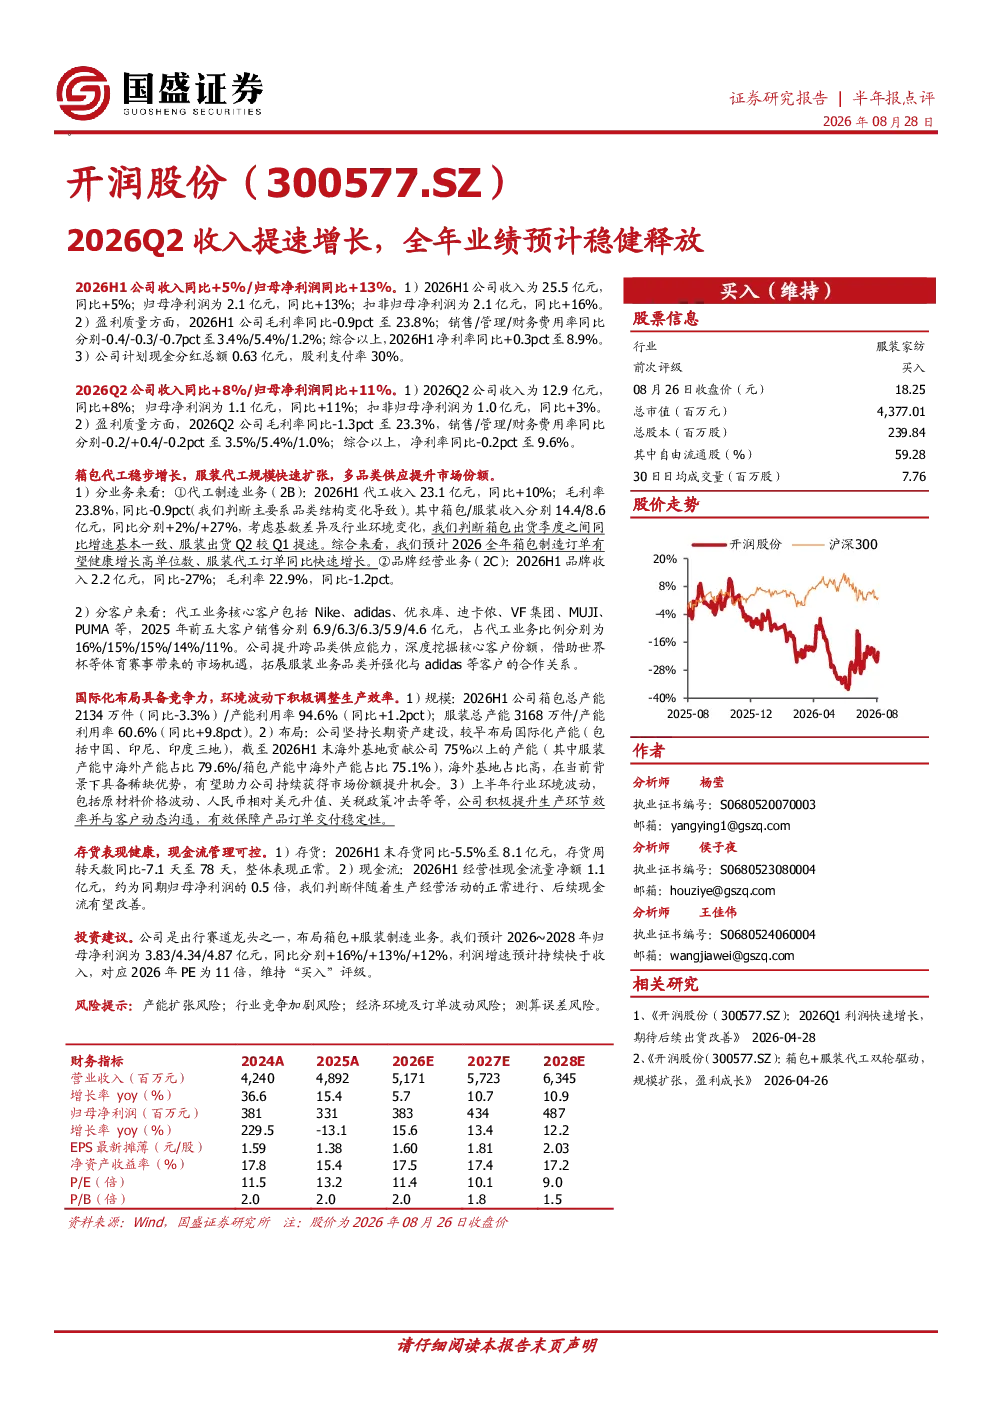
2026年上半年,开润股份收入同比增长5%至25.5亿元,归母净利润同比增长13%至2.1亿元。Q2收入同比增长8%,归母净利润同比增长11%,但净利率略有下降至9.6%。毛利率下降0.9个百分点至23.8%,净利率提升0.3个百分点至8.9%。代工制造业务收入同比增长10%,其中服装代工订单同比快速增长。品牌经营业务收入同比下降27%至2.2亿元。存货同比下降5.5%至8.1亿元,存货周转天数同比减少7.1天至78天。
开润股份代工制造业务发展情况怎样?
2026年上半年,开润股份代工制造业务收入同比增长10%至23.1亿元,其中箱包收入同比增长2%,服装收入同比增长27%。预计全年箱包制造订单健康增长,高单位数;服装代工订单同比快速增长。核心客户包括Nike、adidas等。公司海外基地贡献75%以上产能,具备稀缺优势,并积极提升生产效率,保障订单交付稳定性。
开润股份品牌经营业务面临哪些挑战?
2026年上半年,开润股份品牌经营业务收入同比下降27%至2.2亿元。这反映了品牌业务在当前市场环境下的压力,可能受消费者偏好变化、市场竞争加剧或品牌策略调整等因素影响。公司需关注品牌业务的长期发展策略,以应对市场变化带来的挑战。
开润股份财务状况如何?
2026年上半年,开润股份存货同比下降5.5%至8.1亿元,存货周转天数同比减少7.1天至78天,显示库存管理效率提升。经营性现金流量净额为1.1亿元,约为同期归母净利润的0.5倍,表明公司经营现金流状况良好。预计2026~2028年归母净利润同比分别增长16%/13%/12%,利润增速预计持续快于收入。
开润股份面临哪些投资风险?
开润股份面临产能扩张风险、行业竞争加剧风险、经济环境及订单波动风险、测算误差风险。产能扩张需平衡市场需求与资源投入,行业竞争加剧可能影响利润水平,经济环境变化和订单波动会直接影响公司业绩,测算误差风险需关注财务预测的准确性。
你可能感兴趣
国海商社华住2026Q2业绩复盘:加盟收入提速上调全年指引
未知机构2026-08-19
一季度收入稳健增长,净利润率因非主营性因素下降,预计公司全年业绩前低后高
医药生物安信证券2018-05-01
业绩稳健增长,期待后端产能释放带来收入提速
医药生物中泰证券2022-01-26
2026Q2收入业绩表现稳健,楼宇与机器人业务双位数增长
太平洋证券2026-09-02
2019年一季报点评:高基数下收入稳健增长,预计Q2环比提速
纺织服装国泰君安证券2019-04-30
北特科技(603009.SH)系列点评七:2026Q2稳健增长,丝杠双基地建设提速
国联民生证券2026-08-26
公司信息更新报告:2026Q2收入增长提速,AI产品体系持续升级
信息技术开源证券2026-08-24
高鑫零售2018年业绩公告解读:收入和利润端短期承压,新零售业务发展稳健,预计2020年释放红利
商贸零售中泰证券2019-03-04
公司动态点评:Q3增长提速,新产能释放保障全年业绩稳步提升
机械设备长城证券2020-10-30
港股公司信息更新报告:2026Q2收入稳健增长,AI Infra建设持续推进,打开IAP及多垂类增长空间
开源证券2026-08-28