猜你想问
7月工业利润同比回落的原因是什么?
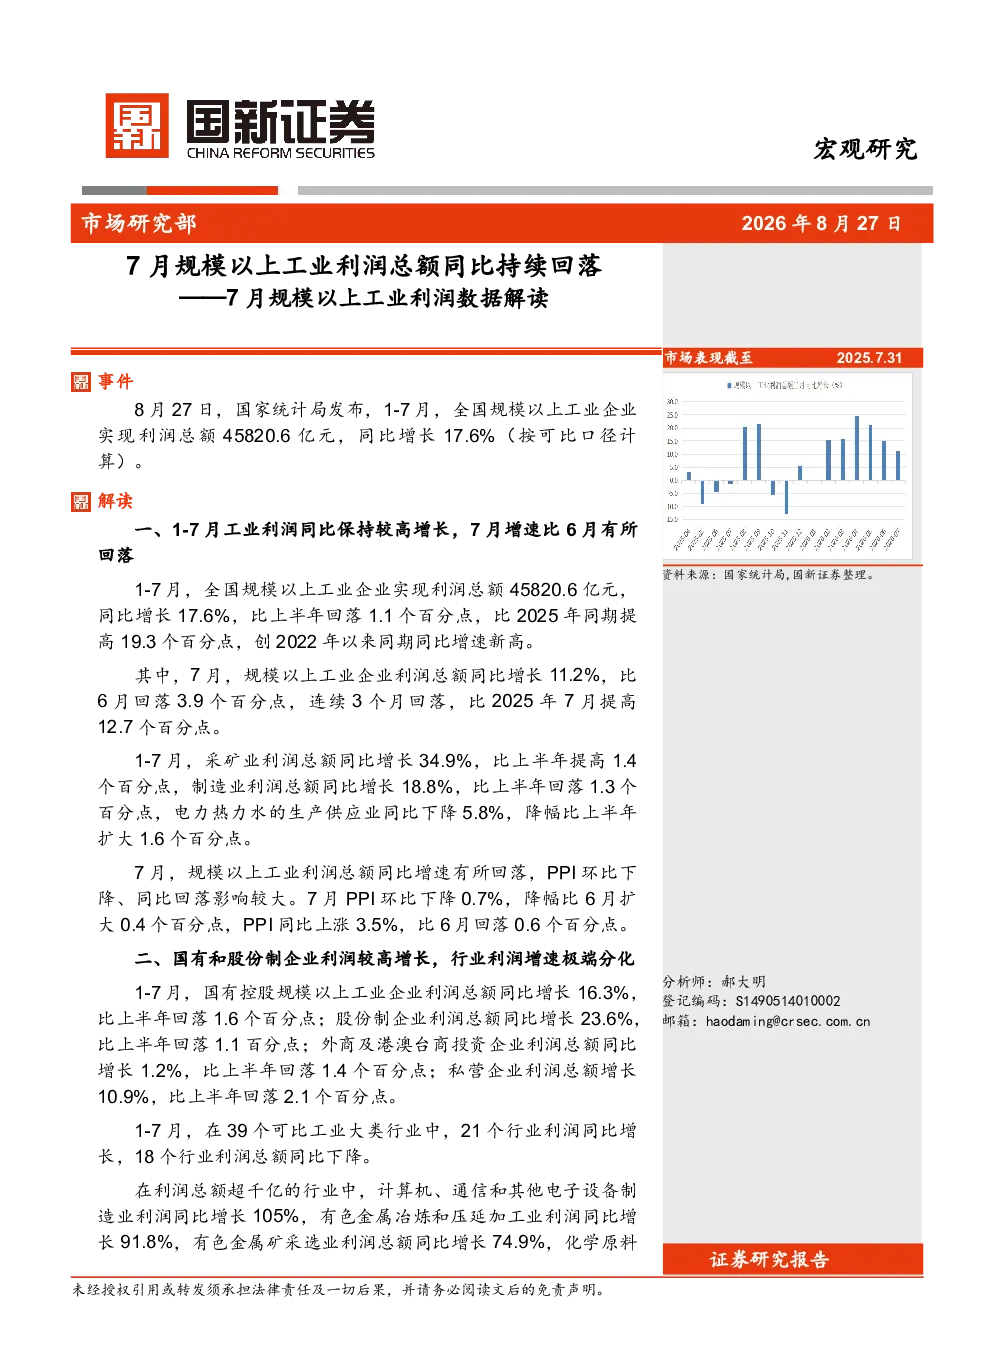
7月工业利润同比回落主要受PPI环比下降和同比回落影响。1-7月工业利润同比保持较高增长,但7月增速为11.2%,较6月回落3.9个百分点,连续三个月回落。这反映了工业生产成本压力有所缓解,但市场需求仍显疲软。采矿业利润同比增长34.9%,制造业同比增长18.8%,电力热力水生产供应业同比下降5.8%。整体来看,工业利润增速回落是多重因素共同作用的结果。
哪些行业在7月工业利润中表现突出?
7月工业利润中,采矿业利润同比增长34.9%,制造业同比增长18.8%。在39个可比工业大类行业中,21个行业利润同比增长,18个行业利润同比下降。利润总额超千亿的行业中,计算机、通信和其他电子设备制造业利润同比增长105%,有色金属冶炼和压延加工业同比增长91.8%。电子行业利润同比增长1.1倍,其中集成电路行业贡献率超八成;高技术制造业利润同比增长50.1%,原材料制造业利润同比增长55.2%。这些行业表现突出,显示出产业升级和技术创新对利润增长的推动作用。
报告对原材料制造业和高技术制造业的分析有哪些?
报告中指出,原材料制造业和高技术制造业利润大幅增长,推动规模以上工业企业利润较高增长。原材料制造业利润同比增长55.2%,高技术制造业利润同比增长50.1%。这反映了随着新质生产力发展和政策落地见效,产业升级和技术创新对利润增长的贡献日益显著。报告强调,原材料制造业和高技术制造业的利润增长是工业经济高质量发展的体现,预计三季度工业利润将保持较高增长。这些行业的持续发展将为工业经济提供强劲动力。
当前工业市场面临哪些挑战?
当前工业市场面临的主要挑战包括PPI环比下降和同比回落,导致部分行业利润增速放缓。此外,39个可比工业大类行业中仍有18个行业利润同比下降,显示出行业分化明显。电力热力水生产供应业同比下降5.8%,反映出能源行业仍面临一定压力。这些挑战表明工业经济仍需应对成本波动和市场需求变化,但整体仍保持较高增长态势。
报告中的风险提示有哪些?
报告提示,工业经济面临的主要风险包括地缘政治恶化和欧美经济衰退超预期。地缘政治恶化可能对全球供应链和市场需求造成冲击,影响工业利润增长。欧美经济衰退超预期将导致外需减弱,对出口导向型行业造成压力。这些风险因素需要密切关注,可能对工业利润增长带来不确定性。