猜你想问
英伟达F7Q2报告核心数据有哪些?
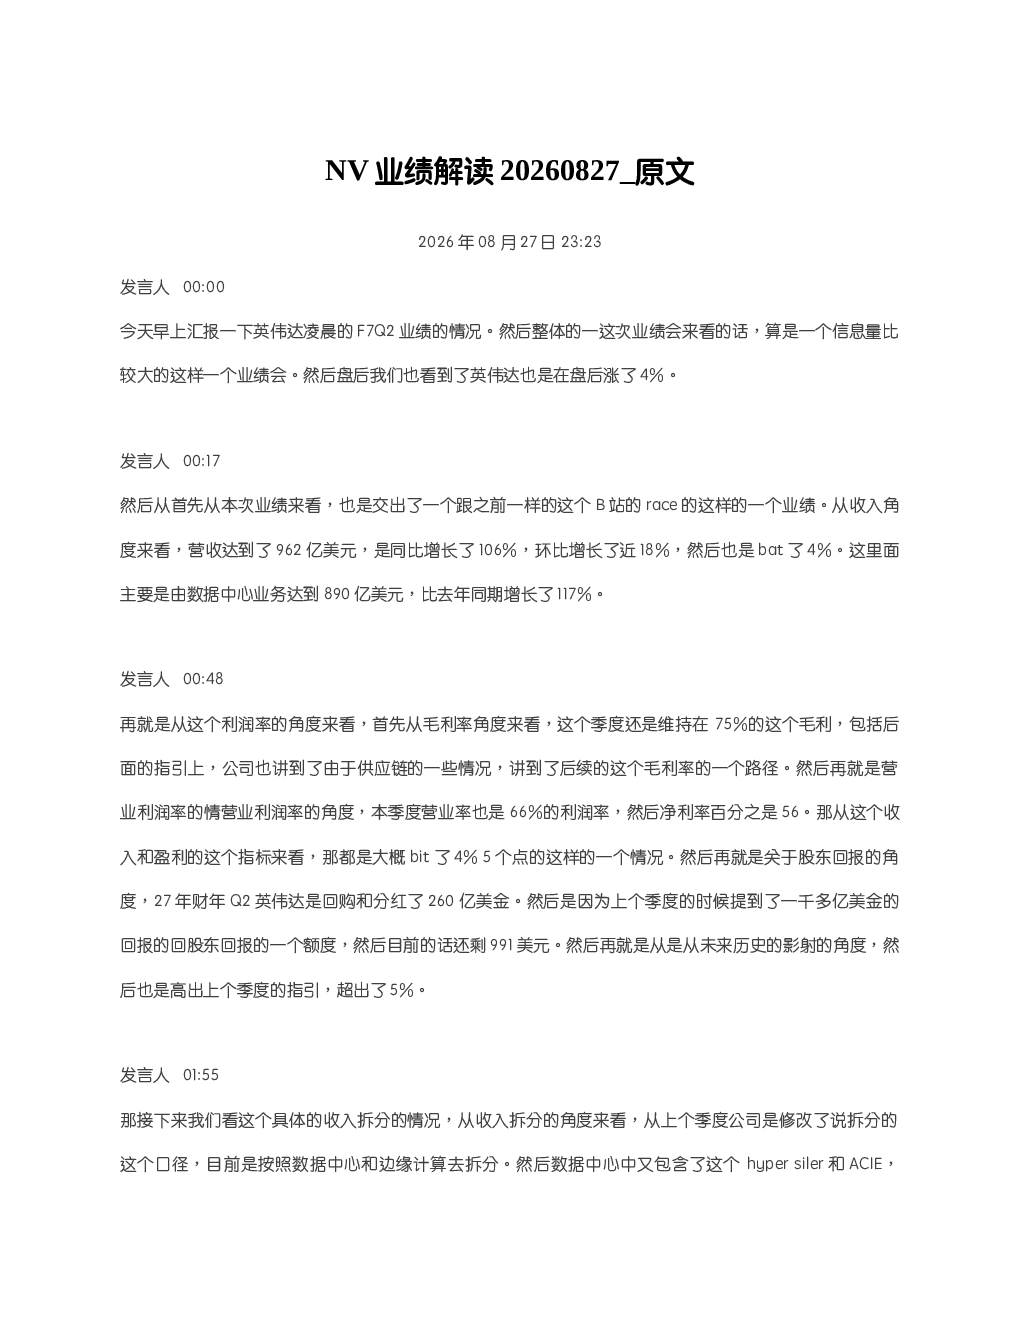
英伟达F7Q2报告显示,公司营收达962亿美元,同比增长106%,环比增长近18%,主要得益于数据中心业务增长。毛利率维持在75%,营业利润率66%,净利率56%。公司回购和分红260亿美元,未来一年收入指引同比增长70%,超出市场预期。数据中心业务收入890亿美元,同比增长117%,其中Hyperscaler业务占比55%,其他新客户和企业客户增长显著。边缘计算业务收入72亿美元,同比增长27%。未来指引显示,28财年数据中心业务将占20%的收入,CPU收入预计翻倍。
数据中心行业未来发展趋势如何?
数据中心行业未来发展趋势向好,英伟达F7Q2报告显示,数据中心业务收入890亿美元,同比增长117%,其中Hyperscaler业务占比55%,其他新客户和企业客户增长显著。未来指引显示,28财年数据中心业务将占20%的收入,CPU收入预计翻倍。供应链方面,截至7月底,供应链和产能承诺环比增加1600亿美元,主要受内存采购驱动。公司推出融资担保计划,与金融机构合作建立算力融资平台,预计中长期创造数10亿美元额外经常性收入。
本报告重点分析了哪些方面?
本报告重点分析了英伟达F7Q2业绩表现,特别是数据中心业务和边缘计算业务的增长情况。数据中心业务收入890亿美元,同比增长117%,其中Hyperscaler业务占比55%,其他新客户和企业客户增长显著。边缘计算业务收入72亿美元,同比增长27%。报告还分析了公司毛利率、营业利润率、净利率等财务数据,以及未来一年收入指引同比增长70%的预期。此外,报告还探讨了供应链方面的情况,以及公司推出的融资担保计划。
当前算力硬件市场现状如何?
当前算力硬件市场前景乐观,英伟达F7Q2报告显示,数据中心业务收入890亿美元,同比增长117%,其中Hyperscaler业务占比55%,其他新客户和企业客户增长显著。供应链方面,截至7月底,供应链和产能承诺环比增加1600亿美元,主要受内存采购驱动。公司推出融资担保计划,与金融机构合作建立算力融资平台,预计中长期创造数10亿美元额外经常性收入。Q&A环节强调供应链供给约束下的收入指引,未来Hyperscaler将代表ASIC一致,通过分成方式获取云市场收益。
本报告有哪些风险提示?
本报告提示,尽管海外算力硬件前景乐观,但市场接力仍需时间。供应链方面,截至7月底,供应链和产能承诺环比增加1600亿美元,主要受内存采购驱动,但供应链供给约束仍可能影响业绩表现。此外,公司推出的融资担保计划虽然预计中长期创造数10亿美元额外经常性收入,但也存在一定的市场风险和政策风险。未来Hyperscaler将代表ASIC一致,通过分成方式获取云市场收益,但也面临市场竞争和价格压力。