猜你想问
斯菱智驱2026年半年业绩表现如何?
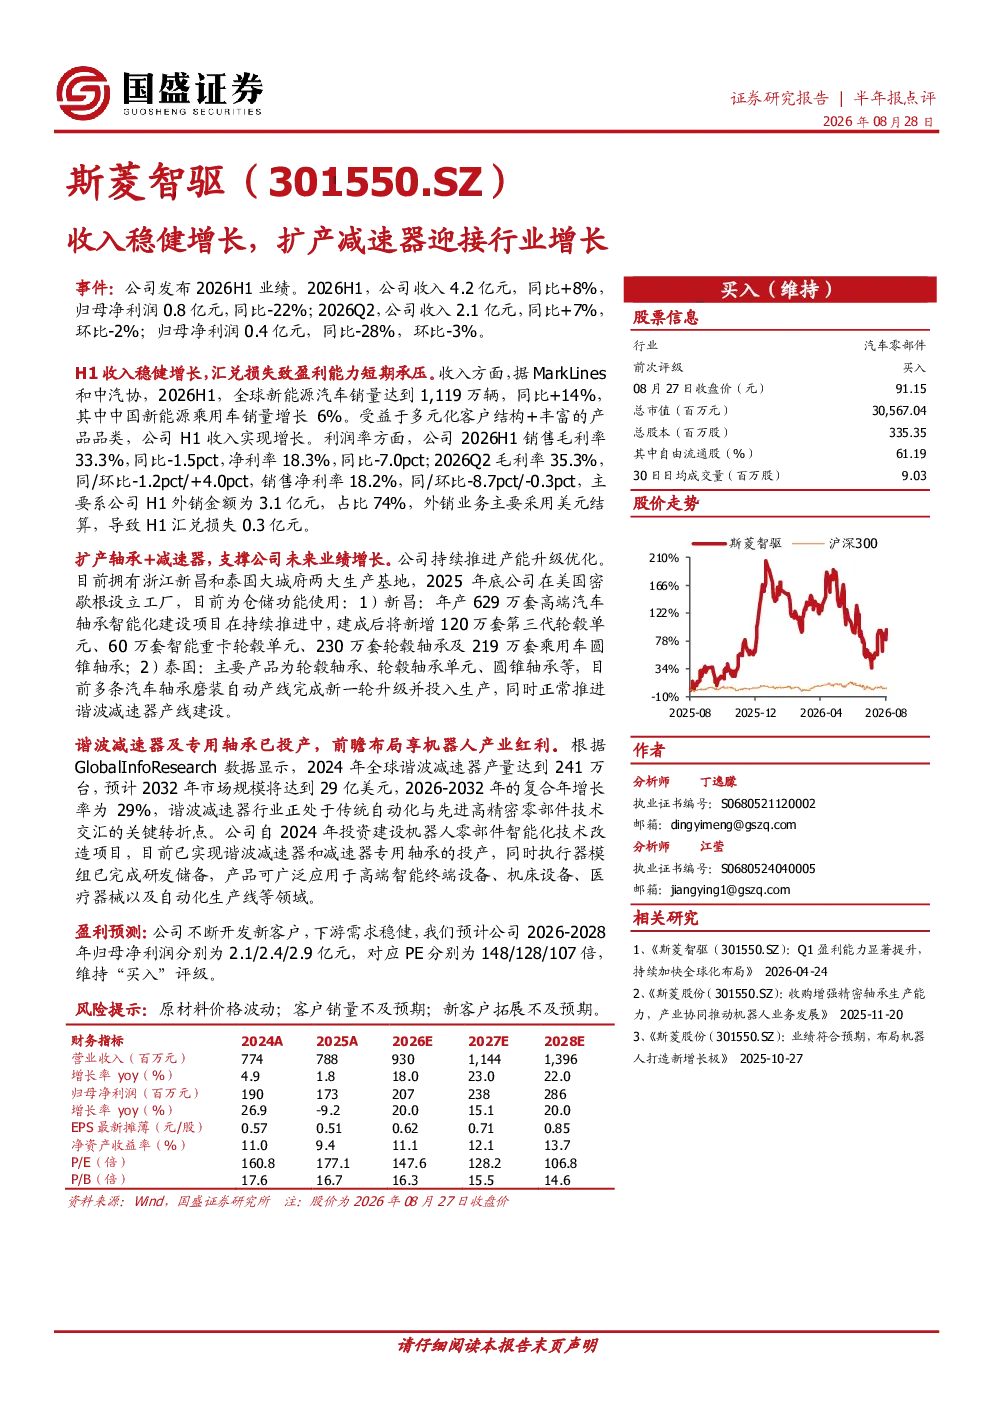
斯菱智驱2026年半年实现收入4.2亿元,同比增长8%,归母净利润0.8亿元,同比减少22%。其中,第二季度收入2.1亿元,同比增长7%,环比下降2%;归母净利润0.4亿元,同比增长-28%,环比下降3%。收入稳健增长主要得益于多元化客户结构和丰富的产品品类,但净利润下滑受汇兑损失影响较大,外销业务占比74%且采用美元结算导致H1汇兑损失0.3亿元,销售毛利率33.3%,同比-1.5pct;净利率18.3%,同比-7.0pct。
谐波减速器行业发展趋势如何?
根据GlobalInfoResearch数据,2024年全球谐波减速器产量达到241万台,预计2032年市场规模将达到29亿美元,2026-2032年复合年增长率为29%。斯菱智驱积极布局谐波减速器领域,自2024年投资建设机器人零部件智能化技术改造项目,目前已实现谐波减速器和减速器专用轴承的投产,执行器模组已完成研发储备。产品广泛应用于高端智能终端设备、机床设备等领域,行业前景广阔。
研报重点分析了斯菱智驱哪些方面?
研报重点分析了斯菱智驱的收入与利润表现、产能扩张与产品布局、谐波减速器及专用轴承业务进展。公司持续推进产能升级,拥有浙江新昌和泰国大城府两大生产基地,并在美国密歇根设立仓储工厂。新昌基地的年产629万套高端汽车轴承智能化建设项目持续推进,泰国基地多条汽车轴承磨装自动产线完成升级,并推进谐波减速器产线建设。
当前谐波减速器市场现状如何?
全球新能源汽车销量同比增长14%,中国新能源乘用车销量增长6%,为谐波减速器行业提供增长动力。斯菱智驱外销业务占比74%,采用美元结算,受汇率波动影响较大。公司产品广泛应用于高端智能终端设备、机床设备等领域,谐波减速器市场需求旺盛,但竞争也日趋激烈。斯菱智驱通过产能扩张和技术升级,积极应对市场变化。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、客户销量不及预期、新客户拓展不及预期。斯菱智驱外销业务占比高,受国际市场波动影响较大;同时,谐波减速器行业竞争激烈,新客户拓展面临挑战。此外,原材料价格波动也可能影响公司盈利能力。