猜你想问
农夫山泉8月业绩交流的核心内容是什么?
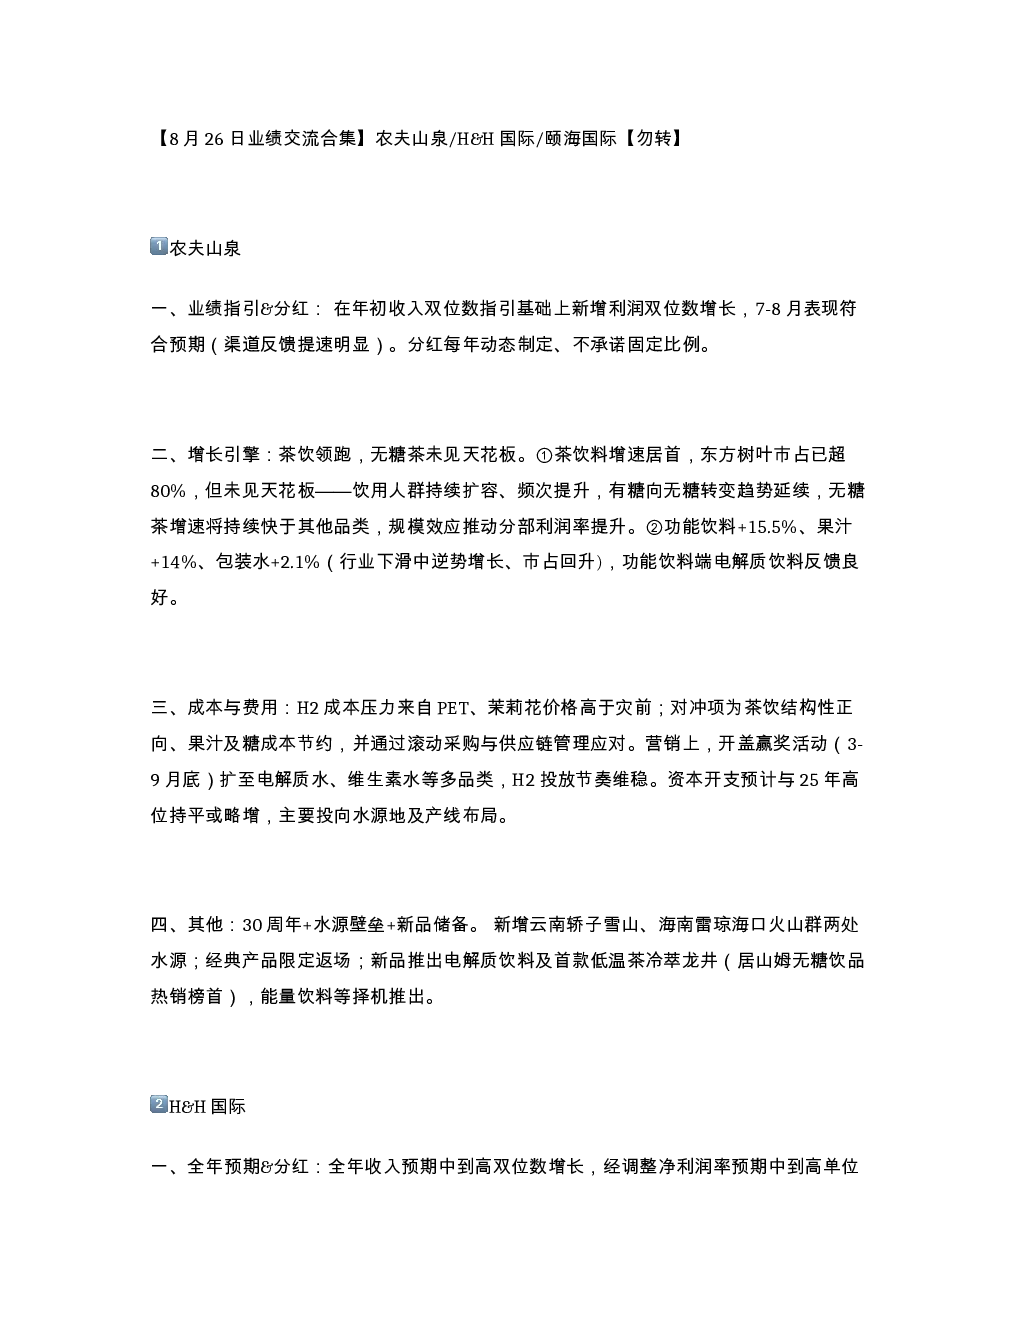
农夫山泉在8月业绩交流中,新增了利润双位数增长的指引,7-8月表现符合预期。茶饮仍是主要增长引擎,无糖茶增速快于其他品类,东方树叶市占已超80%。功能饮料、果汁、包装水分别增长15.5%、14%、2.1%。成本端,H2面临PET、茉莉花价格上涨压力,但通过茶饮结构性正向、果汁及糖成本节约等对冲。营销方面,开盖赢奖活动扩展至多品类,H2投放节奏维稳。资本开支预计持平或略增,主要投向水源地及产线。新品方面,推出电解质饮料和低温茶冷萃龙井等。
无糖茶行业发展趋势如何?
无糖茶行业发展趋势向好,农夫山泉的无糖茶增速将持续快于其他品类,规模效应推动分部利润率提升。东方树叶市占已超80%,但饮用人群持续扩容、频次提升,表明无糖茶市场仍有较大增长空间。无糖茶未见天花板,未来有望持续领跑茶饮市场。同时,功能饮料、果汁、包装水等品类也在稳步增长,功能饮料端电解质饮料反馈良好,包装水在行业下滑中逆势增长、市占回升。
报告重点分析了哪些方面?
报告重点分析了农夫山泉的增长引擎、成本与费用、其他业务亮点。增长引擎方面,茶饮领跑,无糖茶增速快于其他品类,东方树叶市占已超80%。成本与费用方面,H2面临PET、茉莉花价格上涨压力,但通过茶饮结构性正向、果汁及糖成本节约等对冲。其他业务亮点包括新增云南轿子雪山、海南雷琼海口火山群两处水源,推出电解质饮料和低温茶冷萃龙井等新品。
当前市场现状如何判断?
当前市场现状,农夫山泉在茶饮市场占据领先地位,无糖茶增速快于其他品类,东方树叶市占已超80%。功能饮料、果汁、包装水等品类也在稳步增长,功能饮料端电解质饮料反馈良好,包装水在行业下滑中逆势增长、市占回升。成本端,H2面临PET、茉莉花价格上涨压力,但通过茶饮结构性正向、果汁及糖成本节约等对冲。营销方面,开盖赢奖活动扩展至多品类,H2投放节奏维稳。
研报中有哪些风险提示?
研报中提示的风险包括成本端压力,H2面临PET、茉莉花价格上涨压力,需通过茶饮结构性正向、果汁及糖成本节约等对冲。此外,新品推出初期毛利率较低,需靠新品迭代获取空间。资本开支预计持平或略增,主要投向水源地及产线,可能带来一定财务压力。潜在海外并购机会存在不确定性,可能影响分红比例。