猜你想问
老铺黄金最新销售趋势如何?
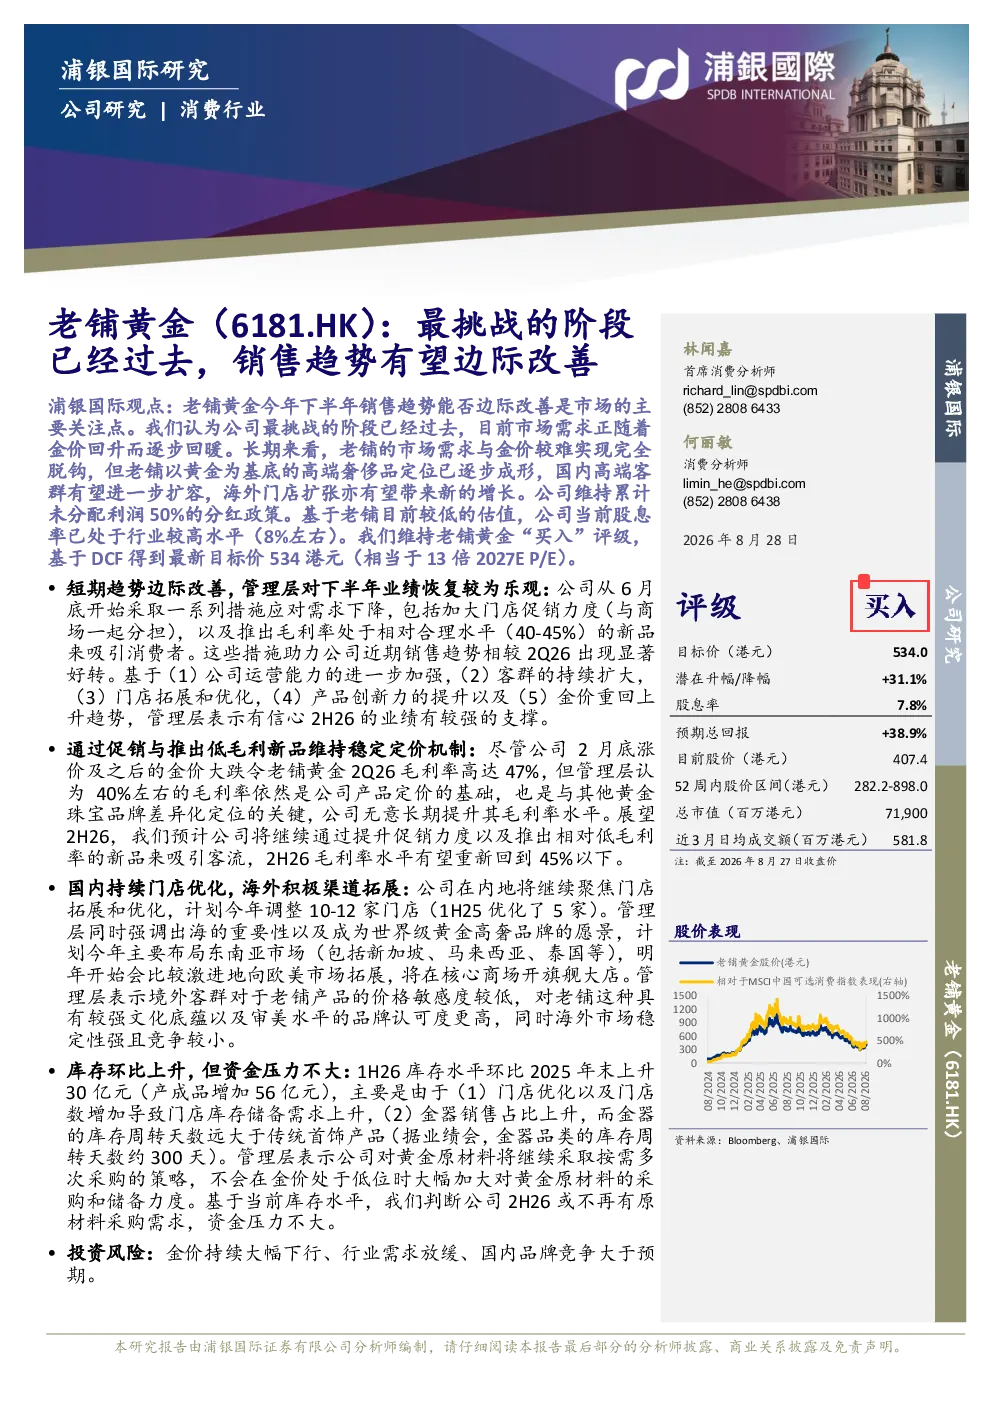
浦银国际研究指出,老铺黄金自6月底采取促销措施和推出低毛利新品后,销售趋势较2Q26显著好转。管理层对下半年业绩恢复较为乐观,主要基于运营能力加强、客群扩大、门店拓展和优化、产品创新力提升以及金价回升等因素。预计2H26销售趋势将边际改善。
老铺黄金的毛利率策略是怎样的?
尽管近期毛利率高达47%,但管理层认为40%左右的毛利率是公司产品定价的基础和差异化关键,无意长期提升毛利率。预计2H26毛利率将重回45%以下,主要通过促销和推出低毛利新品吸引客流,维持稳定定价机制。
老铺黄金的国内外市场拓展计划?
老铺黄金将继续聚焦内地门店拓展和优化,计划调整10-12家门店。同时,强调出海重要性,计划2026年主要布局东南亚市场,2027年开始激进拓展欧美市场,开旗舰大店。管理层认为境外客群对价格敏感度低,认可度高,且海外市场稳定竞争小。
老铺黄金当前的市场状况如何?
浦银国际研究显示,老铺黄金1H26库存环比上升30亿元,主要由于门店优化和金器销售占比上升。公司对黄金原材料采取按需多次采购策略,预计2H26不再有原材料采购需求,资金压力不大。短期趋势边际改善,管理层对下半年业绩恢复较为乐观。
老铺黄金投资需注意哪些风险?
老铺黄金面临的投资风险包括金价持续大幅下行、行业需求放缓、国内品牌竞争大于预期。此外,公司1H26库存环比上升30亿元,主要由于门店优化和金器销售占比上升,需关注库存管理情况。研究结论维持“买入”评级,基于DCF得到最新目标价534港元(相当于13倍2027E P/E)。
你可能感兴趣
公司信息更新报告:最困难阶段已经过去,涨价滞后、后续逐季改善
交通运输开源证券2022-05-01
4Q22 预览:一个充满挑战的季度,但最糟糕的时期可能已经过去;维持买入
招银国际2023-02-07
最危险的阶段已经过去
倍特期货2016-08-23
最具挑战性的阶段已经过去,估值有望逐步恢复;上调至“买入”
浦银国际2026-03-10
老铺黄金(6181.HK):8月25日产品普遍调价12%-13%,下半年毛利率有望修复,看好新店增长贡献
信达证券2025-08-27
8月经济数据点评:对经济最悲观的时候可能已经过去
国联证券2023-09-16
美国10月通胀数据点评:通胀最严峻的时期已经过去
长城证券2022-11-11
中国运营最糟糕的时期已经过去,但进一步的改进需要时间。保持
德意志银行2018-01-31
远洋地产[3377.HK]:最糟糕的时期已经过去;时间治愈一切...
银河香港2013-09-10
2017H1业绩预告点评:最艰难的日子已经过去,清洁能源全产业链航母起航
机械设备华创证券2017-07-14