猜你想问
博济医药最新调研报告核心内容是什么?
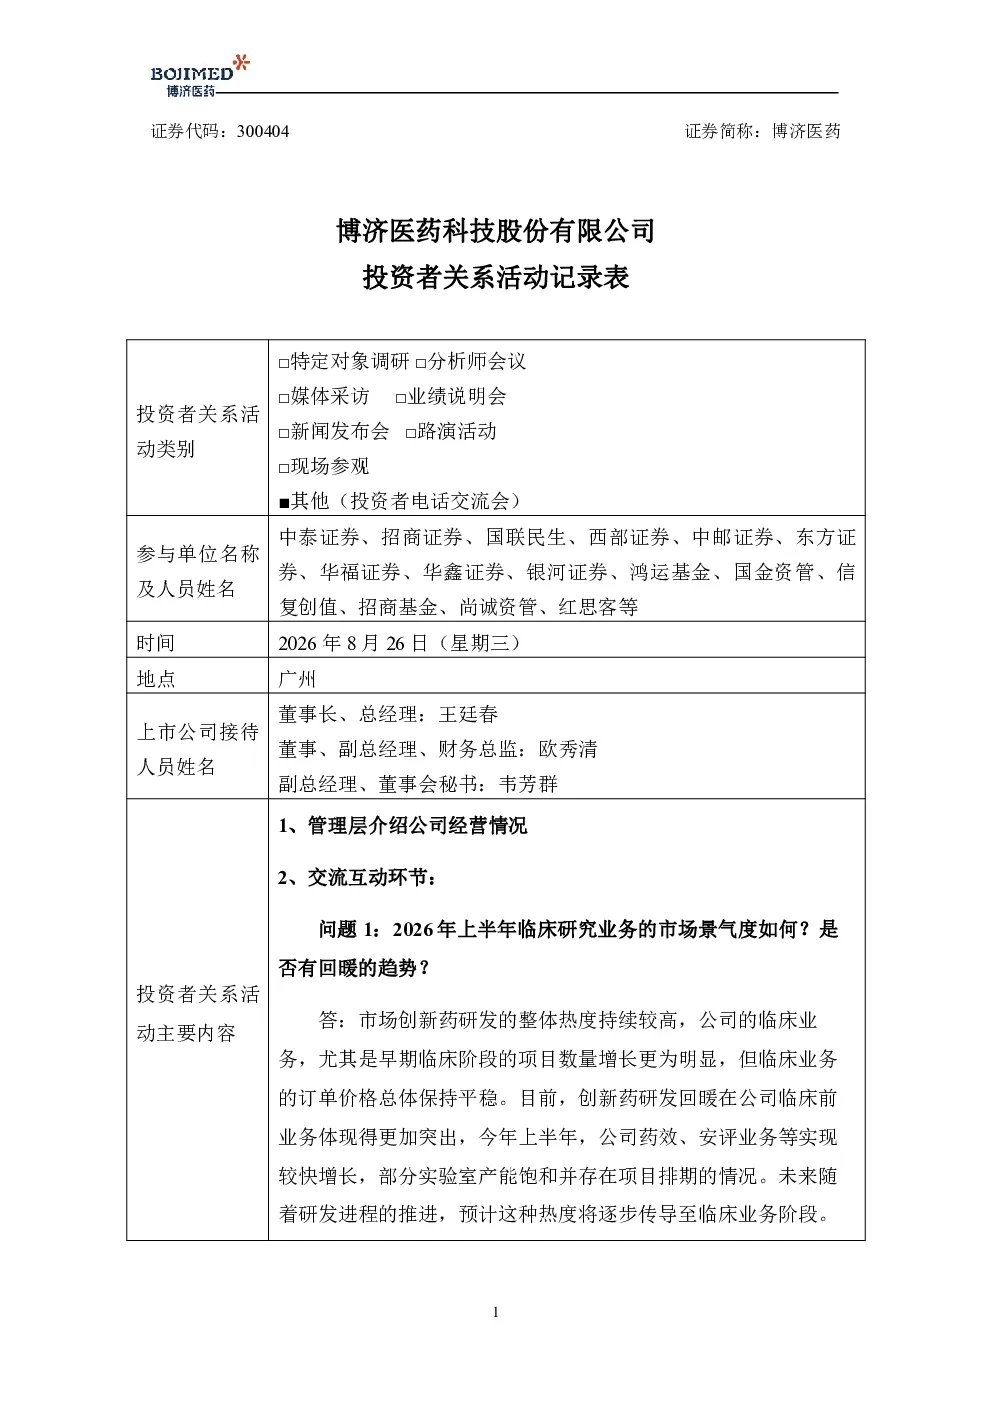
本次调研主要围绕博济医药的临床研究、临床前业务及战略规划展开。核心内容包括:临床研究业务市场热度持续,早期项目数量增长明显;临床前业务增长较快但部分实验室产能饱和;公司战略上继续巩固中药、肝病优势领域,并强化免疫治疗、细胞与基因治疗等前沿领域的临床试验服务;海外业务网络已构建,GLP-1鼻喷剂减重新药I期项目正常推进;人力资源规划中下半年将重点扩充医学、统计、区域运营等核心岗位。
医药研发行业当前发展趋势如何?
医药研发行业当前呈现创新药研发回暖趋势,尤其在临床前业务领域体现明显。早期临床项目数量增长显著,订单价格保持稳定,显示市场对创新药研发的热情持续高涨。同时,行业竞争格局优化,中小CRO承接临床阶段项目难度增加,份额向中大型CRO集中,预计将带动整体订单价格回升。此外,AI技术开始在临床前研究阶段应用,有助于缩短研发周期、提升效率,未来有望与临床研究全流程结合,推动行业数字化转型加速。
博济医药报告中的重点分析方向有哪些?
报告重点分析了博济医药的三大业务板块:一是临床研究服务,公司将继续巩固在中药、肝病等优势领域的地位,同时拓展免疫治疗、细胞与基因治疗等前沿领域的临床试验服务能力;二是临床前业务,药效、安评业务增长较快但面临产能饱和挑战,未来需关注产能扩张与技术升级;三是海外业务,已初步构建海外临床服务网络,GLP-1鼻喷剂减重新药I期项目是当前重点项目,其他海外订单仍在洽谈中。此外,公司数字化转型计划及人力资源规划也是分析重点。
当前医药CRO市场现状如何?
当前医药CRO市场呈现供需关系优化趋势,中小CRO承接临床阶段项目的难度增加,市场份额逐步向中大型CRO集中。这主要得益于行业创新药研发回暖,早期临床项目需求增长,以及对服务质量和效率要求的提升。同时,临床前业务订单价格出现回暖迹象,部分实验室产能饱和反映出行业资源整合加速。此外,AI技术应用和数字化转型成为行业竞争新焦点,头部企业通过技术优势进一步巩固市场地位。
阅读博济医药这份报告需要注意哪些风险?
阅读博济医药这份报告需关注以下风险:一是产能扩张风险,临床前业务增长较快可能导致部分实验室产能饱和,影响服务交付能力;二是行业竞争加剧风险,虽然市场份额向中大型CRO集中,但竞争仍激烈,订单价格波动可能影响盈利能力;三是技术迭代风险,AI等新技术在医药研发领域的应用尚处早期,未来技术路线变化可能带来不确定性;四是人力资源风险,虽然公司计划扩充核心岗位,但高端人才竞争激烈,可能影响服务质量和效率。此外,海外业务拓展仍面临合规和市场开拓挑战。