猜你想问
这份研报主要分析了什么内容?
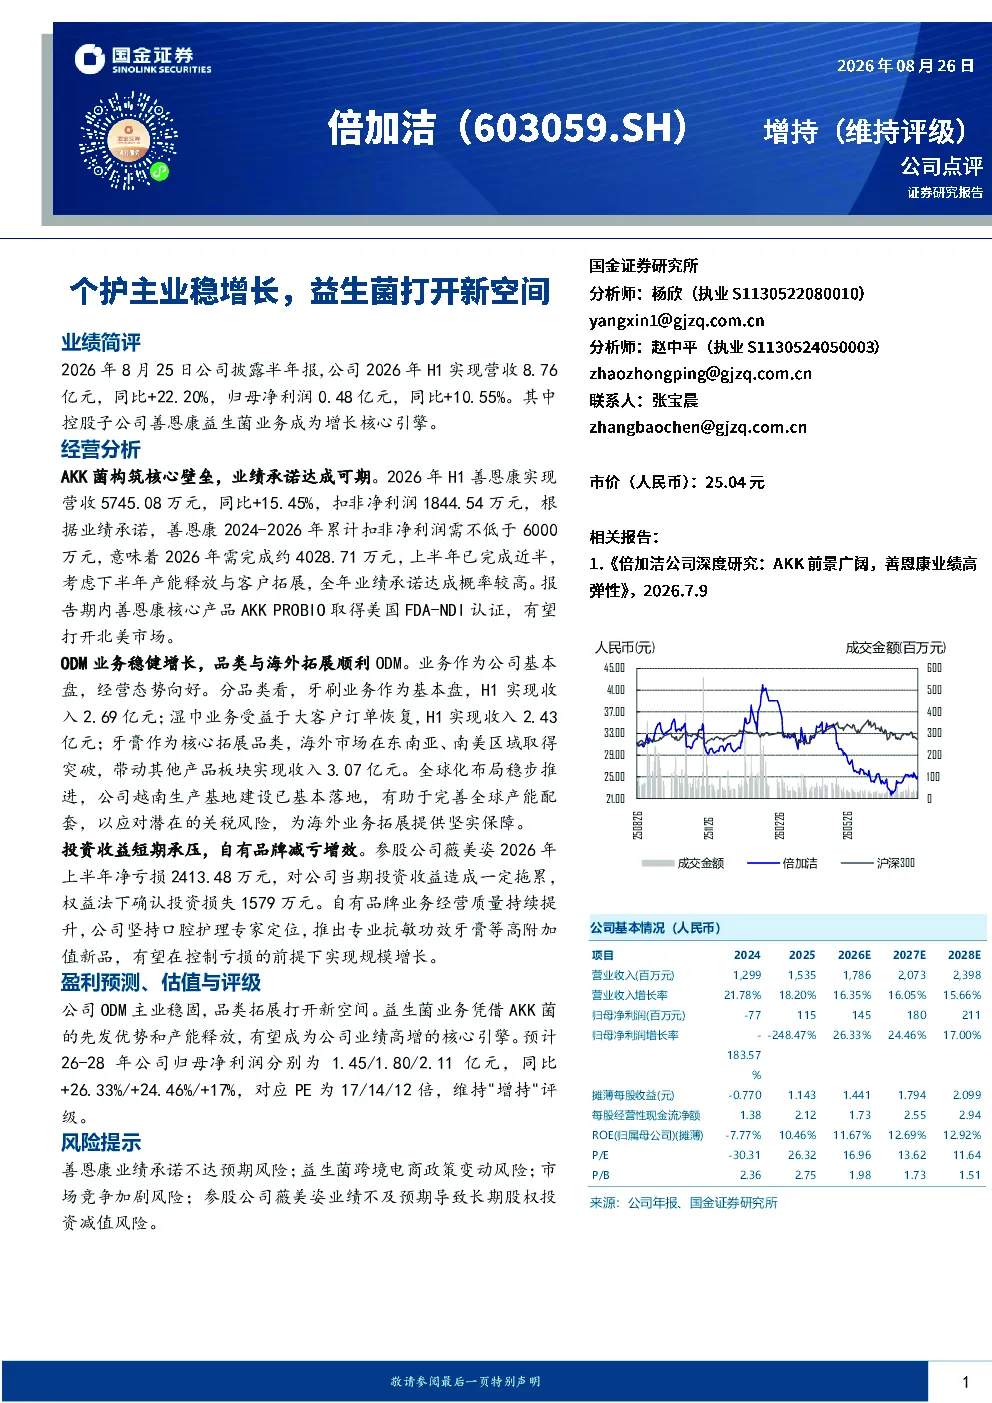
这份研报主要分析了倍加洁公司2026年上半年的业绩表现,重点介绍了控股子公司善恩康益生菌业务的增长情况。报告指出,公司上半年营收同比增长22.20%,归母净利润同比增长10.55%,其中益生菌业务成为主要增长动力。善恩康上半年营收同比增长15.45%,扣非净利润达1844.54万元,正逐步达成2024-2026年的业绩承诺目标。此外,报告还分析了公司ODM业务的稳健增长和自有品牌业务的减亏增效情况。
益生菌赛道目前的发展趋势如何?
益生菌赛道目前呈现稳健发展态势,市场潜力巨大。随着消费者健康意识的提升,益生菌产品需求持续增长。技术进步推动产品创新,如善恩康核心产品AKK PROBIO获得美国FDA-NDI认证,为开拓北美市场奠定基础。同时,企业积极拓展海外市场,东南亚、南美等地区成为新的增长点。然而,跨境电商政策变动、市场竞争加剧等因素也带来挑战,企业需加强研发和品牌建设以应对。
研报重点分析了倍加洁的哪些业务方向?
研报重点分析了倍加洁的益生菌业务和ODM业务。益生菌业务方面,报告详细介绍了善恩康的业绩表现和AKK菌的核心竞争力,指出其产能释放和客户拓展将助力业绩承诺达成。ODM业务方面,报告分析了牙刷、湿巾、牙膏等品类的稳健增长,以及越南生产基地建设对海外业务拓展的支持作用。此外,报告还关注了自有品牌业务的减亏增效进展。
当前市场对倍加洁的整体判断是什么?
当前市场对倍加洁的整体判断是积极乐观。公司ODM主业稳固,品类拓展打开新空间,益生菌业务有望成为业绩高增核心引擎。预计2026-2028年归母净利润将分别同比增长26.33%/24.46%/17%,对应PE为17/14/12倍。公司通过产能布局和产品创新,正逐步实现多元化发展,但仍需关注市场竞争和投资收益波动等风险。
研报提到了哪些主要风险提示?
研报提示了四项主要风险:一是善恩康业绩承诺可能不达预期,影响整体业绩表现;二是益生菌跨境电商政策变动可能带来市场不确定性;三是市场竞争加剧可能压缩利润空间;四是参股公司薇美姿业绩不及预期可能导致长期股权投资减值。这些风险需引起投资者关注,建议结合公司战略布局和行业发展趋势进行综合评估。