猜你想问
这份报告的核心内容是什么?
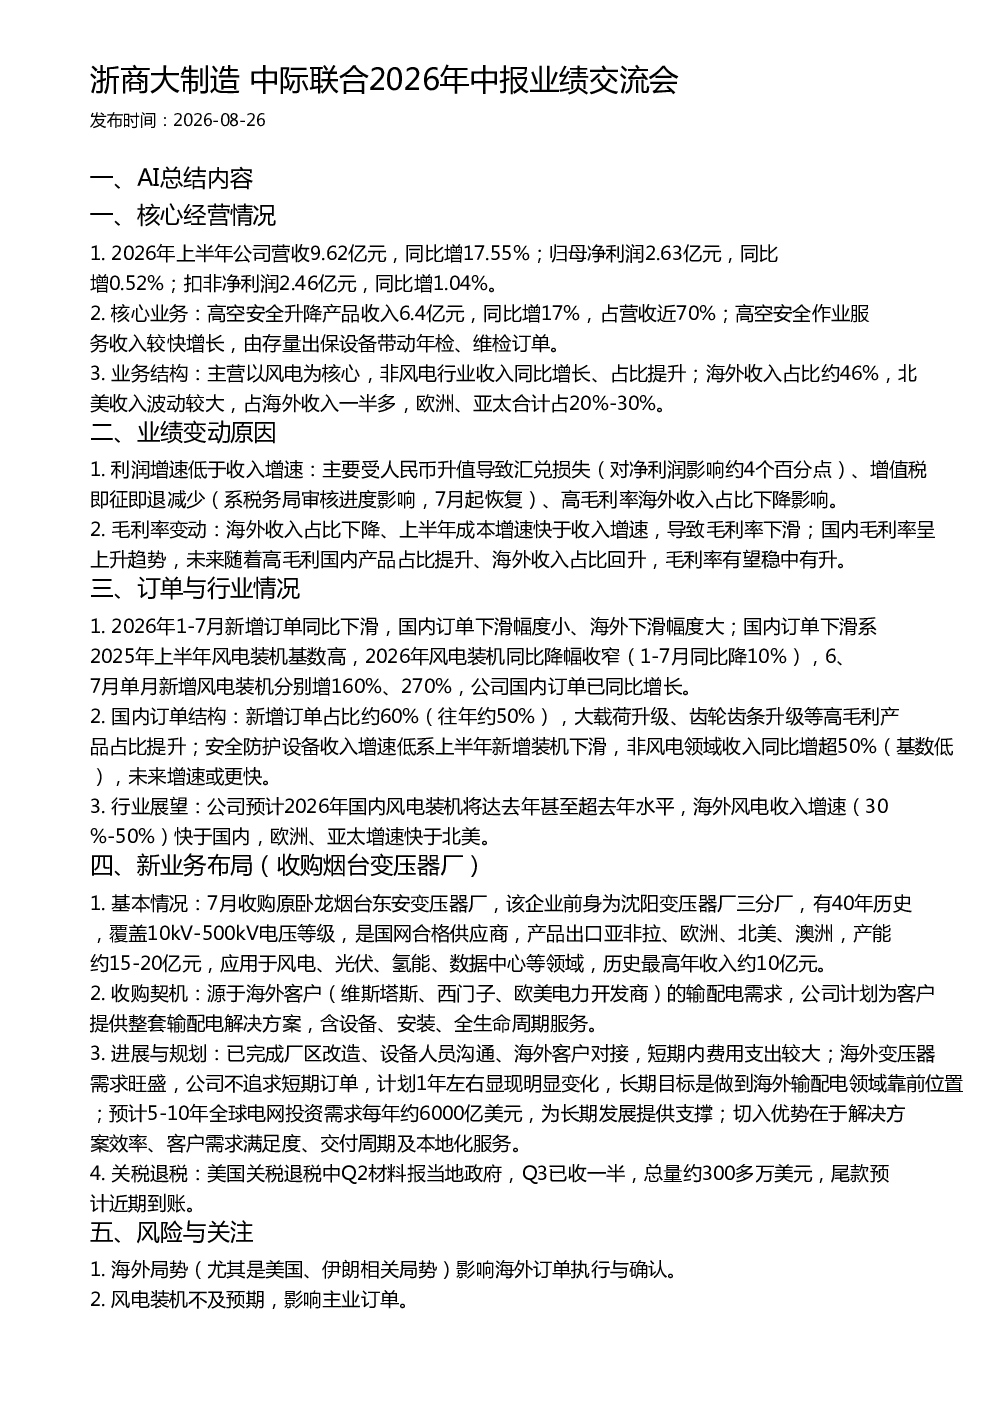
2026年上半年公司营收9.62亿元,同比增17.55%;归母净利润2.63亿元,同比增0.52%;扣非净利润2.46亿元,同比增长1.04%。高空安全升降产品收入6.4亿元,同比增17%,占营收近70%;高空安全作业服务收入较快增长,由存量出保设备带动年检、维检订单。业务结构方面,主营以风电为核心,非风电行业收入同比增长、占比提升;海外收入占比约46%,北美收入波动较大,占海外收入一半多,欧洲、亚太合计占20%-30%
风电行业的发展趋势如何?
公司预计2026年国内风电装机将达去年甚至超去年水平,海外风电收入增速(30%-50%)快于国内,欧洲、亚太增速快于北美。国内风电装机同比降幅收窄,6、7月单月新增风电装机分别增160%、270%,公司国内订单已同比增长。非风电领域收入同比增超50%(基数低),未来增速或更快
报告重点分析了哪些方向?
报告重点分析了公司核心经营情况,包括营收、利润、毛利率变动原因,以及订单与行业情况。同时,报告详细介绍了公司新业务布局(收购烟台变压器厂)的基本情况、收购契机、进展与规划、关税退税等信息,并提示了海外局势、风电装机不及预期、新业务拓展不及预期等风险
当前市场现状如何判断?
2026年1-7月新增订单同比下滑,国内订单下滑幅度小、海外下滑幅度大。国内订单下滑系2025年上半年风电装机基数高,2026年风电装机同比降幅收窄。海外收入占比约46%,北美收入波动较大,占海外收入一半多,欧洲、亚太合计占20%-30%
报告中提示了哪些风险?
报告提示了海外局势(尤其是美国、伊朗相关局势)影响海外订单执行与确认的风险。风电装机不及预期,影响主业订单的风险。新业务(变压器)拓展不及预期,或存在质量管控、交付能力风险
你可能感兴趣
浙商机械大制造丨重大推荐中际联合中报业绩大超预期2025年上半年归母净利润
未知机构2025-07-15
太阳浙商大制造中际联合公司官网新增电力设备领域产品
未知机构2026-07-08
浙商大制造中际联合上涨风电高空安全作业设备龙头国内β与α共振海
未知机构2026-03-16
浙商纺服 云中马2026年中报业绩交流会纪要
未知机构2026-08-31
礼物 浙商大制造 创世纪 中报业绩亮眼 202
未知机构2026-08-26
浙商大制造 杰克科技 26年中报 业绩稳健 AI 机器人落地加速
未知机构2026-08-25
浙商大制造邱世梁周艺轩罗博特科台积电预计2026年资本开支同比增超百亿美
未知机构2026-01-16
浙商大制造邱世梁周艺轩罗博特科台积电预计2026年资本开支同比增
未知机构2026-01-16
浙商大制造荣旗科技股权激励草案落地持续推荐一2026年股
未知机构2026-03-05
浙商大制造邱世梁丨顾淳晖 继峰股份 中报发布
未知机构2026-08-14