猜你想问
这份报告的核心内容是什么?
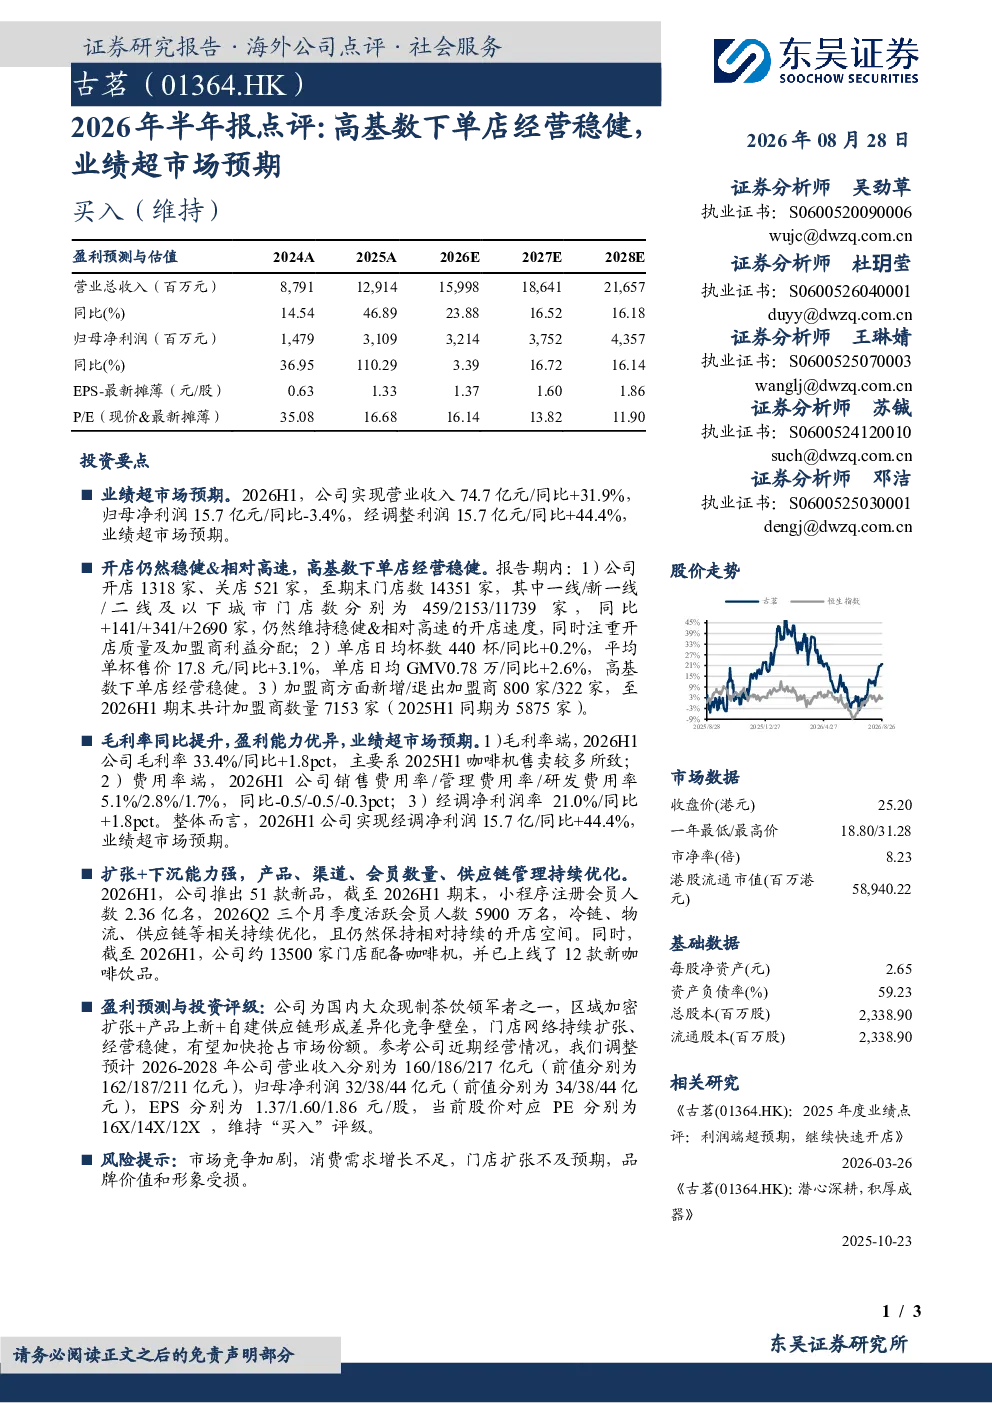
这份报告的核心内容是点评2026年上半年某公司的经营状况。报告显示公司实现营业收入74.7亿元,同比增长31.9%;归母净利润15.7亿元,同比减少3.4%;经调整利润15.7亿元,同比增长44.4%。报告期内公司开店1318家,关店521家,门店总数达到14351家。单店经营表现稳健,日均杯数440杯,平均单杯售价17.8元,单店日均GMV0.78万元。此外,公司新增加盟商800家,退出加盟商322家,期末加盟商数量为7153家。毛利率提升至33.4%,各项费用率均有所下降,经调净利润率达到21.0%
当前咖啡赛道的发展趋势如何?
当前咖啡赛道呈现出多元化发展的趋势。一方面,市场竞争日益激烈,头部品牌通过区域加密扩张、下沉市场策略等方式抢占市场份额。另一方面,产品创新成为关键,公司推出51款新品,上线12款新咖啡饮品,不断满足消费者对新鲜感和品质的追求。同时,供应链建设成为重要竞争壁垒,自建冷链物流体系、优化供应链管理,有助于提升运营效率和成本控制。此外,数字化运营能力增强,小程序注册会员达2.36亿名,活跃会员5900万名,通过数字化手段提升用户粘性和复购率。
报告重点关注了哪些分析方向?
报告重点关注了公司单店经营表现、区域扩张策略以及盈利能力分析。在单店经营方面,报告显示单店日均杯数、平均单杯售价和日均GMV等指标保持稳健增长,表明公司单店盈利能力持续提升。在区域扩张方面,报告指出公司在一、新一线、二线及以下城市门店数分别同比增长141%、341%、2690%,显示出公司下沉市场策略的成功。在盈利能力方面,报告强调公司经调净利润率达到21.0%,经调净利润同比增长44.4%,显示出公司盈利能力持续增强。
当前咖啡市场的现状如何判断?
当前咖啡市场呈现出供需两旺的态势。从供给端来看,各大品牌纷纷加大开店力度,市场竞争日趋激烈,但头部品牌凭借品牌优势、产品创新和供应链优势,仍能保持较强的竞争力。从需求端来看,消费者对咖啡的需求持续增长,尤其是一二线城市,咖啡消费已经成为日常生活的一部分。同时,下沉市场的咖啡消费潜力巨大,成为各大品牌争夺的焦点。此外,数字化运营能力成为重要竞争因素,通过数字化手段提升用户体验,有助于增强用户粘性和复购率。
这份研报提示了哪些风险?
这份研报提示了市场竞争加剧、消费需求增长不足、门店扩张不及预期以及品牌价值和形象受损等风险。首先,随着咖啡市场的快速发展,市场竞争日益激烈,新品牌不断涌现,可能导致市场份额分散,竞争压力加大。其次,如果消费需求增长不足,可能导致公司销售额和利润增长放缓。此外,门店扩张如果不及预期,可能导致公司市场份额下降。最后,如果品牌价值和形象受损,可能导致消费者对公司的信任度下降,影响公司长期发展。