猜你想问
这份研报的核心内容是什么?
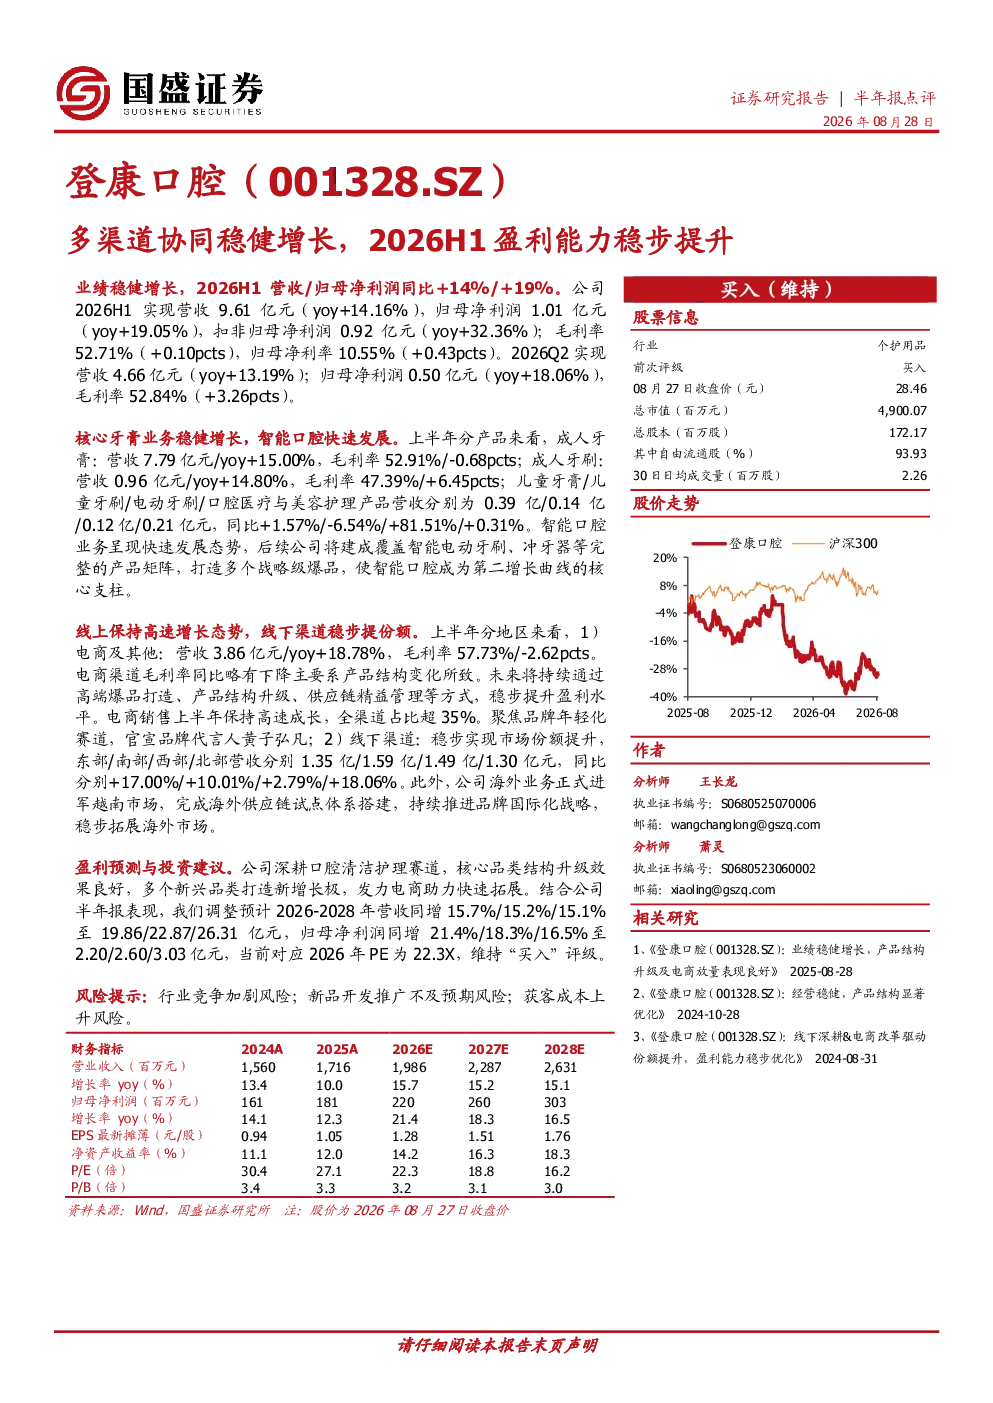
该研报分析登康口腔2026H1实现营收9.61亿元,同比增长14.16%,归母净利润1.01亿元,同比增长19.05%。扣非归母净利润0.92亿元,同比增长32.36%。毛利率52.71%,归母净利率10.55%。Q2营收4.66亿元,同比增长13.19%,归母净利润0.50亿元,同比增长18.06%。扣非归母净利润增速显著,反映新兴品类贡献提升。
口腔护理行业的发展趋势如何?
口腔护理行业正经历产品结构升级,电动牙刷、口腔护理等新兴品类快速发展。企业通过多渠道协同布局,线上电商销售高速增长,线下渠道市场份额稳步提升。同时,国际化战略逐步推进,如进军越南市场,构建完整产品矩阵成为第二增长曲线。行业竞争加剧,但创新品类和渠道优化带来新的增长动力。
研报重点分析了哪些方面?
研报重点分析了登康口腔的产品结构、渠道布局和盈利能力。产品方面,核心牙膏业务稳健增长,成人牙刷毛利率提升,电动牙刷等新兴品类贡献显著。渠道方面,线上渠道占比超35%,线下各区域市场均实现增长,海外业务正式起步。盈利能力方面,扣非净利润增速突出,反映新兴品类和渠道效率提升。
当前口腔护理市场的现状如何?
当前口腔护理市场呈现多元化发展趋势,电动牙刷等新兴品类增长迅速,成为市场新动力。线上渠道占比持续提升,电商销售表现亮眼。企业积极拓展线下市场,并布局海外市场,如越南。行业竞争激烈,但头部企业通过产品创新和渠道优化保持竞争优势。
研报提到了哪些风险?
研报提示的主要风险包括行业竞争加剧、新品推广不及预期、获客成本上升。随着市场参与者增多,竞争压力增大。新品能否成功推广影响企业收入增长,而获客成本上升可能侵蚀利润空间。企业需持续创新和优化运营以应对这些风险。
你可能感兴趣
2026H1业绩稳健增长,盈利能力持续提升
太平洋证券2026-08-18
多渠道齐头并进,盈利能力稳步提升
轻工制造西南证券2018-04-27
2023年发光业务稳健增长,盈利能力稳步提升
医药生物华安证券2024-04-22
2026年一季报点评:26Q1稳健增长,盈利能力稳步提升
食品饮料西南证券2026-04-30
2023年三季报点评:营收业绩稳健增长,盈利能力稳步提升
信息技术华创证券2023-11-12
2018年报点评:调味品增长稳健,盈利能力稳步提升
食品饮料华创证券2019-04-16
2024年半年报点评:化妆品业务稳健增长,医药及原料业务持续调整,盈利能力稳步提升
房地产民生证券2024-08-25
收入稳健增长,盈利能力稳步提升
食品饮料中泰证券2019-03-26
年度财报点评:毛利率稳步提升,三大战略协同提 高公司盈利能力
商贸零售东兴证券2019-03-15
盈利能力稳步提升,三大业务协同发展格局初显
电子设备国联证券2022-08-19