猜你想问
DYX116减重适应症II期临床进展如何?
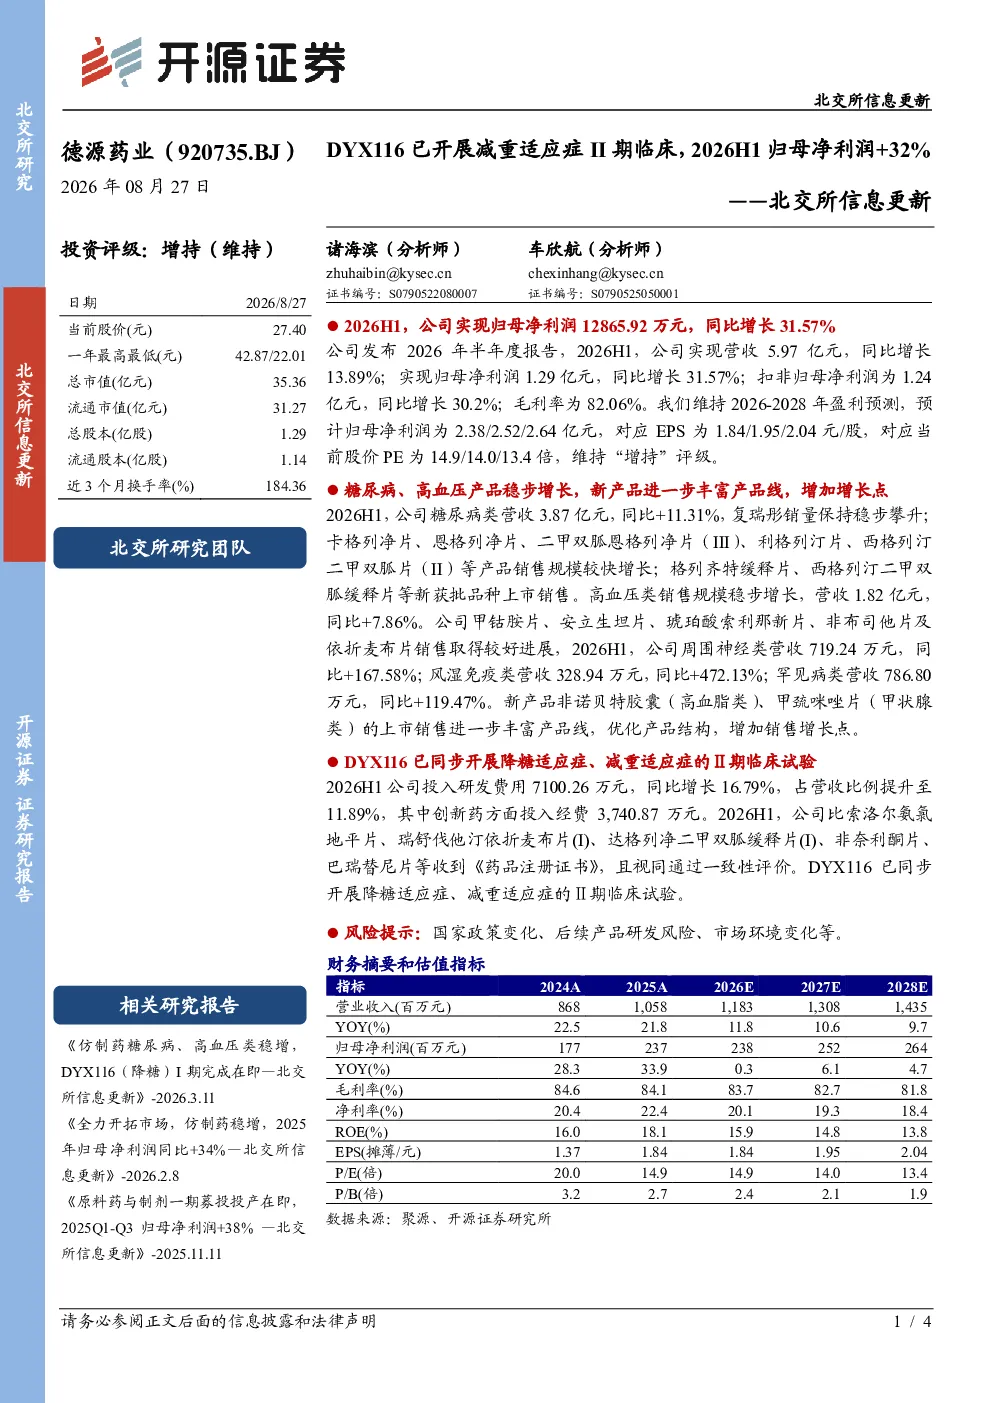
研报显示,德源药业的DYX116已开展降糖、减重适应症Ⅱ期临床试验,表明公司在创新药研发上取得新进展。2026年上半年研发费用同比增长16.79%,创新药投入3740.87万元,显示出对研发的重视。比索洛尔氨氯地平片等已收到《药品注册证书》,视同通过一致性评价,进一步丰富了公司产品管线。
德源药业2026年业绩表现怎样?
2026年上半年,德源药业实现营收5.97亿元,同比增长13.89%;归母净利润1.29亿元,同比增长31.57%。公司维持2026-2028年盈利预测,预计归母净利润分别为2.38/2.52/2.64亿元,EPS为1.84/1.95/2.04元/股,对应PE为14.9/14.0/13.4倍,维持“增持”评级。
德源药业产品线有哪些亮点?
德源药业产品线丰富,糖尿病类营收3.87亿元,同比+11.31%,复瑞彤销量稳步攀升;卡格列净片、恩格列净片等产品销售增长较快。新获批的格列齐特缓释片、西格列汀二甲双胍缓释片等已上市销售。高血压类、周围神经类、风湿免疫类、罕见病类营收分别同比增长7.86%、167.58%、472.13%、119.47%。新产品非诺贝特胶囊、甲巯咪唑片上市,增加增长点。
医药行业发展趋势如何?
医药行业持续受益于人口老龄化和健康需求提升,创新药械是行业发展的核心驱动力。国家政策支持创新药研发,一致性评价推动仿制药升级,为行业带来结构性机会。德源药业在糖尿病、高血压、神经科等领域均有布局,符合行业发展趋势。
研报提示哪些风险?
研报提示的风险包括国家政策变化、后续产品研发不确定性、市场竞争加剧等。公司需持续投入研发以保持竞争力,同时关注行业监管动态和市场竞争格局变化。
你可能感兴趣
北交所信息更新:DYX116减重适应症获批创新药管线提速,2025H1净利润+22%
开源证券2025-08-22
北交所信息更新:1类创新药DYX116三靶点新药协调糖/脂代谢,I期临床已入组
开源证券2025-04-16
普昂医疗北交所信息更新:糖尿病护理类、微创介入类营收高增,2026H1归母净利润+20%
开源证券2026-09-03
北交所信息更新:新品TH521系列完善半导体测试仪器产品矩阵,2026H1归母净利润+10.45%
开源证券2026-08-14
北交所信息更新:家电赛道新品上量,改性塑料赛道景气上行,2026H1归母净利润同比+46.87%
开源证券2026-08-26
北交所信息更新:凉味剂新增产能释放,2026H1归母净利润同比+37%
开源证券2026-08-26
北交所信息更新:获得头部客户订单、募投调向固态电池,全年归母净利润预计同比增长32%
机械设备开源证券2025-02-28
北交所信息更新:四氢呋喃月均产量提升至超2000吨,2026H1归母净利润1720.43万元扭亏为盈
开源证券2026-08-24
北交所信息更新:特种工程塑料项目小批量生产,2026H1归母净利润同比+19.5%
开源证券2026-08-12
北交所信息更新:夯实护肤品基本盘,彩妆、面膜产品线增速较快,2026H1归母净利润+28%
开源证券2026-08-28