猜你想问
这份研报的核心内容是什么?
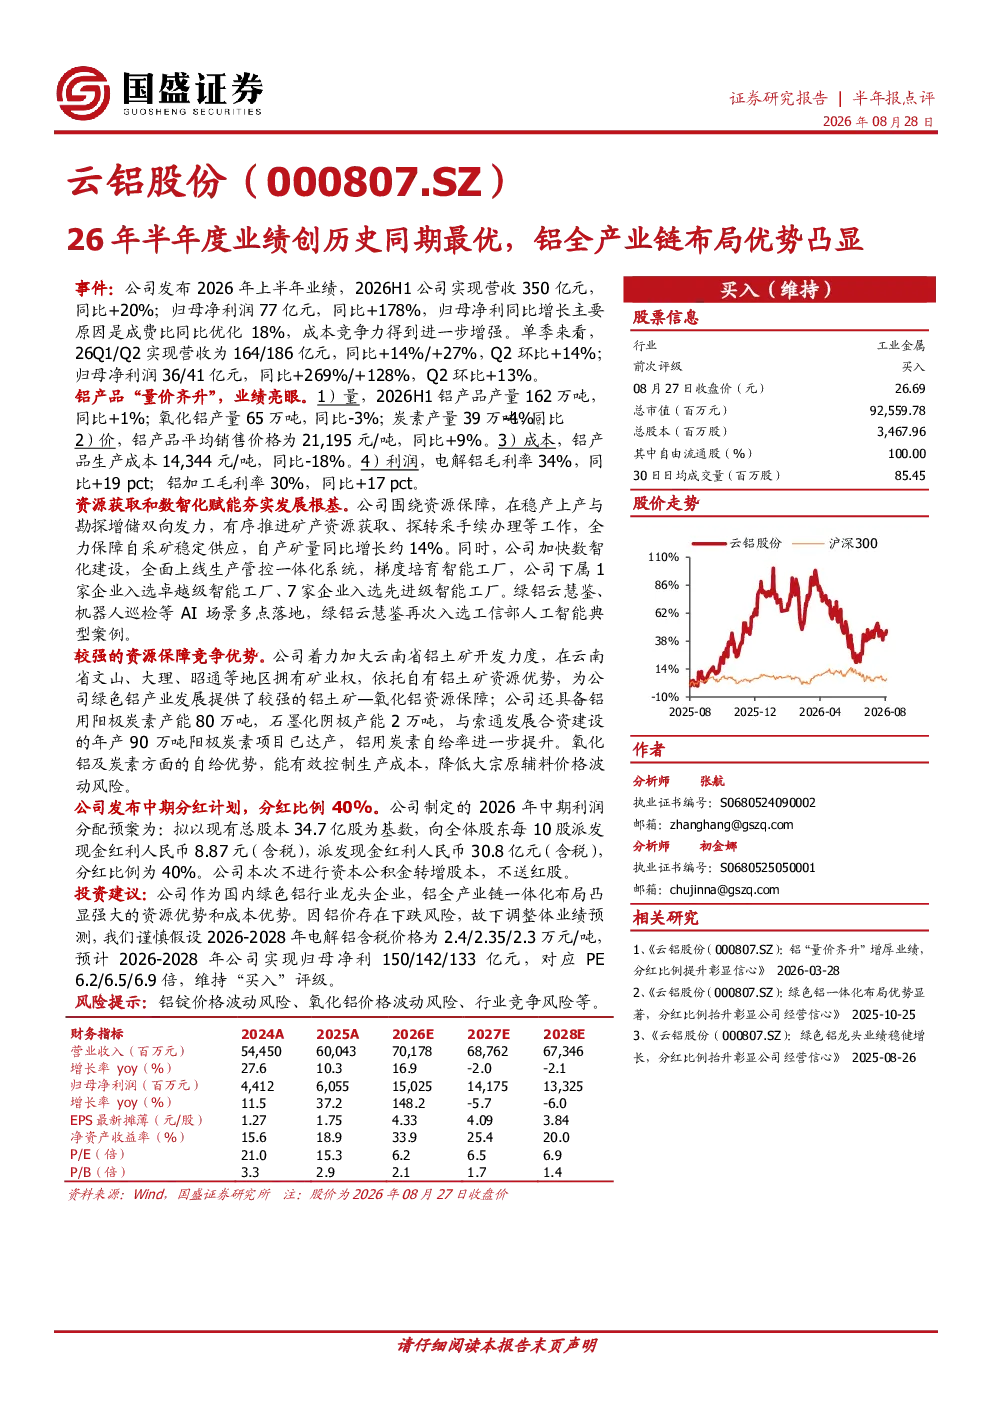
该研报显示,云铝股份2026年上半年业绩创历史同期最优,主要得益于铝产品“量价齐升”和成本竞争力增强。铝产品产量162万吨(同比+1%),平均销售价格21,195元/吨(同比+9%),生产成本14,344元/吨(同比-18%)。电解铝毛利率提升至34%(同比+19 pct),铝加工毛利率提升至30%(同比+17 pct)。单季营收和归母净利润均实现显著增长,26Q1/Q2营收分别为164/186亿元(同比+14%/+27%),归母净利润36/41亿元(同比+269%/+128%)。公司通过资源保障和数智化建设提升竞争力,自产矿量同比增长约14%,1家企业入选卓越级智能工厂,7家企业入选先进级智能工厂。中期分红计划拟每10股派发现金红利8.87元(含税)。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现多元化特点。从供需角度看,全球铝需求持续增长,特别是在新能源汽车、建筑和包装领域,推动行业需求扩张。同时,铝企通过技术创新和绿色转型提升成本竞争力,如云铝股份通过数智化建设和自产矿量提升有效控制成本。政策层面,国家推动“双碳”目标,鼓励铝行业节能减排,促进产业升级。市场竞争方面,铝企通过全产业链布局增强抗风险能力,云铝股份的铝用炭素自给率提升即为此类策略。但需关注铝锭和氧化铝价格波动风险,以及行业竞争加剧带来的挑战。
研报重点分析了哪些方面?
研报重点分析了云铝股份的业绩表现、成本控制能力及全产业链布局优势。业绩方面,报告详细披露了铝产品产量、价格、毛利率及营收净利润数据,展现公司“量价齐升”的业绩驱动逻辑。成本控制方面,公司通过自产矿量提升和数智化建设有效降低生产成本,电解铝毛利率同比提升19 pct。全产业链布局方面,公司围绕资源保障、生产制造和下游应用构建优势,铝用炭素自给率提升即体现此战略。此外,报告还分析了公司中期分红计划及未来业绩预测,展现其稳健经营和增长潜力。
当前铝市场现状如何判断?
当前铝市场现状呈现供需两旺与结构性分化并存的特点。供给端,全球铝产能扩张与需求增长基本匹配,但部分区域产能过剩问题仍存。需求端,新能源汽车、轻量化包装等领域带动高端铝需求增长,但传统建筑等领域需求增速放缓。价格方面,铝锭和氧化铝价格受供需关系、能源成本及宏观经济影响波动,云铝股份报告期内铝产品平均销售价格上涨9%,生产成本下降18%,体现其较强的价格传导和成本控制能力。行业竞争加剧,铝企通过技术创新和全产业链布局提升竞争力,如云铝股份的智能化建设即为此类举措。
研报提示了哪些风险?
研报提示的主要风险包括铝锭价格波动、氧化铝价格波动和行业竞争。铝锭价格受宏观经济、供需关系及能源成本等多重因素影响,价格波动可能直接影响公司盈利能力。氧化铝作为铝产品主要原料,其价格波动同样对公司成本控制构成挑战。此外,铝行业竞争激烈,新进入者和技术变革可能改变市场格局,现有铝企需持续提升技术水平和全产业链协同能力以应对竞争压力。政策风险如环保政策收紧也可能对行业产生一定影响。