猜你想问
铁大科技2026半年报核心数据有哪些?
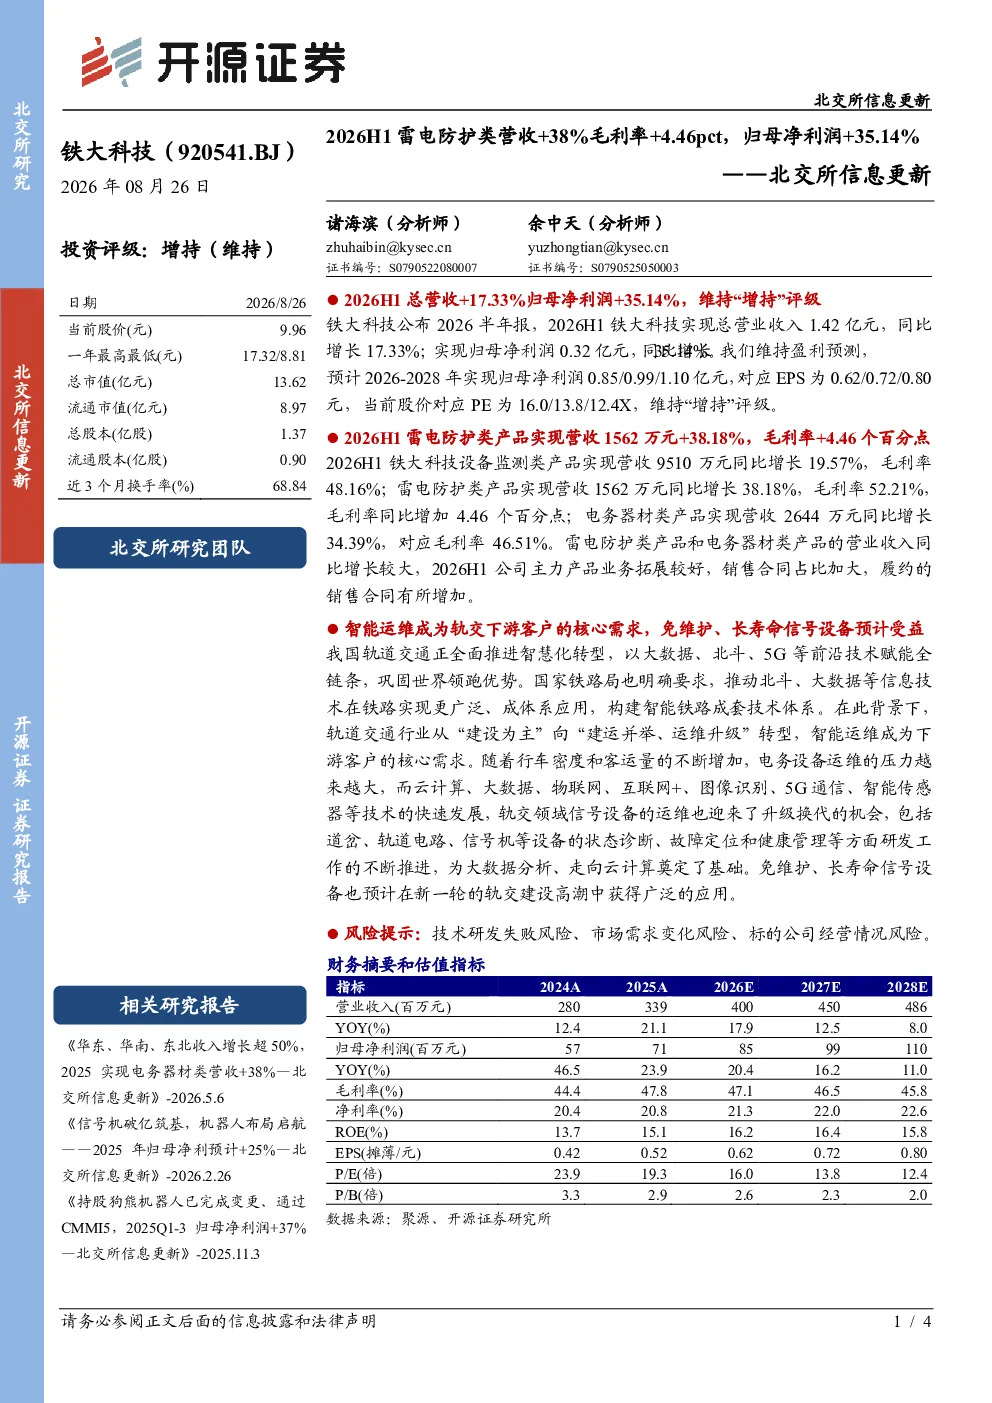
铁大科技2026半年报显示,公司实现总营业收入1.42亿元,同比增长17.33%;归母净利润0.32亿元,同比增长35.14%。雷电防护类产品营收1562万元,同比增长38.18%,毛利率52.21%;设备监测类产品营收9510万元,同比增长19.57%,毛利率48.16%;电务器材类产品营收2644万元,同比增长34.39%,毛利率46.51%。公司预计2026-2028年归母净利润分别为0.85/0.99/1.10亿元,EPS为0.62/0.72/0.80元。
轨道交通行业发展趋势如何?
我国轨道交通正全面推进智慧化转型,以大数据、北斗、5G等技术赋能全链条,智能运维成为下游客户的核心需求。行车密度和客运量增加导致电务设备运维压力增大,云计算、大数据等技术推动轨交领域信号设备运维升级换代,免维护、长寿命信号设备预计在新一轮轨交建设高潮中获得广泛应用。雷电防护类和电务器材类产品业务拓展较好,销售合同占比加大。
报告重点分析了哪些产品方向?
报告重点分析了雷电防护类、设备监测类和电务器材类产品。其中雷电防护类产品营收1562万元,同比增长38.18%,毛利率52.21%,是增长最快的品类。设备监测类产品营收9510万元,同比增长19.57%,毛利率48.16%。电务器材类产品营收2644万元,同比增长34.39%,毛利率46.51%。雷电防护类和电务器材类产品营业收入同比增长较大,主力产品业务拓展较好。
当前轨道交通市场现状如何?
当前轨道交通市场正经历智慧化转型,智能运维需求日益凸显。随着行车密度和客运量增加,电务设备运维压力增大,推动轨交领域信号设备运维升级换代。云计算、大数据等技术加速应用,免维护、长寿命信号设备成为发展趋势。雷电防护类和电务器材类产品受益于行业需求增长,业务拓展良好,销售合同占比加大,履约的销售合同有所增加。
研报提示了哪些风险?
研报提示的主要风险包括技术研发失败风险、市场需求变化风险和标的公司经营情况风险。技术研发失败可能导致产品竞争力下降;市场需求变化可能影响产品销售;标的公司经营情况波动可能影响业绩表现。需关注相关风险因素对经营的影响。