猜你想问
威卡2026年第二季度净利润同比增长57%的主要原因是什么?
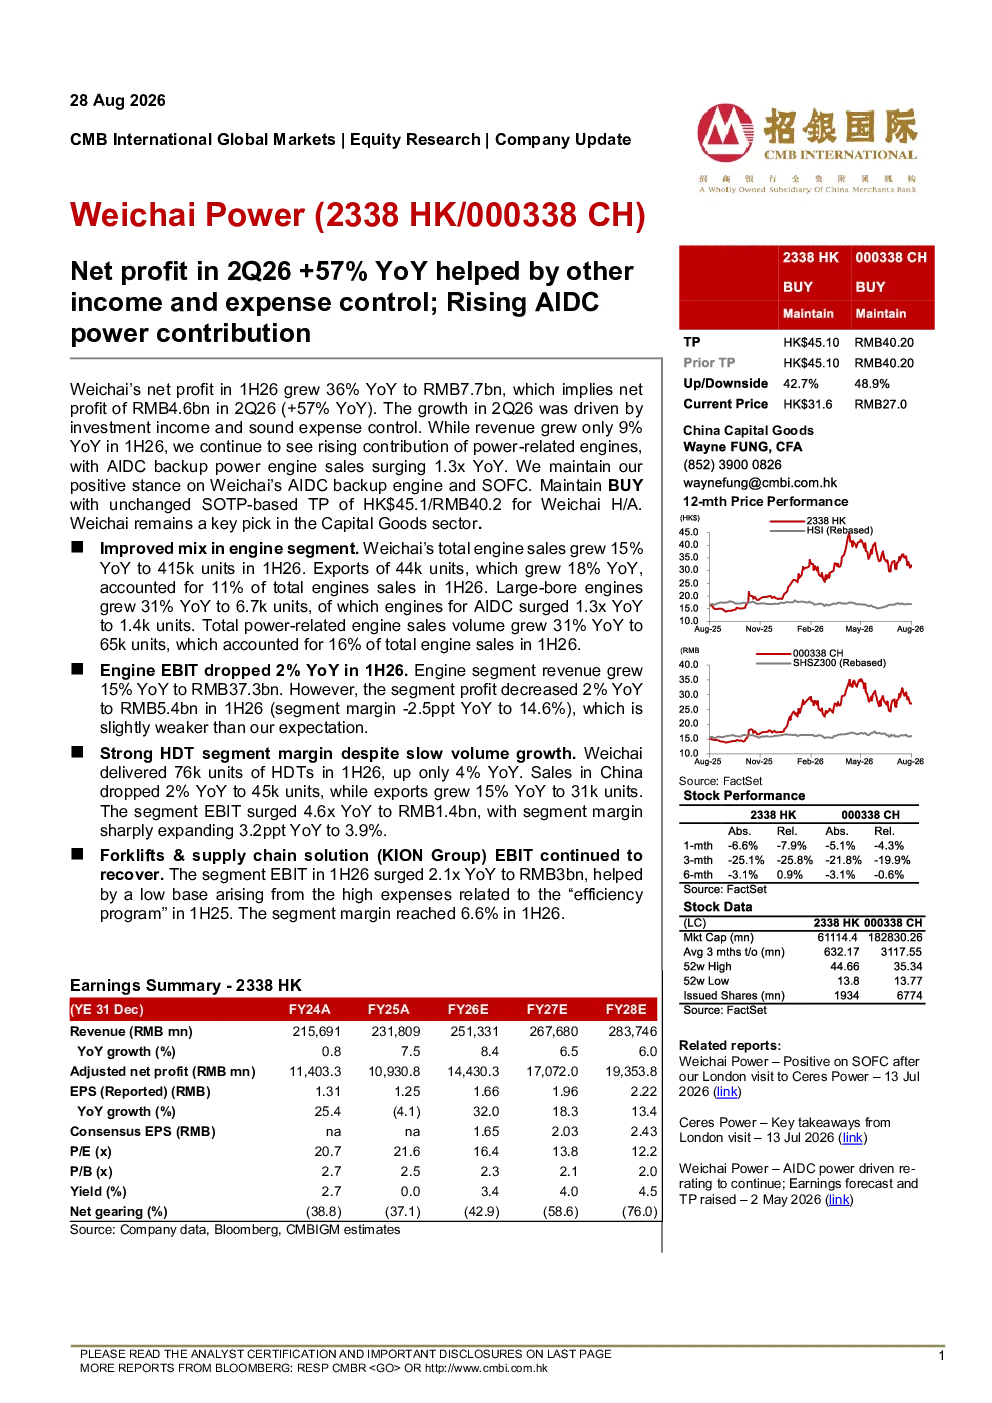
威卡2026年第二季度净利润同比增长57%,主要得益于其他收入增长及费用控制措施。公司通过优化成本结构、提升运营效率等方式有效控制了费用支出,同时其他收入来源的增加也对其利润增长起到了积极作用。此外,AIDC电力业务的贡献率上升,进一步推动了公司整体利润的提升。这些因素共同作用,使得公司在第二季度实现了显著的净利润增长。
威卡AIDC备用电源发动机销量增长情况如何?
威卡AIDC备用电源发动机销量在2026年表现出强劲的增长势头,销量同比增长了1.3倍。这一增长主要得益于市场对AIDC备用电源需求的提升,以及公司产品竞争力的增强。AIDC备用电源发动机作为公司重要的产品线之一,其销量的快速增长不仅提升了公司的收入,也为公司带来了更高的利润贡献。公司对AIDC备用发动机和SOFC的积极看法,进一步显示出其在这一领域的增长潜力。
威卡发动机业务板块2026年上半年的表现如何?
威卡发动机业务板块在2026年上半年表现稳健,总发动机销量同比增长了15%至41.5万台,其中出口量同比增长了18%至44万台,占总量11%。大缸径发动机销量同比增长了31%至6.7万台,特别是用于AIDC的发动机销量同比增长了1.3倍至1.4万台。然而,尽管收入同比增长了15%至373亿元人民币,但板块利润率下降了2.5个百分点至14.6%,主要原因是EBIT同比下滑了2%。这表明公司在扩大销量的同时,仍需关注成本控制和利润率的提升。
威卡HDT业务板块2026年第一季度的表现有哪些亮点?
威卡HDT业务板块在2026年第一季度表现出了积极的增长态势,交付量同比增长了4%。虽然中国区销量同比下降了2%至4.5万台,但出口量同比增长了15%至3.1万台。EBIT同比增长了4.6倍至14亿元人民币,板块毛利率提升了3.2个百分点至3.9%。此外,叉车与供应链解决方案部门EBIT同比增长了2.1倍至30亿元人民币,利润率达到了6.6%。这些亮点表明,HDT业务板块在出口市场表现强劲,同时内部运营效率也得到了显著提升。
威卡研报提示的主要风险有哪些?
威卡研报提示的主要风险包括AIDC电力需求低于预期、HDT发动机需求放缓及原材料成本上升。AIDC电力需求低于预期可能导致公司AIDC备用电源发动机销量增长不及预期,从而影响公司整体收入和利润。HDT发动机需求放缓则可能对公司发动机业务板块的持续增长构成挑战。此外,原材料成本上升将增加公司的生产成本,对利润率造成压力。这些风险因素需要公司密切关注并采取相应措施加以应对。