猜你想问
这份报告的核心内容是什么?
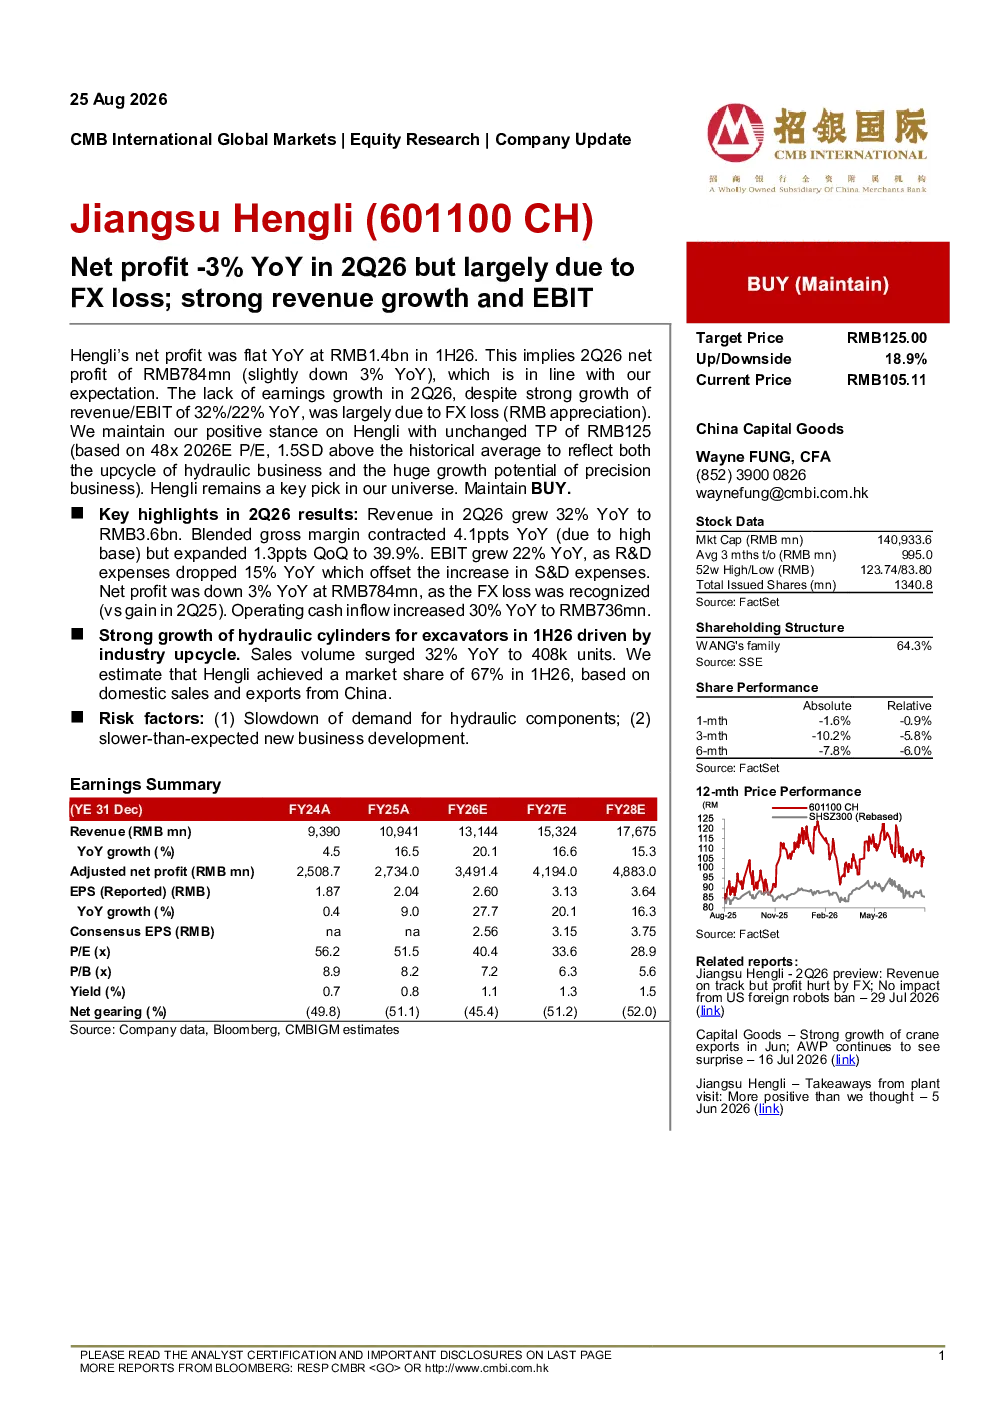
报告显示2026年第二季度净利润同比下降3%,主要受汇兑损失影响。尽管收入和EBIT同比分别增长32%和22%,但净利润增长乏力。上半年净利润同比持平,达14亿元,第二季度净利润为7.84亿元,符合预期。综合毛利率同比下滑4.1个百分点至39.9%,研发费用同比减少15%,经营性现金流同比增长30%,达7.36亿元。挖掘机液压缸销量同比增长32%,达40.8万台,市场份额估计为67%
液压部件行业发展趋势如何?
液压部件行业呈现稳健增长态势,尤其在工程机械领域。报告期内挖掘机液压缸销量同比增长32%,市场份额达67%,显示行业需求强劲。未来随着基础设施建设持续投入和设备更新换代,液压部件需求有望保持增长。同时,技术创新和产品升级将推动行业向高端化、智能化方向发展,市场竞争格局将逐步优化,头部企业优势进一步扩大
报告重点分析了哪些方面?
报告重点分析了公司经营业绩和财务状况。净利润受汇兑损失影响表现不佳,但收入和EBIT增长强劲,显示业务基本面稳健。毛利率下滑需关注成本控制,研发投入减少可能影响长期竞争力。经营性现金流大幅增长,反映公司变现能力较强。此外,挖掘机液压缸业务表现突出,市场份额领先,是公司核心增长动力
当前液压部件市场状况如何?
当前液压部件市场整体需求稳定增长,尤其在挖掘机等工程机械领域表现突出。市场竞争激烈,但头部企业凭借技术、规模和渠道优势占据主导地位。行业集中度较高,头部企业市场份额持续提升。原材料价格波动和汇率变动是主要风险因素,企业需加强成本控制和风险管理。下游行业景气度对液压部件需求有直接影响,需密切关注宏观经济和行业政策变化
报告提示了哪些风险因素?
报告提示的主要风险包括:液压部件需求放缓可能导致销售增长不及预期;新业务发展速度低于预期可能影响未来增长潜力;原材料价格波动可能影响成本控制;汇率变动可能对财务表现产生不利影响。此外,行业竞争加剧和产品技术迭代加快也对企业提出更高要求,需持续提升产品竞争力和技术创新能力以应对市场变化