猜你想问
中谷物流2026年半年度报告核心内容是什么?
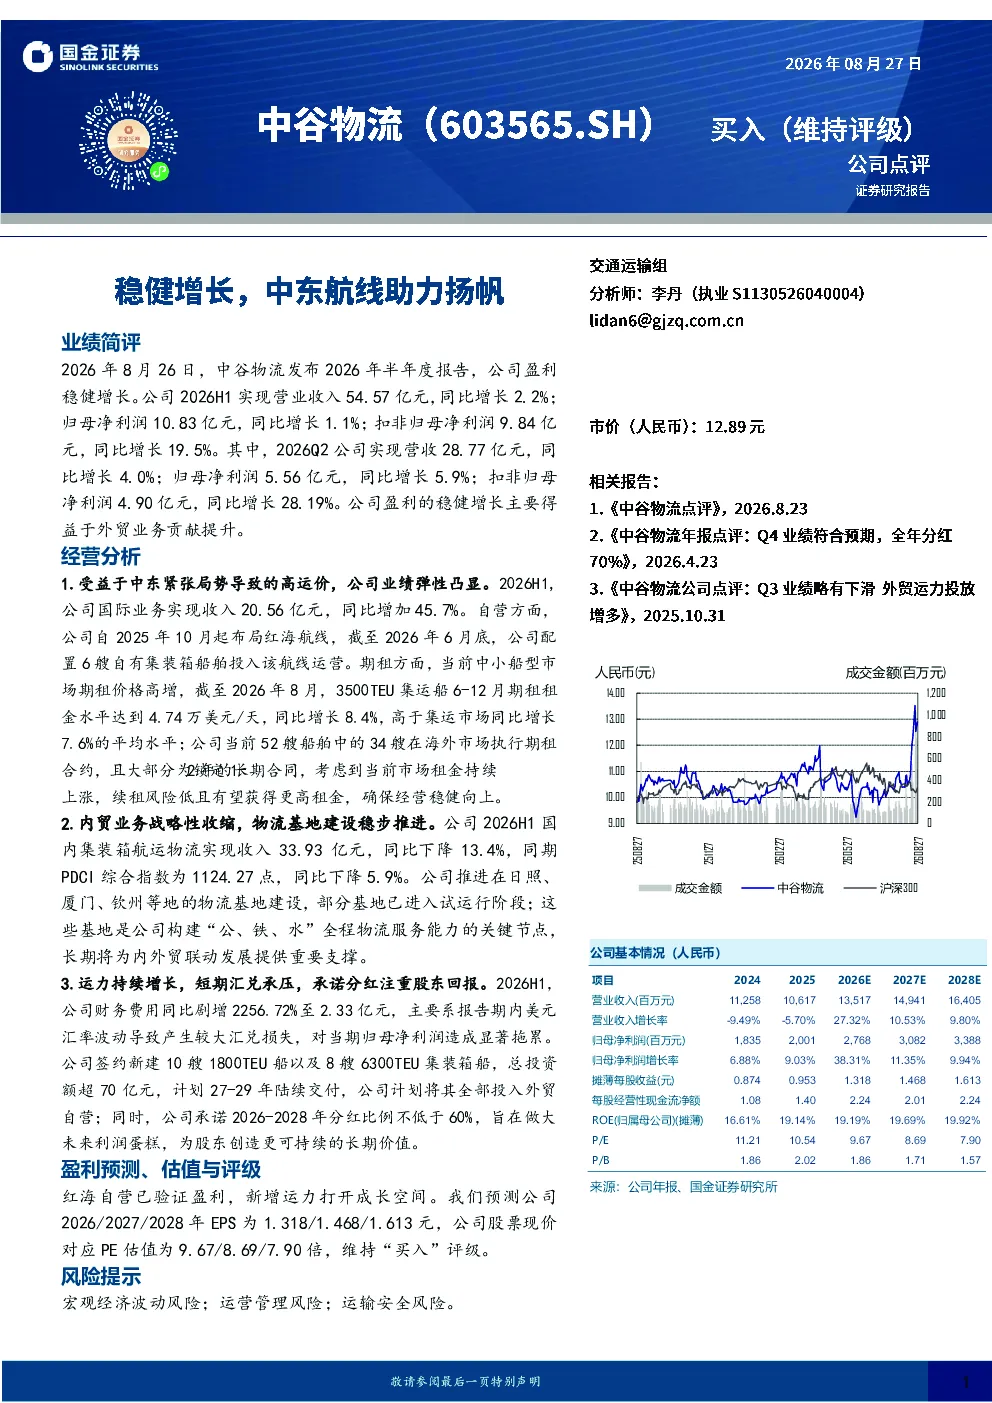
中谷物流2026年半年度报告显示公司盈利稳健增长。2026H1实现营业收入54.57亿元,同比增长2.2%;归母净利润10.83亿元,同比增长1.1%;扣非归母净利润9.84亿元,同比增长19.5%。盈利增长主要得益于外贸业务贡献提升,其中国际业务收入同比增长45.7%至20.56亿元。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势显示,国际航运市场受地缘政治影响显著,中东紧张局势导致高运价成为常态。同时,企业通过布局新兴航线如红海航线,以及优化运力结构,向外贸自营和期租模式转型,提升盈利能力。国内市场则面临结构性调整,企业通过战略性收缩内贸业务,聚焦高增长的外贸领域,并构建全程物流服务能力以增强竞争力。
中谷物流报告重点分析了哪些方向?
中谷物流报告重点分析了外贸业务贡献提升、内贸业务战略性收缩以及运力持续增长三个方向。在外贸业务方面,公司受益于中东高运价,国际业务收入大幅增长,并积极布局红海航线和期租市场;在内贸业务方面,公司推进物流基地建设,构建“公、铁、水”全程物流服务能力;在运力方面,公司签约新建多艘船舶,计划2027-2029年陆续交付,全部投入外贸自营,以持续提升市场竞争力。
当前市场对中谷物流的整体判断是什么?
当前市场对中谷物流的整体判断显示,公司通过积极布局外贸业务和优化运力结构,实现了盈利的稳健增长。红海自营航线已验证盈利能力,新增运力将进一步打开成长空间。公司短期面临汇兑承压问题,但长期来看,通过持续的投资和战略转型,有望为股东创造价值。市场关注其外贸业务拓展和内贸收缩策略的成效,以及运力扩张带来的协同效应。
研报提示了哪些风险?
研报提示了宏观经济波动风险、运营管理风险和运输安全风险。宏观经济波动可能影响航运需求和市场价格,进而影响公司业绩;运营管理风险涉及船舶调度、成本控制等方面,需要公司持续优化管理效率;运输安全风险则与货物丢失、船舶事故等直接相关,需要公司加强安全管理措施。这些风险因素可能对公司未来经营和盈利能力产生影响。