猜你想问
这份研报主要讲了什么内容?
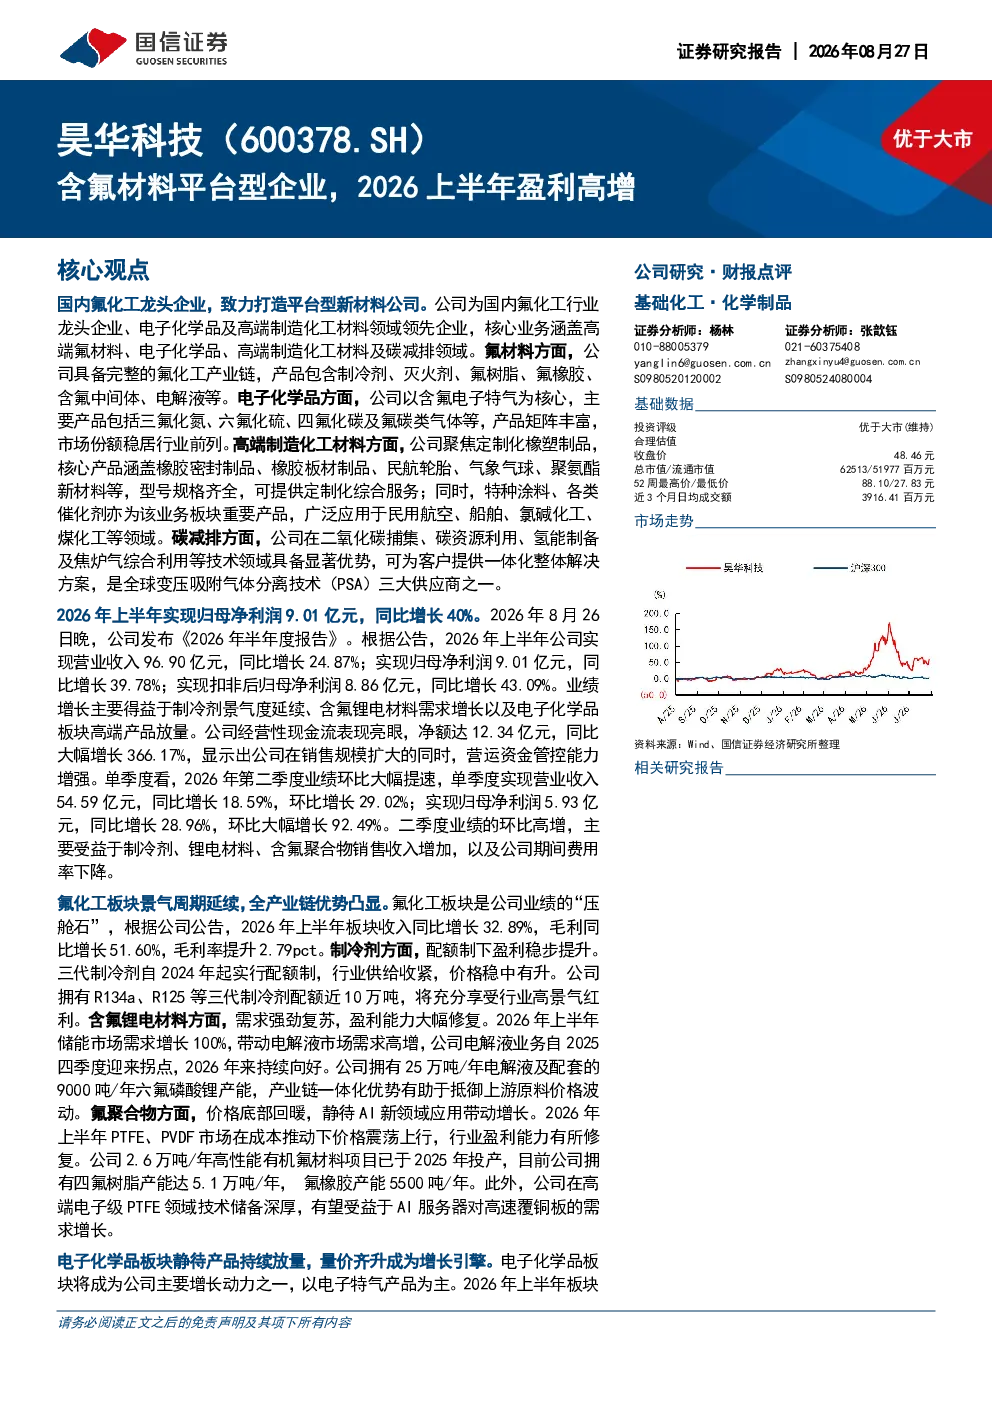
本报告分析昊华科技作为国内氟化工龙头企业,2026上半年业绩高增。公司业务涵盖高端氟材料、电子化学品、高端制造化工材料及碳减排领域。主要亮点包括制冷剂景气度延续、含氟锂电材料需求增长以及电子化学品高端产品放量,推动营收同比增长24.87%,归母净利润同比增长39.78%。报告详细拆解了氟化工板块(制冷剂、含氟锂电材料、氟聚合物)和电子化学品板块(六氟化钨、六氟丁二烯、三氟化氮)的具体表现和增长动力,同时关注高端制造化工材料与碳减排板块的复苏态势。
含氟材料行业未来发展趋势如何?
含氟材料行业整体呈现景气周期延续态势,全产业链优势凸显。制冷剂板块受益于配额制,盈利能力稳步提升;含氟锂电材料需求强劲复苏,盈利能力大幅修复;氟聚合物价格底部回暖,有望在AI新领域应用带动下增长。电子化学品板块方面,六氟化钨供需紧张推动价格快速上涨,六氟丁二烯受AI驱动需求增长,三氟化氮通过新建产能逐步释放实现增长。高端制造化工材料与碳减排板块稳步复苏,新兴赛道与供应链重构打开成长空间。
研报重点分析了哪些业务方向?
研报重点分析了昊华科技三大业务板块:氟化工板块,包括制冷剂(拥有近10万吨三代制冷剂配额)、含氟锂电材料(25万吨/年电解液及9000吨/年六氟磷酸锂产能)、氟聚合物(5.1万吨/年四氟树脂、5500吨/年氟橡胶产能);电子化学品板块,包括六氟化钨(600吨/年产能,国内第二)、六氟丁二烯(1000吨/年产能,全球最大)、三氟化氮(6000吨/年新建产能逐步释放);高端制造化工材料与碳减排板块,关注新兴赛道与供应链重构机遇,以及碳减排工程技术服务领域的绿色赛道快速扩容。
当前市场对含氟材料行业的整体判断是什么?
当前市场对含氟材料行业整体判断积极,主要基于行业景气周期延续和全产业链优势凸显。制冷剂、含氟锂电材料、电子化学品等细分领域均呈现增长态势,毛利率普遍提升。制冷剂受益配额制盈利提升,含氟锂电材料需求强劲复苏,电子化学品高端产品放量带动板块增长。同时,氟聚合物价格底部回暖,高端制造化工材料与碳减排板块稳步复苏,显示行业多元化发展潜力。但需关注需求疲弱、产品价格波动等风险因素。
研报提示了哪些主要风险?
研报提示的主要风险包括:氟化工需求疲弱可能导致行业整体增长放缓;电子气体导入认证进度不及预期可能影响电子化学品板块增长;产品价格大幅下滑可能侵蚀盈利能力。此外,市场政策收紧可能影响碳减排暨工程技术服务传统领域盈利,但绿色赛道快速扩容带来新机遇。需持续关注行业供需变化、技术迭代及政策调整对相关业务的影响。