猜你想问
这份研报的核心内容是什么?
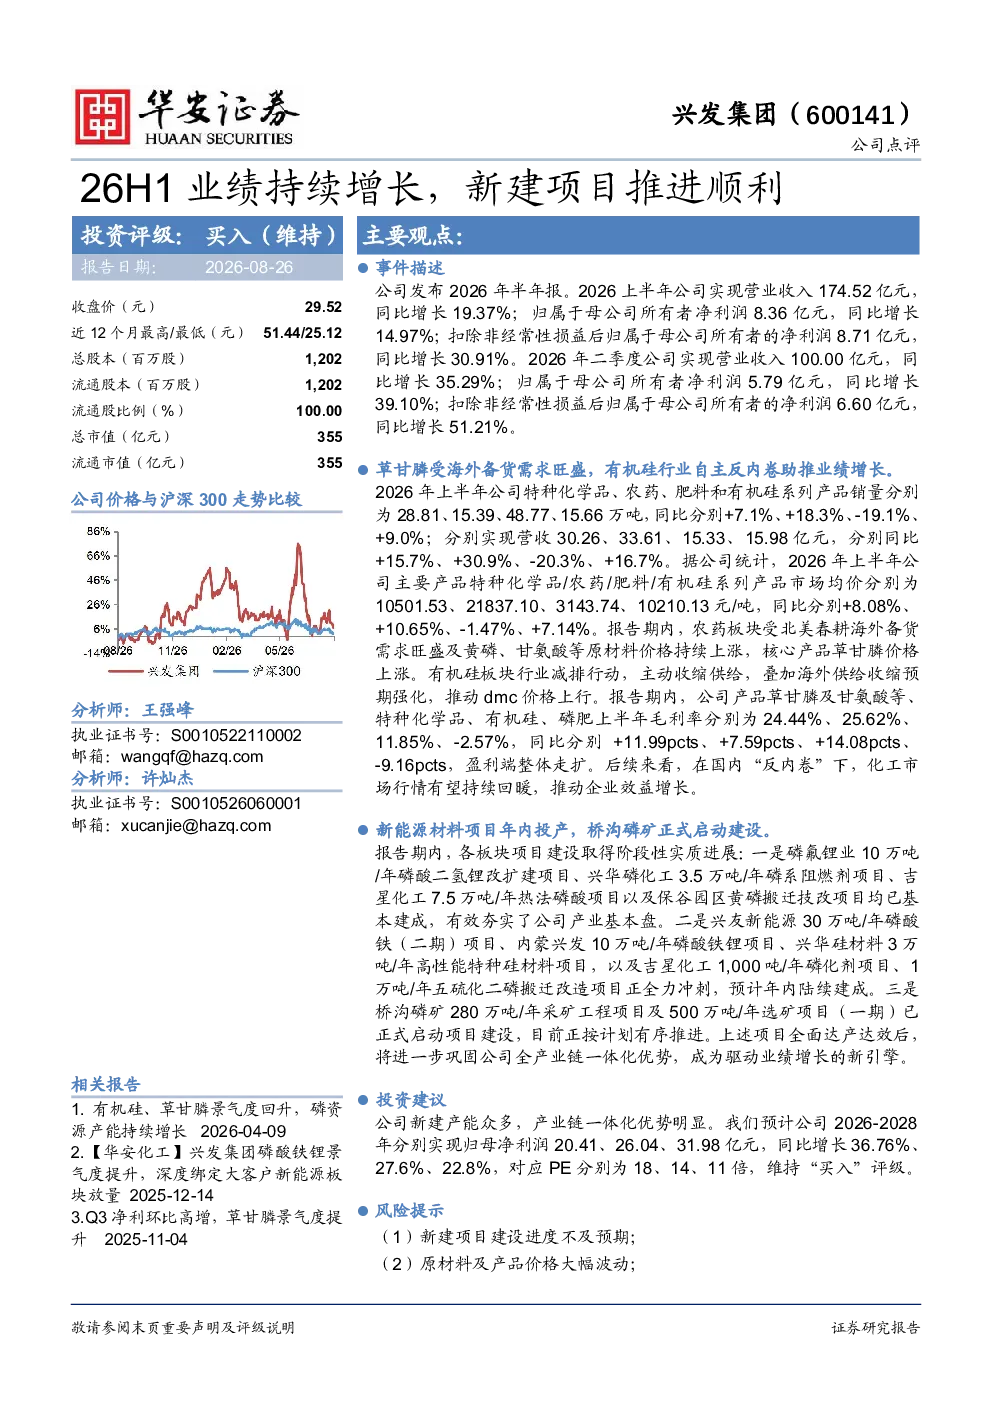
该研报显示,2026年上半年兴发集团实现营业收入174.52亿元,同比增长19.37%;净利润8.36亿元,同比增长14.97%。二季度表现强劲,营收同比增长35.29%,净利润同比增长39.10%。产品方面,特种化学品、农药、肥料和有机硅系列营收分别同比增长15.7%、30.9%、-20.3%和16.7%。盈利能力提升,草甘膦及甘氨酸等、特种化学品、有机硅毛利率分别同比增长11.99pcts、7.59pcts、14.08pcts。
特种化学品行业发展趋势如何?
特种化学品行业受益于下游需求增长和产品结构优化。报告指出,兴发集团特种化学品销量同比增长7.1%,营收同比增长15.7%,毛利率提升7.59pcts。行业层面,市场均价同比+8.08%,显示行业整体盈利能力改善。未来,行业将向高端化、绿色化发展,减排和供给收缩推动有机硅等细分领域价格上行。
研报重点分析了哪些方向?
研报重点分析了兴发集团的产品结构优化和盈利能力提升。特种化学品、农药板块表现突出,分别实现营收增长15.7%和30.9%。农药板块受益于海外备货需求旺盛及原材料价格上涨,草甘膦价格上涨。有机硅板块因行业减排和供给收缩,dmc价格上行。公司通过项目推进巩固全产业链一体化优势。
当前市场对兴发集团有何判断?
市场对兴发集团的整体判断积极。公司2026上半年营收和净利润均实现双位数增长,二季度表现尤为强劲。特种化学品、农药等核心产品市场均价同比提升,显示产品竞争力增强。公司市值355亿元,流通股比例100%,显示市场认可其全产业链布局和盈利能力。
研报提示了哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期,可能影响公司产能扩张计划;原材料及产品价格大幅波动,将直接影响公司盈利稳定性;宏观经济下行可能抑制下游需求,对化工行业整体造成压力。这些风险需持续关注,但公司通过多元化产品结构和产业链一体化布局具备一定抗风险能力。