猜你想问
这份研报的核心内容是什么?
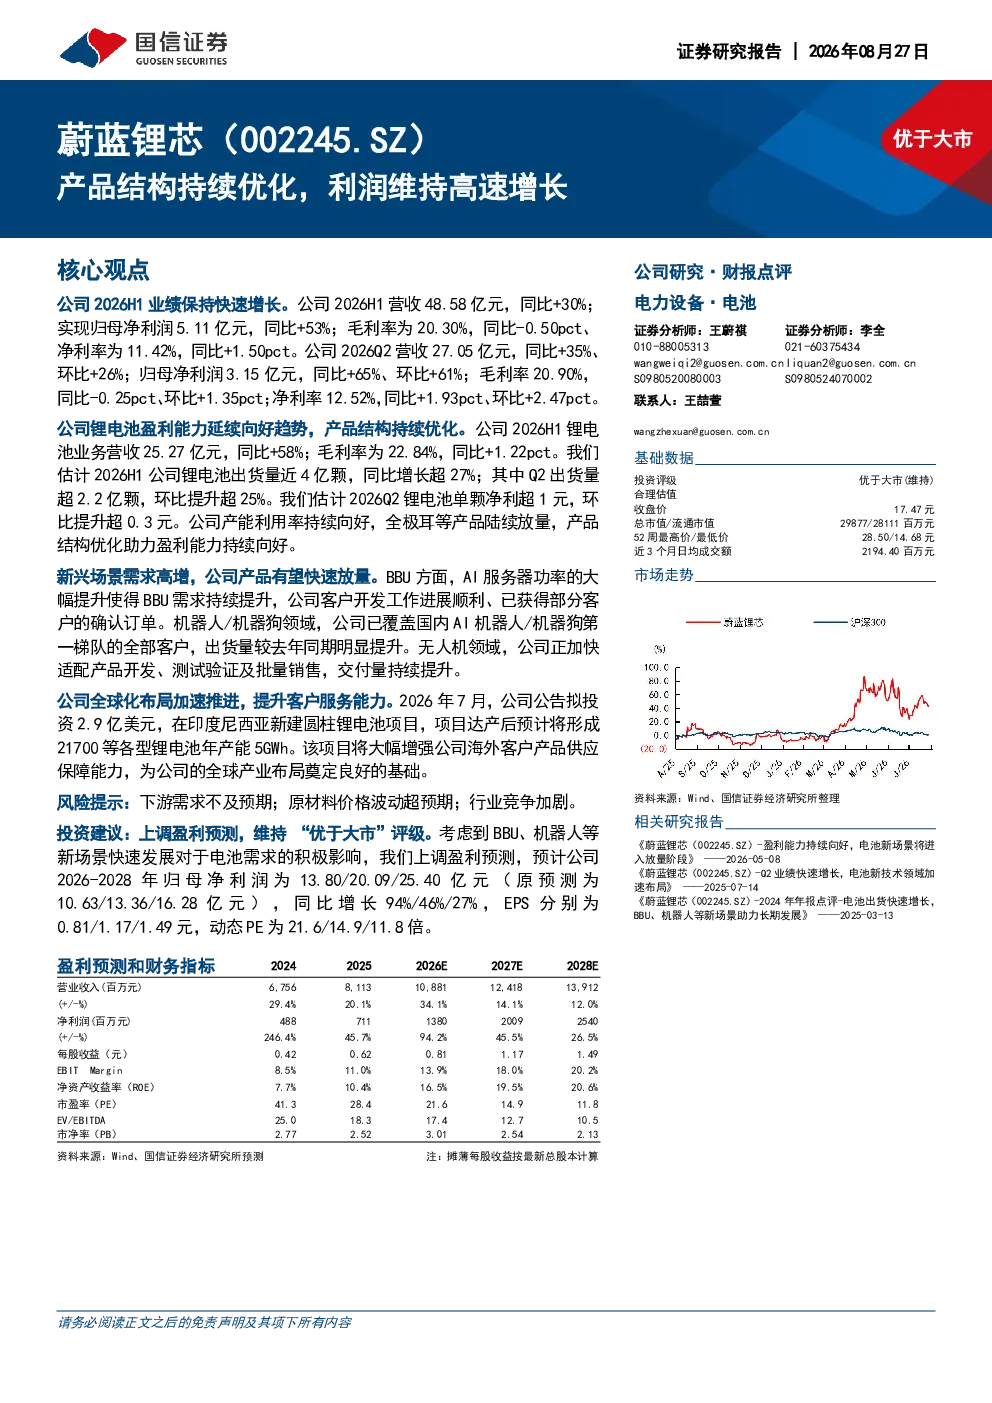
该研报显示公司2026H1业绩显著增长,营收48.58亿元(同比+30%),归母净利润5.11亿元(同比+53%)。毛利率为20.30%,净利率提升至11.42%。锂电池业务表现突出,营收25.27亿元(同比+58%),毛利率22.84%。预计2026H1锂电池出货量近4亿颗,Q2单颗净利超1元。公司产品结构持续优化,全极耳等产品放量。
锂电池行业的发展趋势如何?
锂电池行业呈现向好趋势,盈利能力持续提升。新兴场景需求高增,AI服务器、机器人、无人机等领域需求旺盛。公司积极布局BBU、机器人、无人机等新兴市场,产品有望快速放量。全球布局加速,印尼项目达产后将增强海外供应能力。
研报重点分析了哪些方向?
研报重点分析了公司锂电池业务的盈利能力提升,产品结构优化成效,以及新兴场景的市场拓展。具体包括锂电池营收增长、毛利率提升、出货量预测,AI服务器、机器人、无人机等领域的客户覆盖和出货量提升,以及全球化布局的推进情况。
当前锂电池市场的现状如何?
当前锂电池市场呈现供需两旺的态势,盈利能力持续改善。公司产品结构优化取得成效,高附加值产品占比提升。新兴应用场景需求快速增长,为行业带来新的增长点。公司产能利用率持续向好,产品供应能力增强。
研报是否存在风险提示?
研报提示需关注锂电池行业竞争加剧的风险,新兴场景需求变化可能带来的不确定性,以及全球化布局的执行风险。此外,原材料价格波动也可能影响公司盈利能力。需持续关注公司产能扩张和产品研发进展。
你可能感兴趣
营收利润高速增长,产品结构持续优化
太平洋证券2023-03-29
2022年中报业绩点评:三元正极出货高速增长,产品结构优化增厚利润
电子设备国信证券2022-08-08
公司动态点评:IGBT高速增长,产品结构持续优化
长城证券2022-11-04
产品结构优化持续,2021全年业绩高速增长
电子设备国盛证券2022-01-21
产品结构优化,业绩持续高速增长
农林牧渔中泰证券2015-01-30
公司事件点评报告:22年业绩高速增长,产品结构持续优化
华鑫证券2023-05-16
2013年3月销量点评:产品结构持续优化,SUV保持高速增长
交通运输民生证券2013-04-11
2021年第三季度报告点评:产品结构持续优化,业绩高速增长
信息技术东吴证券2021-11-01
业绩延续高速增长,产品结构优化盈利能力持续向好
机械设备安信证券2023-08-28
2021年半年报点评:业绩高速增长,产品结构持续优化
食品饮料民生证券2021-08-27