猜你想问
这份研报主要讲了什么内容?
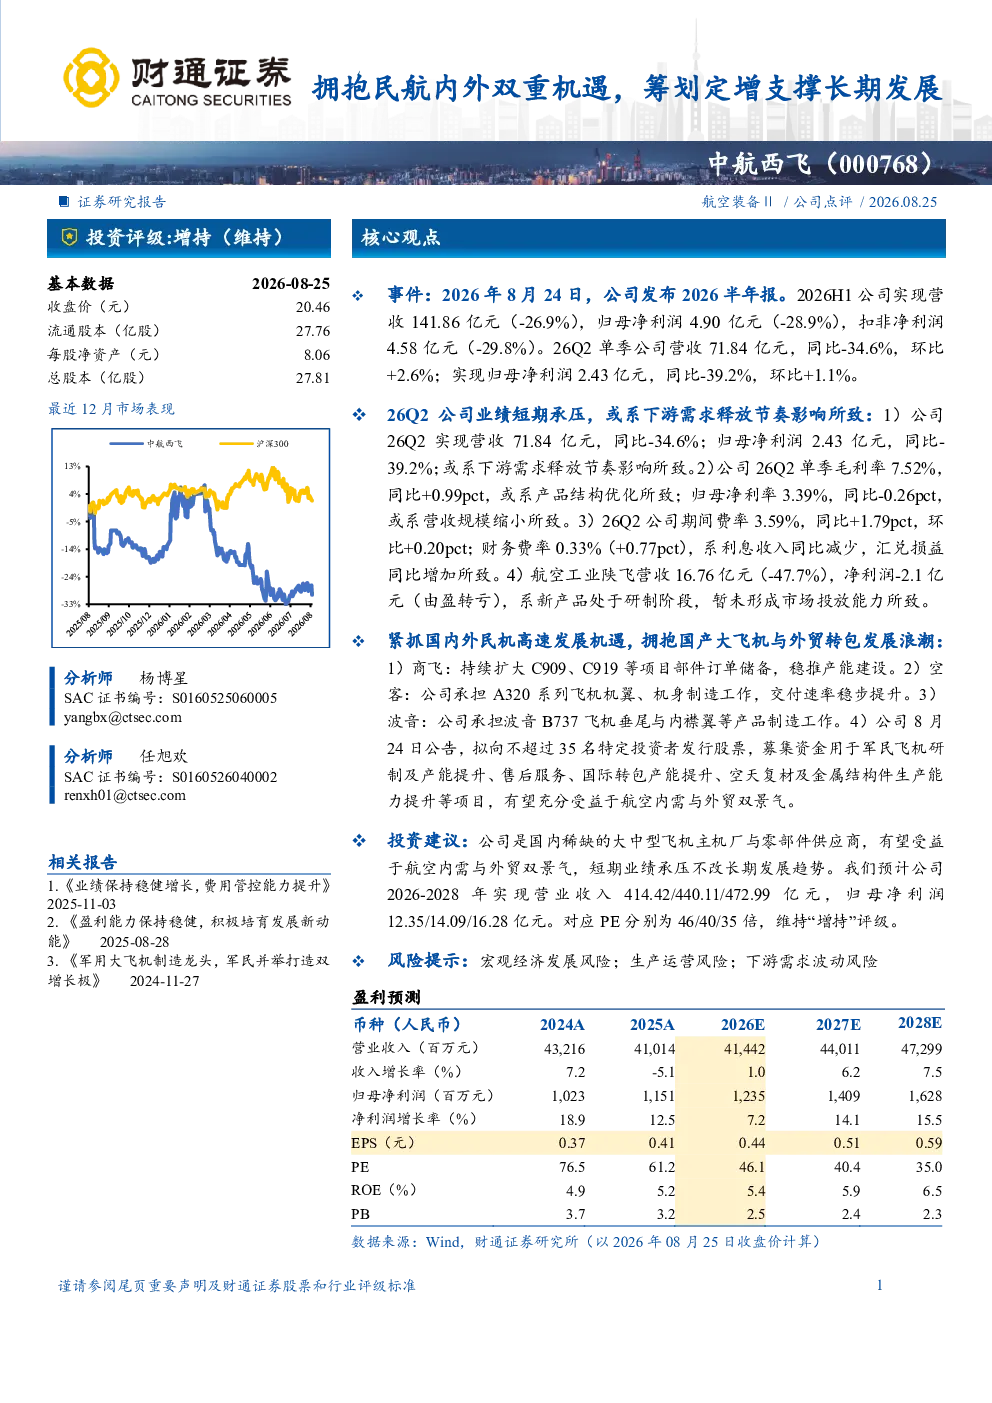
中航西飞作为国内大中型飞机主机厂与零部件供应商,紧抓国内外民机高速发展机遇,拥抱国产大飞机与外贸转包发展浪潮。公司持续扩大C909、C919等项目部件订单储备,稳推产能建设,并承担空客A320系列、波音B737系列飞机部件制造工作。公司拟通过定增募集资金,用于军民飞机研制及产能提升、售后服务、国际转包产能提升、空天复材及金属结构件生产能力提升等项目,有望充分受益于航空内需与外贸双景气。
航空行业未来发展趋势如何?
航空行业未来发展趋势向好,国内外民机市场高速发展,国产大飞机与外贸转包业务迎来发展浪潮。中航西飞作为国内稀缺的大中型飞机主机厂与零部件供应商,有望充分受益于航空内需与外贸双景气,持续扩大C909、C919等项目部件订单储备,稳推产能建设,并承担空客A320系列、波音B737系列飞机部件制造工作。
研报重点分析了哪些方面?
研报重点分析了中航西飞的业绩表现、发展机遇及投资建议。业绩方面,2026年上半年公司实现营收141.86亿元,归母净利润4.90亿元,短期业绩承压主要受下游需求释放节奏影响,但公司毛利率7.52%,归母净利率3.39%,期间费率3.59%,财务费率0.33%,显示产品结构优化和费用管控能力提升。发展机遇方面,公司紧抓商飞C909、C919、空客A320系列、波音B737系列等国内外民机项目发展机遇,并承担相关部件制造工作。投资建议方面,预计公司2026-2028年实现营业收入414.42/440.11/472.99亿元,归母净利润12.35/14.09/16.28亿元,对应PE分别为46/40/35倍,维持“增持”评级。
当前航空市场现状如何?
当前航空市场现状是国内外民机市场高速发展,国产大飞机与外贸转包业务迎来发展浪潮。中航西飞作为国内大中型飞机主机厂与零部件供应商,紧抓这一机遇,持续扩大C909、C919等项目部件订单储备,稳推产能建设,并承担空客A320系列、波音B737系列飞机部件制造工作。公司拟通过定增募集资金,用于军民飞机研制及产能提升、售后服务、国际转包产能提升、空天复材及金属结构件生产能力提升等项目,有望充分受益于航空内需与外贸双景气。
研报中提到了哪些风险?
研报中提到了宏观经济风险、市场竞争风险、技术迭代风险等。宏观经济风险方面,宏观经济波动可能影响航空市场需求,进而影响公司业绩。市场竞争风险方面,航空零部件市场竞争激烈,公司需持续提升产品竞争力。技术迭代风险方面,航空技术发展迅速,公司需持续加大研发投入,保持技术领先优势。此外,公司短期业绩承压主要受下游需求释放节奏影响,需关注市场需求变化对公司业绩的影响。