猜你想问
温氏股份上半年业绩表现如何?
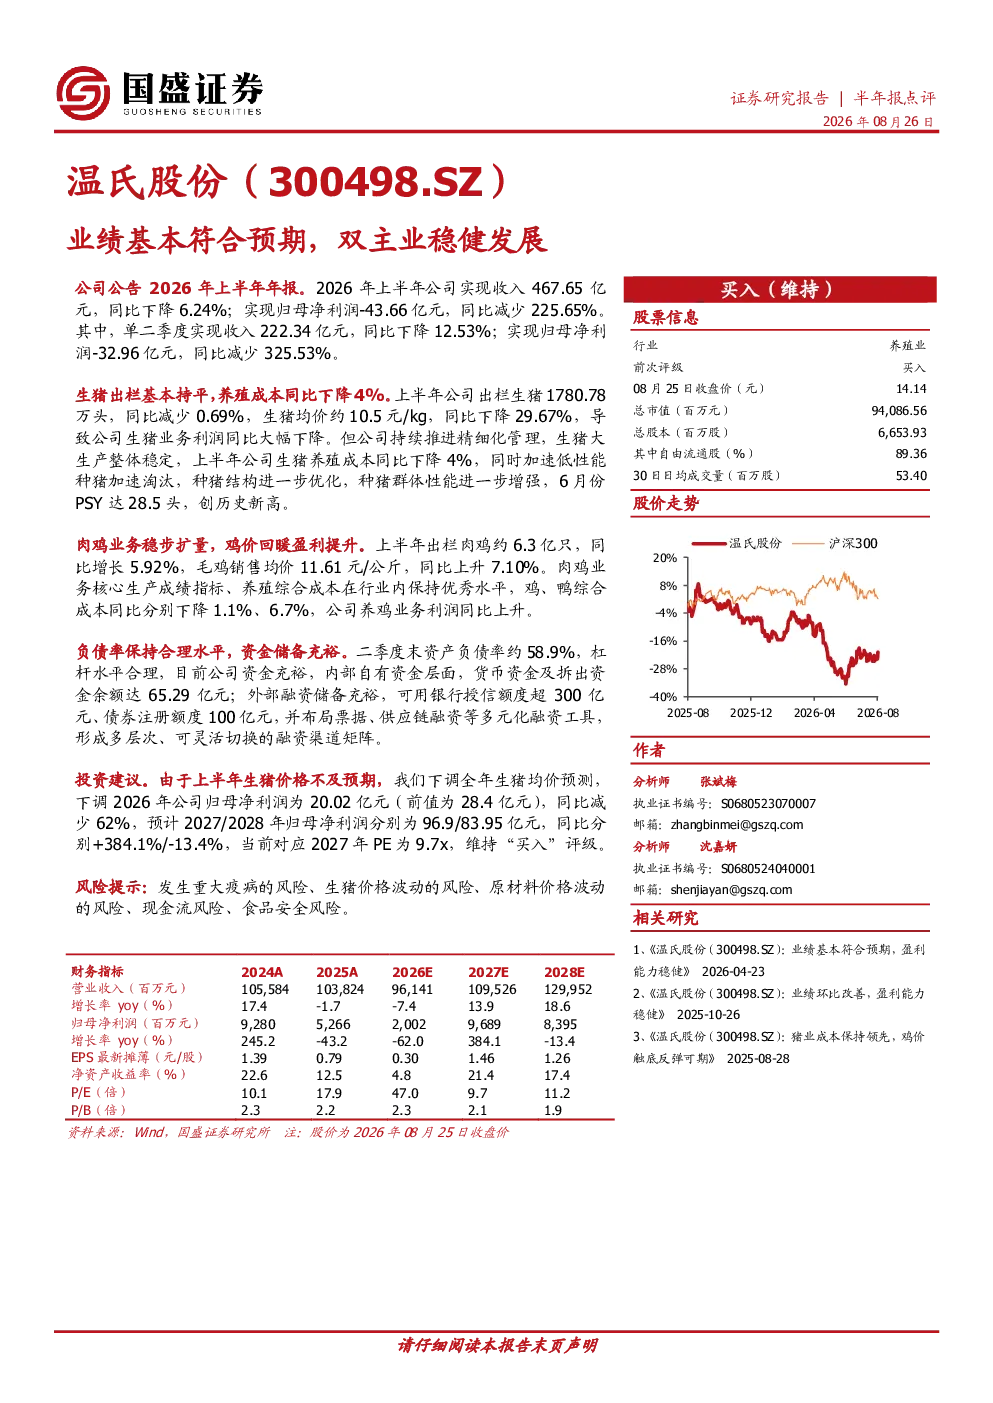
2026年上半年,温氏股份实现收入467.65亿元,同比下降6.24%;归母净利润-43.66亿元,同比减少225.65%。生猪业务出栏1780.78万头,均价约10.5元/kg,同比下降29.67%,利润大幅下降;但生猪养殖成本同比下降4%,种猪结构优化,6月份PSY达28.5头创历史新高。肉鸡业务出栏约6.3亿只,同比增长5.92%,毛鸡均价11.61元/公斤,同比上升7.10%,盈利能力提升,鸡、鸭综合成本同比分别下降1.1%、6.7%
温氏股份未来发展趋势如何?
温氏股份双主业发展稳健,生猪业务通过精细化管理优化成本,PSY持续提升;肉鸡业务盈利能力增强,成本控制优秀。未来展望显示,2027/2028年归母净利润预计分别为96.9/83.95亿元,同比分别增长384.1%/-13.4%。公司负债率合理,资金储备充裕,多元化融资工具布局完善,为未来发展提供支撑
温氏股份报告重点分析了哪些方面?
报告重点分析了温氏股份生猪和肉鸡业务的经营表现及成本控制。生猪业务方面,详细解析了出栏量、价格变化及精细化管理成效,如PSY创历史新高。肉鸡业务方面,分析了出栏量增长、价格提升及成本优势。同时,报告还评估了公司财务状况,包括负债率、资金储备及融资能力
当前温氏股份的市场状况如何?
温氏股份市场面临生猪价格波动、疫病风险等挑战,上半年净利润大幅下滑。但公司通过精细化管理、种猪结构优化及成本控制,展现出一定韧性。肉鸡业务表现良好,盈利能力提升。整体来看,公司双主业发展稳健,财务状况合理,但需关注行业周期性波动及潜在风险
温氏股份研报有哪些风险提示?
研报提示温氏股份面临多重风险:一是发生重大动物疫病的风险可能影响生猪业务;二是生猪价格波动直接影响盈利稳定性;三是原材料价格波动可能增加养殖成本;四是现金流管理需持续关注;五是食品安全问题也可能带来负面影响
你可能感兴趣
2022半年报点评:业绩基本符合预期,龙头券商表现稳健
金融东吴证券2022-08-30
2022半年报点评:业绩基本符合预期,看好私募股权业务长期发展
建筑建材东吴证券2022-08-25
2023年年报及2024年一季报点评:业绩符合预期,双主业利润稳健释放
信息技术东吴证券2024-04-29
2018年半年报点评:业绩符合市场预期,双主业持续稳健增长
电子设备国信证券2018-08-30
2024年年报点评:“金融+制造”双主业并行发展,全年业绩符合预期
金融东吴证券2025-04-25
2022年半年报点评:业绩符合预期,主业稳健发展
机械设备民生证券2022-08-31
上半年业绩同比增长11%,基本符合预期,港口主业稳健增长
交通运输华创证券2023-08-26
业绩基本在预期之内,双主业协同发展
信息技术东吴证券2018-08-28
半年报点评:金铜主业稳健发展,产能释放打开业绩空间
有色金属民生证券2019-08-30
温氏股份(300498):猪鸡双主业稳健经营 资产负债率继续下降
国联民生证券2025-10-24