猜你想问
富安娜上半年业绩增长的主要驱动因素是什么?
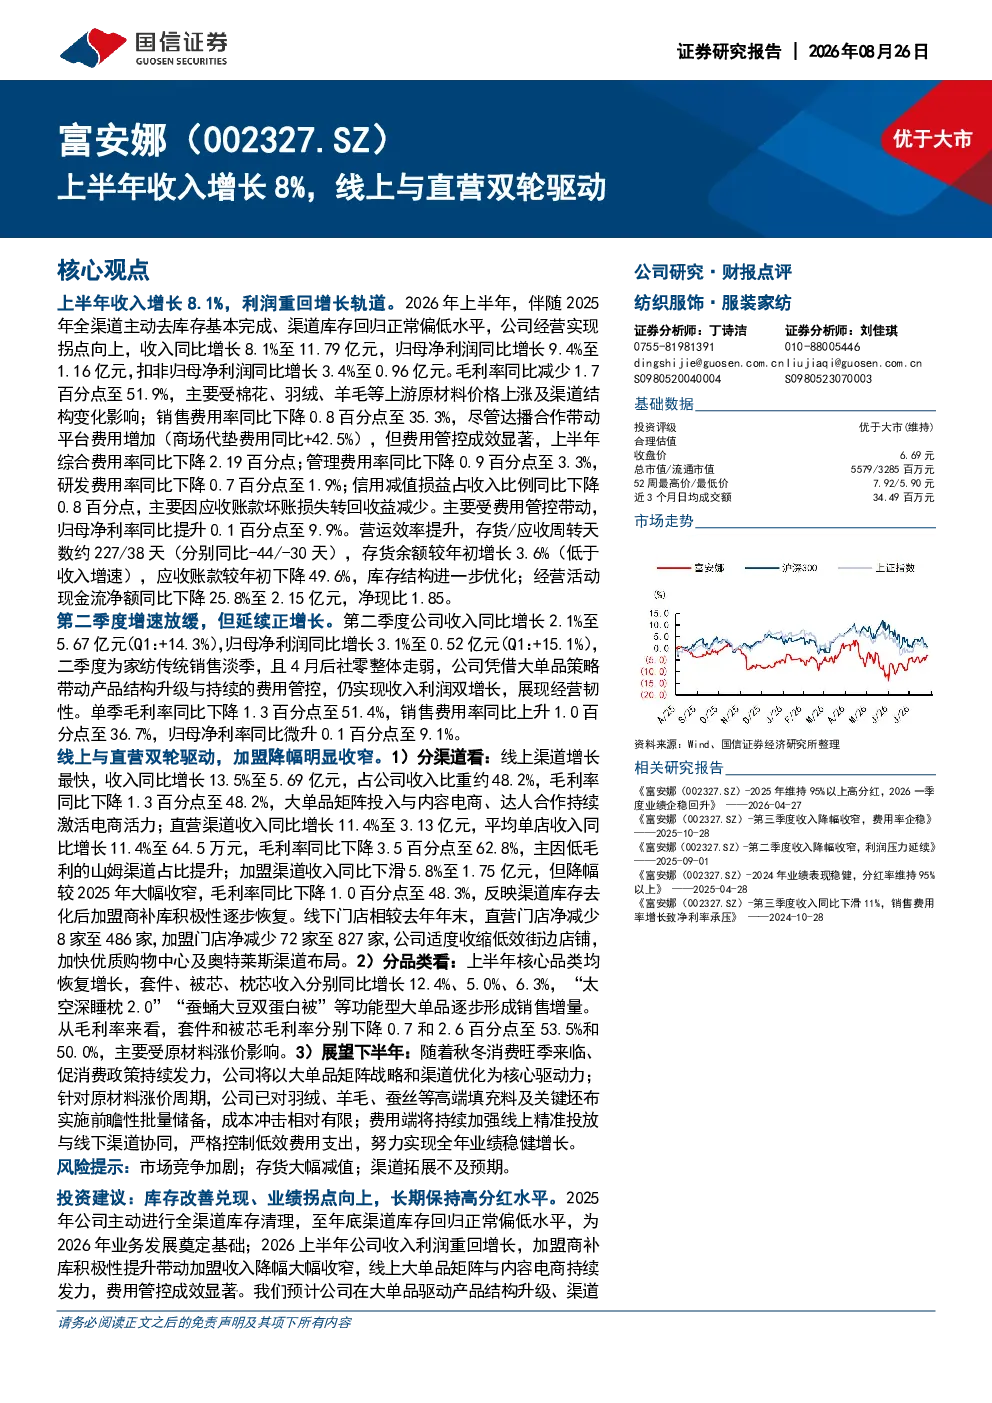
富安娜2026年上半年实现业绩拐点向上,收入同比增长8.1%至11.79亿元,归母净利润同比增长9.4%至1.16亿元。主要驱动因素包括全渠道主动去库存、线上与直营双轮驱动,以及费用管控成效显著。线上渠道增长13.5%,直营渠道增长11.4%,显示出公司渠道优化策略的成功。同时,销售费用率、管理费用率和研发费用率分别同比下降0.8、0.9和0.7个百分点,达到35.3%、3.3%和1.9%,费用管控成效显著,进一步提升了盈利能力。
富安娜当前行业发展趋势如何?
富安娜所处行业当前呈现多渠道融合发展趋势,线上渠道增长迅速成为重要驱动力,同时直营渠道也在优化调整中。原材料价格上涨对行业成本端造成压力,但头部企业通过供应链管理和产品结构优化能够部分传导成本压力。消费者需求更加多元化、个性化,对品牌和品质的要求提升,促使企业加强产品创新和品牌建设。行业竞争激烈,但头部企业凭借规模优势和渠道布局具备较强竞争力,未来行业集中度有望进一步提升。
富安娜报告重点分析了哪些方面?
报告重点分析了富安娜的渠道优化策略,特别是线上与直营双轮驱动的成效。线上渠道通过数字化转型和精准营销实现13.5%的增长,直营渠道则通过提升服务体验和产品组合优化实现11.4%的增长。报告还深入分析了公司费用管控的成果,销售、管理和研发费用率均实现同比下降,显示出公司运营效率的提升。此外,报告对存货和应收账款周转效率的改善进行了分析,存货周转天数减少44天,应收账款周转天数减少30天,营运资金管理能力增强。
当前富安娜的市场表现如何?
富安娜当前市场表现呈现复苏态势,2026年上半年收入和利润均实现同比增长,显示出公司经营拐点向上。公司通过积极调整渠道结构,线上和直营渠道增长显著,有效对冲了加盟渠道下滑的影响。费用端管控成效显著,费用率同比下降,提升了盈利空间。从市场竞争力来看,富安娜在行业中有一定的品牌积累和渠道优势,但面临原材料成本上涨和市场竞争加剧的挑战。整体而言,公司经营韧性较强,但仍需关注行业变化和成本压力。
富安娜研报提示了哪些风险?
富安娜研报提示的主要风险包括市场竞争加剧、存货大幅减值和渠道拓展不及预期。市场竞争方面,行业竞争激烈可能导致价格战和市场份额争夺,影响公司盈利能力。存货大幅减值风险主要源于原材料价格波动和消费需求变化,若库存产品需降价处理,可能产生减值损失。渠道拓展不及预期则可能影响公司收入增长速度,特别是加盟渠道若拓展缓慢,可能无法有效补充线上和直营渠道的增长缺口。这些风险需要公司持续关注并制定应对策略。